گزارش«جهان اقتصاد» از جهش ۴۰ برابری کرایه نفتکشها
وقتی ناوگان دریایی بشکههای نفت را بلعید
گلناز پرتوی مهر - روزنامه نگار
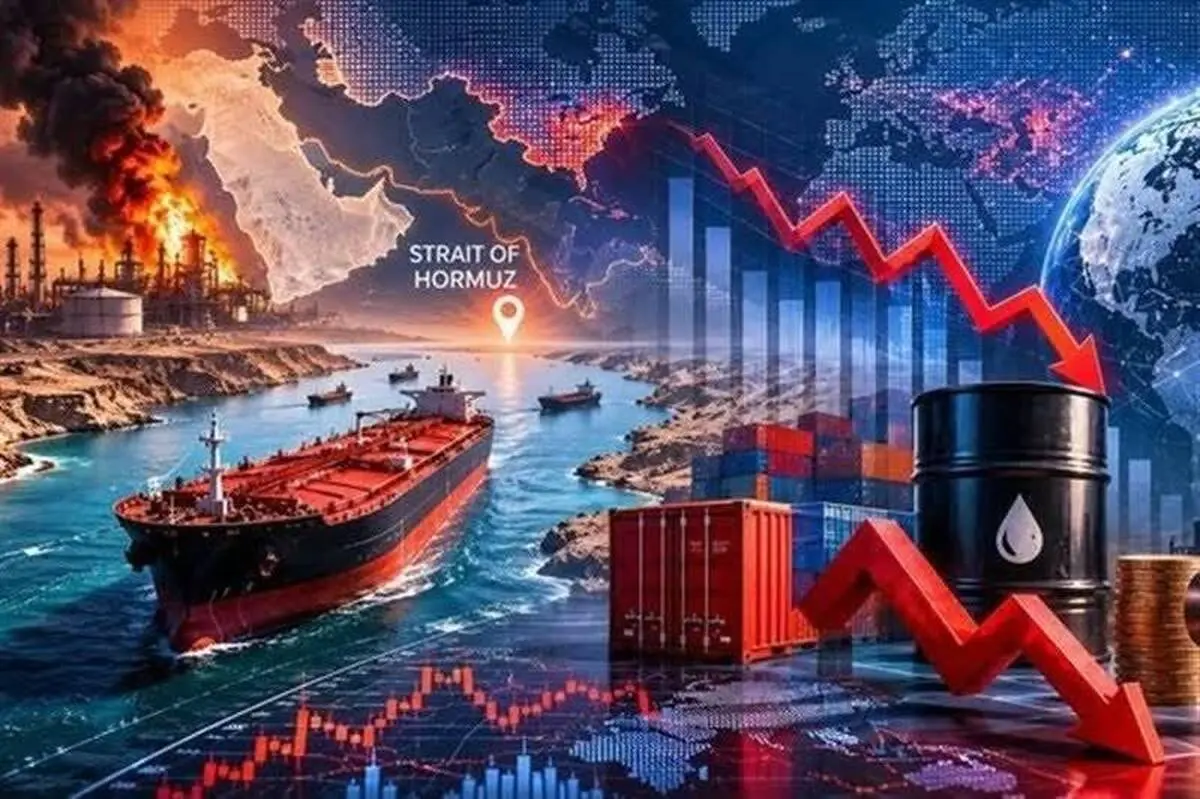
برای دههها، بازار جهانی انرژی به یک فرمول ریاضی و ساده خو گرفته بود: هر کجا موازنه عرضه و تقاضا بر هم بخورد، شیر فلکهها تنظیم میشوند، اوپک یا تولیدکنندگان شیل حجم خروجی را تغییر میدهند و قیمتها سر جای خود مینشینند. اما رخدادهای اخیر در پهنه آبهای بینالمللی نشان داد که نفت خام تا زمانی که به دهانه برج تقطیر نرسد، صرفاً مایعی بیاثر در اعماق مخازن است. ماندگاری نفت برنت در کانالهای بالاتر از ۱۰۰ دلار—آن هم در روزهایی که التهاب تولید اولیه تا حدی فروکش کرده—پیامی آشکار برای کارشناسان و معاملهگران دارد: بحران از سرچاه به آبراهها و اسکلهها کوچ کرده است.
آنچه امروز نبض تجارت انرژی را به شماره انداخته، نه لزوماً کمبود نفت زیر زمین، بلکه انسداد رگهای حیاتی ترانزیت دریایی و تله هزینههای لجستیک است. هزینه اجاره روزانه یک ابرنفتکش غولپیکر (VLCC) که تا همین چند ماه پیش در حوالی ۳۰ هزار دلار نوسان میکرد، در جهشی تاریخی و نفسگیر مرز ۱.۲ میلیون دلار در روز را درنوردیده است. جهشی ۴۰ برابری که سهم هزینه حمل در قیمت نهایی هر بشکه نفت تحویلی را از عددی ناچیز در حدود ۳ درصد، به رکورد بیسابقه ۲۷ درصد رسانده است. در واقع، امروز بیش از یکچهارم ارزش هر محموله، پیش از آنکه پالایش شود، صرفِ کرایه و بیمه خطرات دریانوردی میشود.
ریشه این شوک بیسابقه را باید در به هم ریختن هندسه سنتی جریان نفت جستوجو کرد. شبکه نفتکشهای جهان طی دههها بر پایه اصل «کوتاهترین مسیر و کمترین هزینه تن-کیلومتر» طراحی و مستقر شده بود. اما تغییر محاسبات امنیتی و تشدید ریسکهای عبور از آبراههای استراتژیک، بهویژه کانونهای تنش دریایی، بازیگران حوزه خلیج فارس و آسیا را به تغییر مسیر و دور زدنهای پرهزینه واداشته است.
وقتی نفتکشها ناچار میشوند به جای عبور مستقیم و استاندارد، از مسیرهای فرعی استفاده کنند یا برای کاستن از مخاطرات، عملیات پرریسک و زمانبر انتقال کشتیبهکشتی (STS) را در آبهای آزاد و خارج از تنگههای راهبردی به اجرا بگذارند، زنجیره عرضه با پدیدهای به نام «انجماد ظرفیت حمل» مواجه میشود. یک عملیات ساده ترانزیت که در شرایط عادی دو هفته به طول میانجامید، حالا نیازمند درگیر شدن دو یا چند شناور و اتلاف روزهای متوالی در لنگرگاههاست. این سازوکار، صدها هزار تن از ظرفیت ناوگان جهانی را عملاً از دسترس خارج کرده و کمبود مصنوعی تناژ در بازار ایجاد کرده است.
از سوی دیگر، بازار آسیا—بهعنوان بزرگترین موتور محرک مصرف نفت جهان—برای جبران ریسک و پر کردن مخازن خود، به شکلی چشمگیر به سمت حوزه آتلانتیک متمایل شده است. خرید نفت از اقیانوس اطلس و سواحل غربی، به معنای چند برابر شدن مسافت دریانوردی و دور زدن قارههاست. مسافت طولانیتر یعنی حبس طولانیمدت ابرنفتکشها در پهنه اقیانوسها؛ وضعیتی که عرضه آزاد کشتیها را به حداقل ممکن رسانده و مالکان معدود شناورهای آزاد را در موضع تعیین قیمتهای نجومی قرار داده است.
نتیجه این وضعیت، دوپاره شدن ناوگان دریایی جهان است: بخشی از ناوگان که وابسته به استانداردهای سختگیرانه شرکتهای بیمهای غربی هستند، یا از ورود به مناطق پرریسک امتناع میکنند یا کرایههای نجومی طلب میکنند؛ و بخش دیگر که در سایه عمل میکنند و خود به دلیل تقاضای فزاینده، نرخهای گزافی به دوش تاجران بار میکنند. این اصطکاک سنگین بیمهای و حقوقی، جریان نقدینگی شرکتهای بازرگانی نفت را تحت فشاری خردکننده گذاشته است.
اما ماجرای گره بازار نفت به نفتکشها ختم نمیشود؛ این کشتیهای گرانقیمت در مقصد نیز به سد بزرگی به نام «تنگنای ظرفیت پالایش» برمیخورند. ضربات پهپادی و حوادث صنعتی ماههای اخیر به زیرساختهای پالایشی در مناطقی چون خاورمیانه و روسیه، توان تبدیل نفت خام به فرآوردههای باارزش، بهویژه سوختهای میانتقطیر نظیر گازوئیل (دیزل) را به شدت تخریب کرده است.
کمبود جهانی گازوئیل، اسپرد (شکاف قیمت) فرآورده و نفت خام را به اوج رسانده است. در بازاری که تقاضای مبرم برای گازوئیل وجود دارد، پالایشگاههای فعالِ باقیمانده ناچارند برای نفتهای خامی که بازدهی گازوئیل بالاتری دارند وارد رقابت شدید شوند. این عطش سیریناپذیر برای تأمین سوخت صنعتی و حملونقل جادهای، مانع از افت قیمت نفت خام میشود و حتی زمانی که محمولههای روی آب انباشته میشوند، اجازه کاهش بهای نفت برنت به زیر ۱۰۰ دلار را نمیدهد.
در میانه این قفل لجستیکی، تصمیمات سیاسی قدرتهای بزرگ اقتصادی، نظیر آزادسازی ۱۰۰ میلیون بشکه نفت خام و گازوئیل از ذخایر راهبردی گروه هفت (G7)، کارکردی فراتر از یک مُسکن موقت چندروزه نداشته است.
ریختن نفت خام روی بازاری که ناوگان انتقال آن قفل شده و واحدهای پالایشی آن ظرفیت فرآوری اضافی ندارند، مثل تزریق آب به لولهای است که اتصالات خروجی آن مسدود است. تا زمانی که محصول نهایی نتواند به جایگاههای توزیع و ناوگانهای تجاری برسد، آزادسازی ذخایر صرفاً به پر شدن بیشتر انبارهای ساحلی و ایجاد نوسانات کوتاهمدت روی تابلوهای بورس انرژی منجر میشود.
واقعیت این است که اقتصاد نفت با یک تغییر پارادایم ساختاری روبهرو شده است. شبکه لجستیک و زیرساختهای حمل انرژی که طی بیش از نیم قرن و در فضایی از ثبات نسبی آبراهها، پیمانهای دریانوردی ایمن و فراوانی تناژ شکل گرفته بود، دچار گسست شده است. ساخت نفتکشهای جدید به سالها زمان و سرمایهگذاریهای سنگین نیاز دارد و بازسازی یا احداث پالایشگاههای آسیبدیده نیز پروژهای کوتاهمدت نیست.
حتی اگر امروز تمامی تنشهای سیاسی فروکش کند، بازگرداندن ناوگان پراکنده جهانی به مسیرهای بهینه، عادیسازی نرخ بیمههای دریایی و تعدیل هزینه ۲۷ درصدی کرایه حمل، فرآیندی نیست که در افق چند ماه محقق شود. بازار نفت دریافته است که در دوران جدید، «بشکه در مبدأ» ارزش چندانی ندارد؛ این «بشکه تحویلشده در مقصد» است که حکمرانی میکند و نرخ این حکمرانی را فعلاً ناخدایان و شرکتهای کشتیرانی با فاکتورهای میلیون دلاری تعیین میکنند.