«جهان اقتصاد» گزارش می دهد
تجدیدپذیرها در ایستگاه سرنوشت
گلناز پرتوی مهر - روزنامه نگار
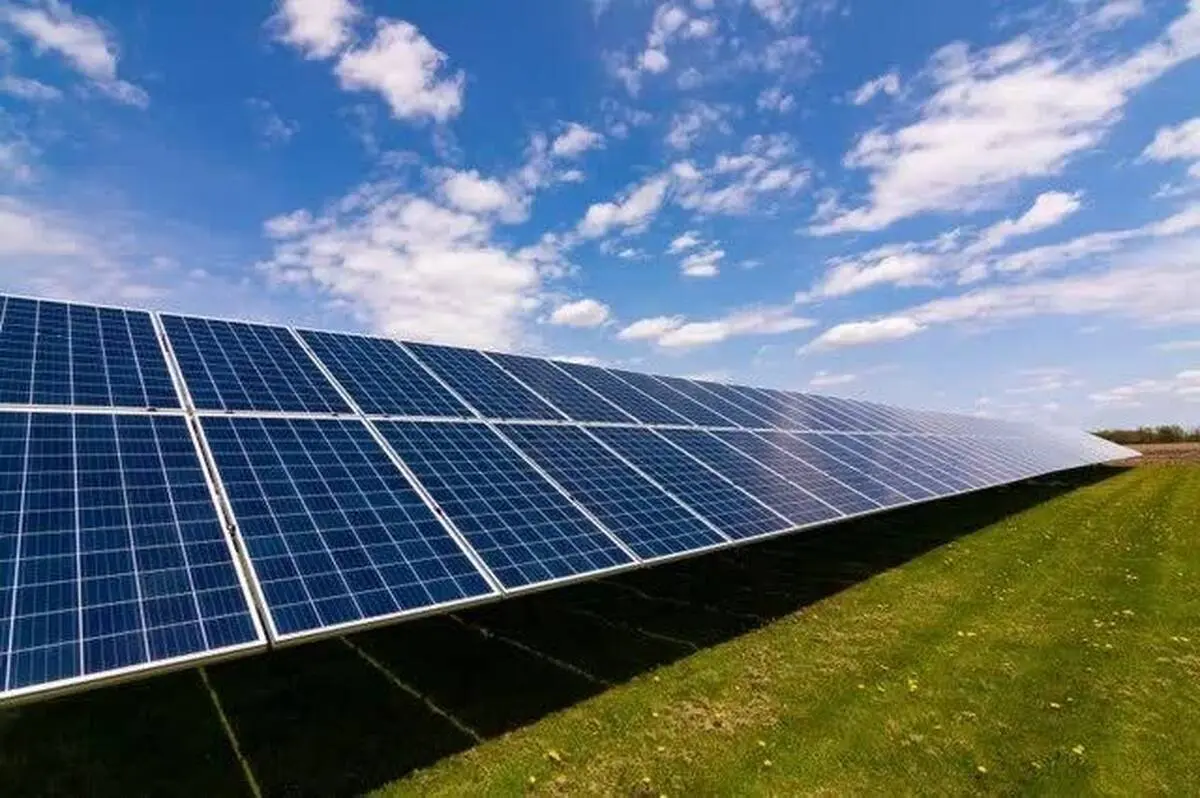
صنعت انرژیهای تجدیدپذیر ایران پس از سالها آزمون و خطای سیاستی، سرانجام از یک مرز نمادین و استراتژیک عبور کرده است: ثبت ظرفیت نامی فراتر از ۶ هزار مگاوات در شبکه سراسری. جهش بیش از هفت برابری ظرفیت نیروگاههای خورشیدی طی دو سال اخیر—از کف شکننده ۷۰۰ مگاوات به مرز مستحکم ۵۴۰۰ مگاوات—نشان میدهد که بدنه اجرایی و سرمایهگذاران بخش خصوصی، مرحله «اثبات پتانسیل» را با موفقیت پشت سر گذاشتهاند. امروز دیگر هیچ تردیدی در مورد استعداد جغرافیایی فلات ایران، شدت تابش خورشید یا ضرورت جایگزینی سوختهای فسیلی وجود ندارد. با این حال، دقیقاً در همین نقطه عطف، ماهیت چالشها تغییر کرده است؛ مسئله امروز صنعت برق، نه ساخت چند مزرعه خورشیدی دیگر، بلکه «توسعه همزمان و متوازن کل اکوسیستم انرژی» است. در غیر این صورت، این رشد کمّی در تله ناپایداری شبکه و انجماد مالی گرفتار خواهد شد.
نگاهی دقیق به دادههای آماری، یک عدم توازن ساختاری را در آرایش تجدیدپذیرهای کشور آشکار میسازد: بیش از ۹۰ درصد از کل ظرفیت محققشده را مزارع فتوولتائیک تشکیل میدهند. این غلبه مطلق خورشید، شمشیر دو لبهای برای دیسپاچینگ ملی است. نیروگاههای خورشیدی هرچند سریعالاحداثترین و دردسترسترین گزینه برای مهار پیک مصرف روزهای گرم تابستان به شمار میروند، اما ماهیت تولید پلهای و نوسانی آنها، در ساعات غروب آفتاب و ورود به پیک شبانه شبکه را با افت ناگهانی تزریق بار مواجه میکند.
در نقطه مقابل، انرژی باد با ظرفیت فعلی ناچیز ۳۷۱ مگاواتی، عملاً در حاشیه مانده است؛ در حالی که هدفگذاری رسیدن به مرز ۱۰۰۰ مگاوات بادی تا پایان سال آینده، نشاندهنده نیاز مبرم شبکه به یک منبع مکمل است. توسعه باد به دلیل پیچیدگیهای لجستیکی حمل پرههای عظیم، انحصار در فناوری توربینهای مگاواتی، وابستگی شدید به واردات زیر سایه تحریم و سرمایهگذاری اولیه سنگینتر، با کندی پیش میرود. عدم تنوعبخشی به سبد انرژی پاک و اتکای تکبعدی به خورشید، هزینههای پنهان پایداری شبکه را در سالهای آتی به شدت افزایش خواهد داد.
بزرگترین خطای راهبردی در مدیریت بخش انرژی، نگاه تقلیلگرایانه به توسعه در قالب «نصب پنل و احداث نیروگاه» است. واقعیت مهندسی و اقتصادی حکم میکند که احداث پنل بدون ایجاد ظرفیت تخلیه توان، بنبست سرمایه است. مناطق پرپتانسیل کشور از نظر تابش و وزش باد، عموماً مناطقی دورافتاده و با شبکههای توزیع و انتقال ضعیف هستند.
بنابراین، تحقق اهداف آتی نیازمند سرمایهگذاری متوازن در سه محور زیر است:
توسعه خطوط انتقال و پستهای فوقتوزیع: جلوگیری از پدیده «حبس تولید» در مزارع خورشیدی دوردست.
سیستمهای ذخیرهساز و اینورترهای هیبریدی: ادغام باتریهای ذخیرهساز مقیاس بزرگ (BESS) برای هموارسازی منحنی تولید روزانه و تزریق توان در ساعات اوج تقاضا.
هوشمندسازی دیسپاچینگ و مدیریت بار: ارتقای نرمافزاری و سختافزاری شبکه برای هضم درصد بالای نفوذ انرژیهای تجدیدپذیر بدون ایجاد شوکهای فرکانسی و ولتاژی.
کلاف سردرگم ریسکهای اقتصادی و موانع زنجیره تأمین
سرمایهگذار بخش خصوصی در میدان انرژی، نه یک کنشگر خیریه، بلکه محاسبهگر سود و ریسک است. شتاب کنونی توسعه مزارع خورشیدی تنها زمانی تداوم خواهد داشت که چند مجهول اساسی در معادله سرمایهگذاری حل شود:
شکاف ارزی و عدم قطعیت بازگشت سرمایه: تجهیزات اصلی نیروگاهی (سلولها، اینورترها و توربینها) ماهیت ارزی دارند، در حالی که نرخ فروش برق یا تسویه تعهدات با ریال و در چارچوبهای قیمتی کنترلشده انجام میشود. نوسانات شدید نرخ ارز، دوره استهلاک و بازگشت سرمایه را غیرقابل پیشبینی میکند.
گلوگاههای گمرکی و حملونقل: فرآیندهای طولانی ترخیص کالا، بروکراسی تخصیص ارز و چالشهای ناشی از محدودیتهای تجارت بینالملل، برنامه زمانبندی پروژهها را با تأخیرهای هزینهساز مواجه میسازد.
تجهیز منابع مالی فراتر از منابع دولتی: بودجههای دولتی و اعتبارات محدود بانکی دیگر کشش تأمین مالی مگاپروژههای تجدیدپذیر را ندارند. هدایت منابع صندوق توسعه ملی، فعالسازی ابزارهای بدهی و اوراق سبز در بازار سرمایه و تسهیل ورود صنایع انرژیبر به این حوزه، تنها مسیر واقعی برای تأمین نقدینگی است.
عبور از آمار ۶۰۰۰ مگاوات نباید به یک فتحالفتوح آماری روی کاغذ تبدیل شود که پشت آن، انباشت بدهی به سرمایهگذاران یا چالشهای فنی پنهان بماند. پایداری این مسیر در گرو آن است که نقش نهادهای متولی از یک «صادرکننده مجوز و خریدار انحصاری» به یک «تسهیلگر و تضمینکننده اکوسیستم» تغییر یابد. بخش خصوصی نیاز دارد مطمئن شود که از لحظه امضای قرارداد تا روز اتصال به شبکه و تسویه حسابهای دورهای، با دیواری از بوروکراسیهای موازی و مقررات متناقض روبرو نمیشود.
صنعت برق ایران در یک پیچ تاریخی قرار گرفته است. ناترازی گاز و سوختهای مایع نیروگاهی در زمستان و جهش مصرف سرمایشی در تابستان، چارهای جز توسعه شتابان انرژیهای تجدیدپذیر باقی نگذاشته است. اما این شتاب باید با عقلانیت فنی و توازن زیرساختی همراه شود. گذر به ظرفیتهای بالاتر، نه فقط با نصب میلیونها سلول سیلیکونی جدید، بلکه با تقویت شبکه انتقال، ورود جسورانه به توسعه نیروگاههای بادی، تعریف بستههای جامع تأمین مالی ارزی-ریالی و استقرار سامانههای ذخیرهسازی ممکن خواهد بود. تنها در این صورت است که میتوان اطمینان یافت خورشید و باد، به ستونهای قابل اتکا و دائمی امنیت انرژی کشور تبدیل خواهند شد.