گزارش «جهان اقتصاد» از وضعیت طرحهای کلان مایعسازی گاز
دیپلماسی انرژی در گروِ زیرساخت
گلناز پرتوی مهر - روزنامه نگار
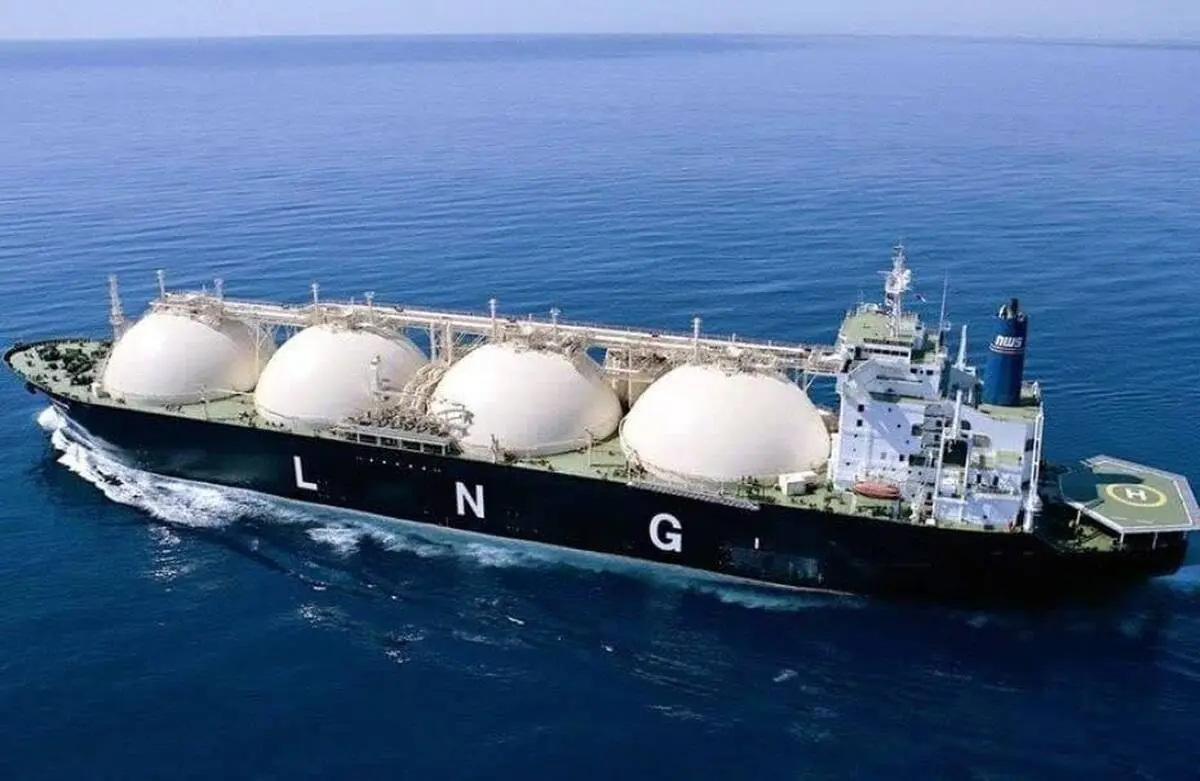
بازار جهانی انرژی طی سالهای اخیر دستخوش دگردیسی عمیقی شده است. در روزگاری که ژئوپلیتیک خطوط لوله بیش از هر زمان دیگری شکننده نشان میدهد و وابستگی به شریانهای ثابتِ زمینی، ریسکهای امنیتی و سیاسی سنگینی را بر دوش صادرکنندگان و واردکنندگان بار کرده، گاز طبیعی مایع (LNG) به برگ برنده و شاهکلید بازیگری در تراز جهانی نفت و گاز بدل شده است. بازاری پویا و تشنه که در آن محمولههای شناور و منعطف، فاصله میان عرضهکننده و مصرفکننده را بدون قیدوبندهای جغرافیایی درمینوردند. درست در کانون چنین تحولی، کشوری با در اختیار داشتن دومین ذخایر گاز طبیعی جهان، بیش از دو دهه است که به تماشای قطار سریعالسیر بازار LNG نشسته؛ نظارهگر رقابتی فشرده در بیخ گوش خود در خلیج فارس، جایی که همسایگان جنوبی با بهرهگیری حداکثری از میادین مشترک، جایگاه خود را به عنوان غولهای بلامنازع صادرات گاز مایع دنیا تثبیت کردند. با این حال، تازهترین تحولات و رویکردهای اعلامی از میدان عملیات نشان میدهد که طلسم ۲۰ ساله پروژه ملی تولید LNG سرانجام نشانههایی از شکستن را آشکار ساخته و قرار است قطار توسعه این غول خفته با تغییر ریل و تاکتیکی نو دوباره به راه بیفتد.
داستان الانجی در سواحل جنوبی کشور، روایتی تلخ از فرصتسوزیهای مکرر در عصر وفور درآمدهای هیدروکربوری است. پروژهای که در اواسط دهه هشتاد خورشیدی با هدفگذاری تولید سالانه ۱۰.۵ میلیون تن LNG و تبدیل شدن به شاهراه تنوعبخشی به صادرات انرژی آغاز شد، خیلی زود با پیچوخم تحریمهای بینالمللی، تعلیق همکاری شرکتهای صاحب فناوری غربی، بلوکه شدن محمولههای حساس تجهیزاتی در بنادر اروپایی و در نهایت فریز مالی در سال ۱۳۹۲ مواجه گردید. در طول این سالها، رقمی فراتر از ۲.۲ میلیارد یورو منابع ارزی زیر آفتاب سوزان جنوب بلاتکلیف ماند و تأسیساتی که میتوانستند جریان پایدار دلاری برای اقتصاد کشور بیافرینند، به موزهای از آهنآلات و تجهیزات راکد بدل شدند.
عدمالنفع ناشی از غیبت دو دههای در این بازار غیرقابل جبران است؛ نهتنها از بابت دلارهای از دست رفته در دورههای اوج قیمت گاز در بازارهای آسیایی و اروپایی، بلکه از جنبه تثبیت وزن ژئوپلیتیک و از دست دادن سهم بازاری که کشورهای حاشیه خلیج فارس و صادرکنندگان نوظهور اقیانوس آرام با فراغ بال آن را تسخیر کردند. افزون بر این، در کنار محصول اصلی یعنی الانجی، زنجیره ارزشمندی از محصولات فرعی باارزش نظیر «هلیوم» نیز عملاً به باد رفت؛ محصولی استراتژیک با ارزش افزوده بالا در صنایع پزشکی، هوافضا و نیمهرساناها که میتوانست افزون بر تأمین کامل نیازهای داخلی، درآمد صادراتی سرشاری ایجاد کند.
شاید کلیدیترین و پراهمیتترین متغیر در طرح جدید احیای این پروژه، «تغییر سناریوی فنی و تولید» باشد. در ساختار و نقشه راه اولیه، تکمیل پروژه و راهاندازی فرآیند مایعسازی به دریافت توربوکمپرسورها و تجهیزات فوقحساسِ سرماسازی (Cold Box) وابسته بود که بخش عمده آن در آلمان ساخته شده اما به دلیل فشارهای تحریمی اجازه بارگیری و ورود نیافتند. انتظار بیپایان برای آزادی این تجهیزات و حل مناقشات حقوقی، زمانبندی تکمیل را دستکم به ۴۸ ماه دیگر و افقی کاملاً مهآلود موکول میکرد.
اکنون نقشه راه دستخوش اصلاحی واقعگرایانه شده است. هدفگذاری ظرفیت با تمرکز بر «ترین یک» (Train 1) به ۵.۲ میلیون تن گاز مایع (نیمی از ظرفیت اسمی نهایی) تعدیل گردیده است. در ساختار جدید، بهجای معطل ماندن برای سناریوی ایدهآل پیشین، تجهیزات موجود در سایت مورد بازیابی قرار میگیرد. گلوگاه و مسیر بحرانی پروژه در وضعیت فعلی، تأسیسات «شیرینسازی گاز» تعریف شده که افقی ۳۶ ماهه برای بهرهبرداری کامل آن برآورد میشود. با تعبیه سناریوی تفکیک در پلنت، از مجموع ظرفیت ۲۸ میلیون مترمکعبی دریافت گاز ترش، یک خط به فرآیند شیرینسازی برای ورود به چرخه مایعسازی الانجی اختصاص مییابد و خط دیگر به پالایش و تزریق به شبکه سراسری کمک خواهد کرد؛ مدلی هوشمندانه که میتواند بخشی از عطش ناترازی گاز در داخل را نیز همگام با توسعه صادرات مهار کند.
هر پروژه مقیاسبزرگ در صنعت گاز همواره بر دو ستون استوار است: «تأمین پایدار خوراک» و «بستهبندی مالی مطمئن». در کشوری که خود طی فصول سرد سال با شکاف و ناترازی دهها میلیون مترمکعبی گاز در شبکه توزیع سراسری روبهروست، اختصاص ۲۸ میلیون مترمکعب گاز ترش به یک طرح الانجی همواره با تردیدها و مقاومتهای جدی همراه بوده است. با این حال، گنجاندن فرمول همافزایی با شبکه گاز کشور و تثبیت تخصیص خوراک، نشاندهنده یک اجماع بالادستی در حاکمیت انرژی برای احیای وزن صادراتی کشور است. تولید الانجی بر خلاف سوختن گاز در نیروگاههای کمبازده، ارزش دلاری نقدپذیری تولید میکند که بخشی از آن میتواند صرف سرمایهگذاری مجدد در فشارافزایی پارس جنوبی شود.
در سوی دیگر این معادله، پاشنهآشیل همیشگی قرار دارد: تأمین ۱.۵ میلیارد یورو نقدینگی مورد نیاز برای تکمیلترینِ نخست. رویکرد فعلی گویای یک چرخش اساسی از اتکای مطلق به سرمایهگذاری مستقیم خارجی یا امید بستن به پیمانکاران بینالمللی است. اگرچه درهای تعامل و تأمین مالی از مسیر شرکای آسیایی نظیر چین باز گذاشته شده، اما ثقل اصلی تأمین مالی بر منابع درونزا و ترکیبی متمرکز شده است:
در تحلیل اقتصادی این طرح نباید از چالش لجستیک غافل ماند. بازار جهانی الانجی با مازاد تقاضای ساختاری مواجه است؛ بهویژه در اروپا که در پی قطع گاز روسیه تشنه منابع پایدار است و در آسیا (بهویژه چین و هند) که گذار از زغالسنگ به گاز طبیعی را شتاب بخشیدهاند. بنابراین، نگرانی چندانی از بابت یافتن خریدار برای ۵.۲ میلیون تن گاز مایع تولیدی وجود ندارد و حتی در شرایط فعلی نیز پیشنویسهای تجاری و مذاکرات غیررسمی برای خرید آن شکل گرفته است.
اما گره اصلی در این زنجیره، «ناوگان حمل» یا شیپینگ (Shipping) است. کشتیهای الانجیبر، تانکرهای فوقپیشرفته و گرانقیمتی با فناوریهای برودتی کرایوژنیک هستند که ساخت آنها در انحصار شمار اندکی از یاردهای کشتیسازی جهانی (عمدتاً کرهای و چینی) قرار دارد و نرخ اجاره روزانه آنها شدیداً نوسانی است. راهاندازی پالایشگاه بدون در دست داشتن استراتژی روشن برای ناوگان حمل یا قراردادهای فروش در مبدأ (FOB)، پروژه را در لنگرگاه به گل مینشاند. توسعه توان کشتیرانی تخصصی و تنظیم قراردادهای پیشفروش منوط به تأمین کشتی توسط خریدار، مهمترین الزاماتی است که مدیران پروژه باید در همین پنجره ۳۶ ماهه با دقت روی میز بچینند.
احیای پروژه ایران الانجی فراتر از یک طرح نفتی معمول است؛ این پروژه نماد بازتعریف مهندسی در شرایط اضطرار و عبور از تفکر «صبر برای لغو تحریمها» به رویکرد «بازآفرینی امکانات در دسترس» است. واقعیت آن است که صنایع ساحلی انرژی همواره زیر بار تهدیدات ژئوپلیتیکی و منطقهای قرار دارند و ارتقای تابآوری پدافند غیرعامل ضرورتی اجتنابناپذیر است؛ اما خواباندن سرمایههای کشور به بهانه ریسکهای محیطی، خسارتبارترین گزینه ممکن بود.
اگر وعده ۳۶ ماهه با انضباط مالی و جریان پایدار تزریق ۱.۵ میلیارد یورو عملیاتی شود، نه تنها طلسم چند دهه محرومیت از بازار گاز فوقسرد شکسته خواهد شد، بلکه پیامی روشن به بازار انرژی مخابره میشود: ایران، حتی در سختترین شرایط، از مدار بازیگری بزرگ در صحنه گاز جهان خارج نخواهد شد. ققنوس الانجی این بار نه در رویاهای کاغذی، بلکه بر ریل امکانات واقعی و ارادهای درونزا به دنبال پرواز است.