جهان اقتصاد گزارش می دهد؛
عبور هزینه ساخت مسکن از مرز ۸۰ میلیون
رضا پورحسین - روزنامه نگار
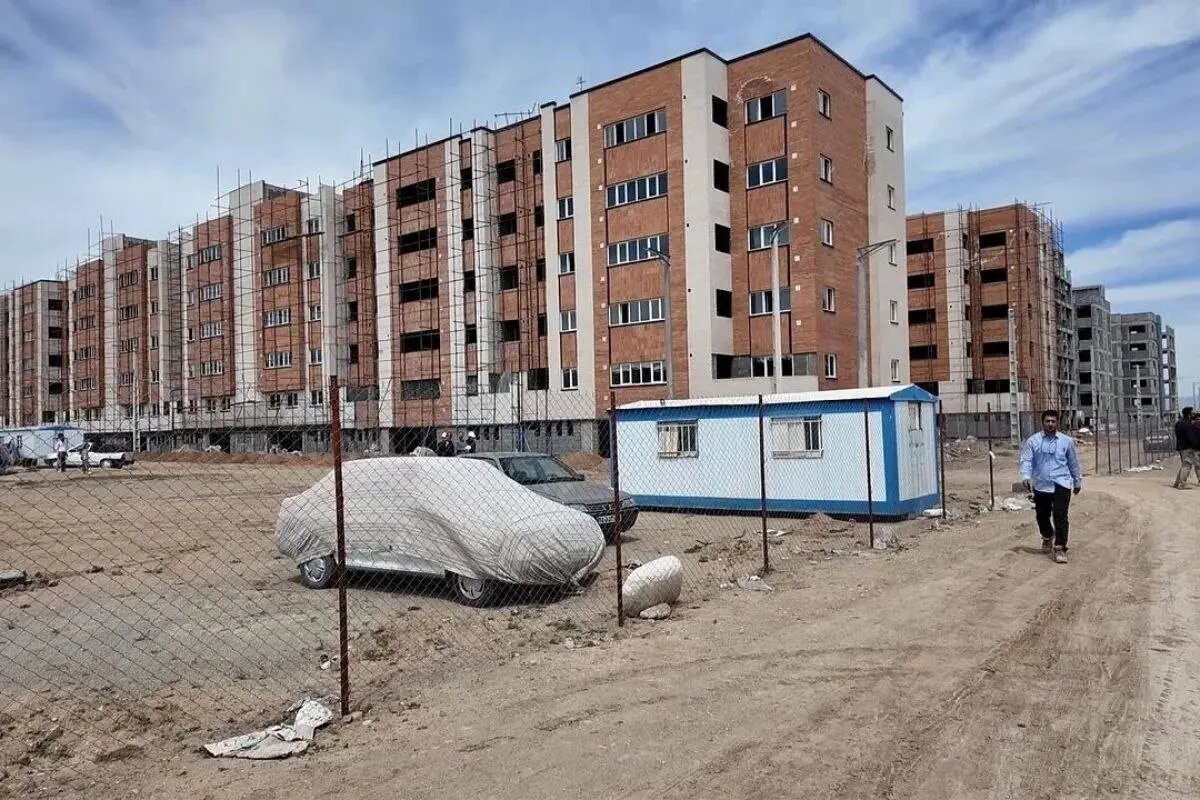
جهان اقتصاد: مدیرعامل صندوق ملی مسکن اخیراً صراحتاً اذعان کرد که منابع این صندوق بهتنهایی قادر به پاسخگویی به نیاز خانهدار شدن مردم نیست و هزینه ساخت هر مترمربع مسکن در بالاترین شرایط به حدود ۸۰ میلیون تومان رسیده است.
این اظهارنظر که بازتاب گستردهای در فضای اقتصادی کشور داشته، پرده از واقعیتی تلخ برمیدارد که سالهاست در لایههای مختلف جامعه حس میشود اما کمتر با این صراحت از سوی مقامات مسئول بیان شده است.
وقتی هزینه ساخت یک واحد مسکونی صد متری صرفاً از بابت مصالح و اجرا به حدود هشت میلیارد تومان میرسد و قیمت سایر هزینههای جانبی را نیز باید به آن افزود، فاصله میان قدرت خرید بخش عمدهای از خانوارها و قیمت تمامشده مسکن چنان عمیق میشود که عملاً امکان مالکیت برای بسیاری از اقشار به رؤیایی دور از دسترس تبدیل میگردد.
این در حالی است که عملاً قسمت بزرگی از مردم همچنان درآمدشان ثابت مانده یا رشد آن بسیار ناچیزتر از نرخ تورم و افزایش هزینههای زندگی است.
حقوق و دستمزد کارمندان، کارگران و حتی بسیاری از مشاغل آزاد در سالهای اخیر به اندازهای افزایش نیافته که بتواند حتی بخشی از شکاف ایجادشده را جبران کند. در چنین شرایطی اگر خانوادهای بتواند ماهانه بخشی از درآمد خود را پسانداز کند، محاسبه ساده نشان میدهد که با قیمتهای فعلی ساخت و خرید مسکن، باید بیش از یک قرن منتظر خانهدار شدن بماند.
این رقم نه اغراق است و نه شعار؛ بلکه نتیجه مستقیم مقایسه درآمد ثابت یا تقریباً ثابت بخش وسیعی از جامعه با هزینه نجومی مسکن است.
نسلهای جوان که وارد بازار کار میشوند، با مشاهده این فاصله، امید به تشکیل خانواده مستقل و داشتن سرپناه ملکی را از دست میدهند و بسیاری از تصمیمهای زندگیشان تحت تأثیر همین ناتوانی قرار میگیرد.
پیامدهای این وضعیت فراتر از حوزه اقتصادی صرف است. فشار روانی ناشی از ناامنی مسکن، افزایش سن ازدواج، کاهش نرخ فرزندآوری، مهاجرتهای اجباری به حاشیه شهرها و گسترش سکونتگاههای غیررسمی تنها بخشی از تبعات اجتماعی این شکاف عمیق است.
وقتی بخش قابلتوجهی از درآمد خانوار صرف اجاره مسکن میشود، سهم هزینههای آموزش، بهداشت و تغذیه کاهش مییابد و کیفیت زندگی بهطور کلی تنزل پیدا میکند.
در عین حال، بازار مسکن به دلیل همین تقاضای انباشته و عرضه محدود، همچنان مستعد نوسانهای شدید باقی میماند و هر موج تورمی جدید میتواند فاصله را باز هم بیشتر کند.
در چنین فضایی، تسهیل و توسعه مسکن استیجاری میتواند بهعنوان یکی از راهکارهای کوتاهمدت و میانمدت عمل کند. ایجاد واحدهای استیجاری استاندارد با اجارهبهای کنترلشده، حمایت از سرمایهگذاری بخش خصوصی در ساخت مجتمعهای اجارهای بلندمدت و طراحی قراردادهای استیجاری پایدار که امنیت سکونت را برای مستأجران فراهم آورد، میتواند فشار فوری بر خانوادهها را کاهش دهد.
تجربه برخی کشورها نشان داده است که وقتی مسکن استیجاری بهعنوان گزینهای معتبر و نه موقتی و تحقیرآمیز شناخته شود، بخشی از تقاضا برای خرید فوری مسکن کاهش مییابد و فرصت برای برنامهریزی بلندمدتتر فراهم میشود. البته موفقیت این رویکرد نیازمند مقررات روشن، حمایت مالی هدفمند و جلوگیری از تبدیل واحدهای استیجاری به ابزار سفتهبازی است.
از سوی دیگر، کاهش ارزش دلار در برابر ریال نیز میتواند اندکی شرایط را بهتر کند.
بسیاری از نهادههای ساختمانی و تجهیزات مرتبط با صنعت مسکن بهطور مستقیم یا غیرمستقیم تحت تأثیر نرخ ارز قرار دارند.
کاهش ارزش دلار به معنای تقویت نسبی قدرت خرید ریال در بازارهای مرتبط با مصالح وارداتی یا وابسته به ارز است و میتواند بخشی از فشار هزینهای را تخفیف دهد.
البته این امر بهتنهایی معجزه نمیکند و نیازمند ثبات اقتصادی، کنترل تورم داخلی و سیاستهای پولی منسجم است تا اثر آن پایدار بماند و صرفاً به یک کاهش موقت و ناپایدار تبدیل نشود.
واقعیت آن است که حل مسئله مسکن در شرایط کنونی نیازمند ترکیبی از سیاستهای کوتاهمدت و بلندمدت است. افزایش تولید مسکن از طریق تسهیل فرآیندهای اداری، آزادسازی زمینهای مناسب، حمایت از فناوریهای ساخت صنعتی و کاهش هزینههای مبادله میتواند عرضه را تقویت کند.
همزمان، تقویت قدرت خرید خانوارها از طریق رشد واقعی دستمزدها و کنترل تورم، شرط ضروری برای ایجاد توازن میان عرضه و تقاضا است.
صندوق ملی مسکن هرچند میتواند نقش محرک اولیه را ایفا کند، اما همانطور که مدیرعامل آن تأکید کرده، بهتنهایی کافی نیست و باید منابع بانکی، آورده مردمی و سرمایهگذاری بخش خصوصی در کنار آن قرار گیرند.
با این حال، حتی با اجرای بهترین سیاستها نیز نباید انتظار داشت که فاصله ایجادشده یکشبه پر شود.
آنچه اهمیت دارد، ایجاد چشماندازی واقعبینانه و قابلدستیابی است تا نسلهای فعلی و آینده احساس نکنند که خانهدار شدن برایشان امری محال تر شده است.
توسعه مسکن استیجاری استاندارد، کاهش تلاطم ارزی و تلاش برای ثبات اقتصادی، اگرچه راهحلهای کامل نیستند، اما میتوانند اندکی از سنگینی این بار را بکاهند و امید به بهبود تدریجی شرایط را زنده نگه دارند.
باید توجه داشت که مسکن نه تنها یک کالای اقتصادی بلکه زیربنای امنیت اجتماعی و کرامت انسانی است و نادیده گرفتن ابعاد انسانی این بحران، هزینههایی به مراتب سنگینتر از ارقام مالی فعلی به جامعه تحمیل خواهد کرد.