جهان اقتصاد بررسی میکند:
مادران نانآور در چرخدندههای تورم
زهرا طاهروردیان - روزنامهنگار
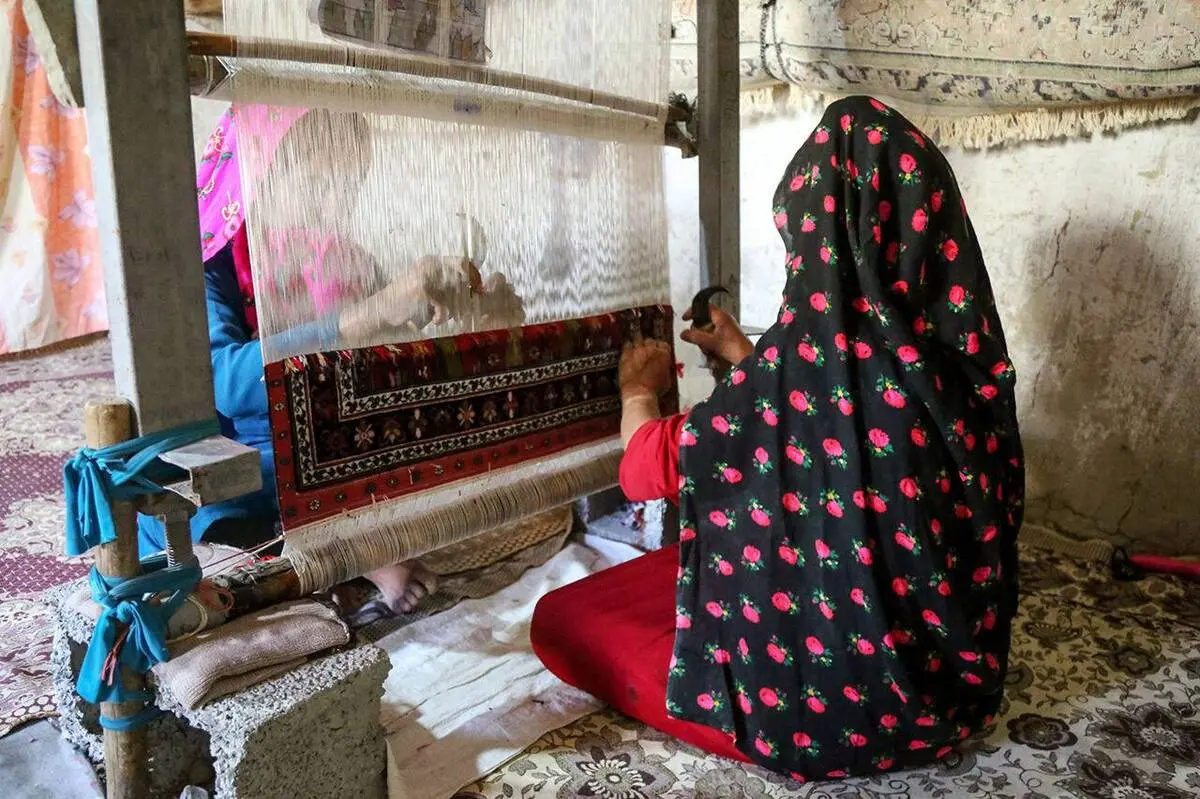
زنان سرپرست خانوار همزمان مسئول تأمین درآمد، مراقبت از اعضای خانواده و اداره خانهاند. در چنین وضعیتی، افزایش هزینههای زندگی و ناامنی شغلی میتواند هر اختلال کوچک در درآمد را به بحرانی معیشتی تبدیل کند. پرسش اصلی این است: آیا حمایتهای موجود برای رسیدن این زنان به مسکن، بیمه و شغل پایدار به هم پیوند خوردهاند؟
در بحثهای مربوط به زنان سرپرست خانوار، معمولاً از رشد شمار آنان و ناکافیبودن بستههای حمایتی سخن گفته میشود. اما برای داوری درباره اندازه این تغییر یا میزان اثربخشی حمایتها باید آمار قابل مقایسه، بازه زمانی و تعریف مشترکی از «سرپرست خانوار» در دست باشد. در اطلاعات ارائهشده چنین دادههایی وجود ندارد بنابراین مسئله سنجش عددی یک روند نیست، بلکه واکاوی موانعی است که میتوانند فرصت اشتغال و امنیت معیشتی این زنان را محدود کنند.
سرپرستی خانوار فقط به معنای کسب درآمد نیست. زنی که هزینههای خانه را میپردازد، ممکن است همزمان مسئول نگهداری از کودک، مراقبت از عضو بیمار خانواده یا انجام کارهای روزمره خانه نیز باشد. این مسئولیتها زمان و امکان جابهجایی او را محدود میکند و بر انتخاب شغل اثر میگذارد. در نتیجه، ارزیابی وضعیت اقتصادی زنان سرپرست خانوار تنها با پرسش از شاغلبودن یا نبودن آنان کامل نمیشود؛ باید دید چه کاری انجام میدهند، درآمد آن چقدر قابل اتکاست و در برابر بیکاری یا بیماری چه پشتوانهای دارند.
اشتغال خانگی برای زنی که نمیتواند ساعتهای طولانی بیرون از خانه باشد در نگاه نخست راهحلی در دسترس به نظر میرسد. او میتواند بخشی از زمان خود را به تولید اختصاص دهد و در کنار آن، مسئولیتهای خانوادگی را پیش ببرد. بااینحال، انعطاف زمانی بهتنهایی شغل پایدار نمیسازد. اگر سفارشها نامنظم باشند، قیمت مواد اولیه تغییر کند یا فروش محصول به چند مشتری محدود وابسته بماند، درآمد حاصل از کار خانگی نیز ناپایدار خواهد بود.
بخشی از دشواری به شیوه سنجش کار بازمیگردد. عنوان «شاغل» میتواند وضعیتهای بسیار متفاوتی را در خود جای دهد: از فردی با سفارش مستمر و درآمد قابل پیشبینی تا کسی که تنها در بعضی ماهها محصولی میفروشد. برای تحلیل آمار اشتغال زنان سرپرست خانوار، شمار افراد شاغل بهتنهایی کافی نیست. میزان درآمد، استمرار کار، ساعتهای کاری، پوشش بیمه و سهم هزینه تولید از مبلغ فروش نیز اهمیت دارد. بدون این اطلاعات، ممکن است افزایش اشتغال ثبت شود، اما روشن نباشد که معیشت خانوادهها واقعاً باثباتتر شده است یا نه.
همین تفاوت میان «داشتن کار» و «داشتن درآمد کافی» در سیاست حمایتی تعیینکننده است. آموزش یک مهارت یا تأمین ابزار اولیه میتواند آغاز فعالیت را ممکن کند، اما پاسخ همه مسئله نیست. زنی که محصول تولید میکند برای ادامه کار به مواد اولیه، مشتری و امکان فروش با قیمتی نیاز دارد که هزینههایش را پوشش دهد. اگر یکی از این حلقهها از کار بیفتد، مهارتآموزی لزوماً به استقلال اقتصادی نمیرسد و هزینهای که برای شروع کار شده نیز ممکن است به درآمد پایدار تبدیل نشود.
بحث بیمه قالیبافان و شاغلان مشاغل خانگی، پرسشی فراتر از ثبتنام در یک طرح را پیش میکشد: آیا کسی که از کار خود درآمد نامنظم دارد، میتواند پوشش بیمهای را بهطور مستمر حفظ کند؟ برای پاسخ باید هزینه مشارکت، شرایط دسترسی و استمرار پوشش در کنار وضعیت واقعی درآمد بررسی شود. صرف وجود یک مسیر بیمهای نشان نمیدهد که همه زنان سرپرست خانوار فعال در این حوزهها از آن برخوردارند یا هنگام وقفه در کار، پشتوانه کافی دارند.
اهمیت بیمه زمانی آشکارتر میشود که درآمد خانواده به کار یک نفر وابسته باشد. بیماری، ناتوانی موقت یا از دست رفتن سفارش میتواند همزمان درآمد را کاهش دهد و هزینههای تازهای ایجاد کند. در چنین شرایطی، فاصله میان سیاست اشتغال و سیاست تأمین اجتماعی به یک ضعف معیشتی تبدیل میشود. حمایت مؤثر باید به این پرسش پاسخ دهد که زن سرپرست خانوار در دورهای که نمیتواند کار کند، چگونه هزینههای ضروری خانه را میپردازد؛ پرسشی که با معرفی او به یک فرصت شغلی بهتنهایی حل نمیشود.
از سوی دیگر، اشتغال خانگی نباید به معنای نادیدهگرفتن ارزش کار باشد. وقتی محل کار و خانه یکی است، مرز ساعت کار، استراحت و مسئولیتهای مراقبتی بهآسانی از بین میرود. ممکن است تولید یک کالا ساعتها زمان ببرد اما هنگام قیمتگذاری تنها هزینه مواد اولیه دیده شود. اگر ارزش زمان و نیروی کار در قیمت محصول محاسبه نشود، افزایش تعداد سفارشها هم لزوماً به بهبود معیشت منجر نخواهد شد. این مسئله برای زنی که امکان واگذاری بخشی از کار خانه را ندارد، اهمیت بیشتری پیدا میکند.
دسترسی دشوار به تسهیلات بانکی، یکی دیگر از موانع پیش روی زنان سرپرست خانوار است. نیاز مالی آنان میتواند از خرید ابزار و مواد اولیه تا پوشش هزینههای ضروری زندگی متفاوت باشد اما این دو نیاز را نباید با یک راهحل پاسخ داد. وامی که قرار است به توسعه کسبوکار کمک کند، زمانی کارآمد است که مسیر فروش و توان بازپرداخت آن روشن باشد در غیر این صورت، بدهی تازه ممکن است به فشار معیشتی خانواده اضافه شود.
برای یک تولیدکننده خانگی، آسانترشدن دسترسی به وام فقط به معنای کوتاهترشدن مراحل اداری نیست. شرایط دریافت تسهیلات باید با واقعیت درآمدهای نامنظم نیز سازگار باشد. زنی که سفارشهای فصلی یا مقطعی دارد، ممکن است نتواند تعهد مالی ثابتی را با همان نظم ماهانه بپردازد. ازاینرو، سنجش موفقیت تسهیلات نباید به تعداد وامهای پرداختشده محدود شود. پرسش مهمتر این است که دریافتکننده پس از وام توانسته تولید و فروش خود را حفظ کند یا بازپرداخت اقساط، بخش بزرگی از درآمدش را میبلعد.
مسکن نیز از همین چرخه جدا نیست. هزینه تأمین خانه، سهمی از درآمد را میگیرد که میتوانست صرف خوراک، آموزش، درمان یا توسعه کار شود. برای کسی که در خانه کار میکند، بیثباتی محل سکونت میتواند بر خود فعالیت اقتصادی هم اثر بگذارد: جابهجایی، فضای کار، نگهداری ابزار و ارتباط با مشتری را دشوارتر میکند. بنابراین اگر حمایت معیشتی، اشتغال و مسکن جداگانه طراحی شوند ممکن است پیشرفت در یکی از آنها با فشار ناشی از دیگری خنثی شود.
تولید محصول پایان زنجیره اشتغال نیست. زنی که در خانه قالی میبافد یا کالایی دیگر تولید میکند، باید بتواند برای آن بازار پیدا کند، قیمت مناسب بگیرد و هزینه رسیدن محصول به خریدار را مدیریت کند. بازارسازی از این جهت اهمیت دارد که ظرفیت تولید را به درآمد تبدیل میکند. بدون شناخت مشتری و مسیر فروش، حتی محصول باکیفیت نیز ممکن است مدتها فروش نرود یا با قیمتی عرضه شود که سهم ناچیزی برای تولیدکننده باقی بگذارد.
در این میان، نباید بار حل تمام مشکلات بازار را بر دوش خود تولیدکننده گذاشت. آموزش فروش و معرفی محصول میتواند مفید باشد اما زنی که هم نانآور خانواده است و هم مسئول مراقبت و کار خانه، برای بازاریابی نیز با محدودیت زمان روبهروست. حمایت از اشتغال خانگی زمانی منسجمتر میشود که از مرحله آموزش و تولید فراتر برود و امکان دسترسی پایدار به خریدار را نیز در نظر بگیرد. معیار نهایی، تعداد محصولات تولیدشده نیست؛ درآمدی است که پس از کسر هزینهها برای خانواده باقی میماند.
جمعبندی مسئله به یک انتخاب ساده میان کمک معیشتی و اشتغالزایی نمیرسد. کمک کوتاهمدت ممکن است در دوره فشار مالی ضروری باشد اما بهتنهایی ناامنی شغلی را برطرف نمیکند. اشتغالزایی نیز بدون بیمه، بازار فروش، تأمین مالی متناسب و توجه به هزینه مسکن، ممکن است مسئولیت تازهای بر دوش زنی بگذارد که پیشتر چند مسئولیت را همزمان بر عهده داشته است.
فاصله حمایت از حرف تا عمل، در نهایت با نتیجه آن در زندگی خانوار سنجیده میشود: آیا درآمد قابل اتکاتر شده، خطر از دست رفتن معاش کاهش یافته و امکان ادامه کار فراهم مانده است؟ برای پاسخ دقیق به این پرسشها، دادههای روشن درباره شمار زنان سرپرست خانوار، کیفیت اشتغال، پوشش بیمه، دسترسی به تسهیلات و وضعیت مسکن لازم است. تا آن زمان، آنچه میتوان با احتیاط گفت این است که حمایت مؤثر باید این نیازها را بهصورت یک چرخه بههمپیوسته ببیند، نه مجموعهای از بستههای جدا از هم.