گزارش «جهان اقتصاد» از دستاندازی مداوم واشنگتن به تهِ دیگ ذخایر استراتژیک
سراب بشکههای نجات
گلناز پرتوی مهر - روزنامه نگار
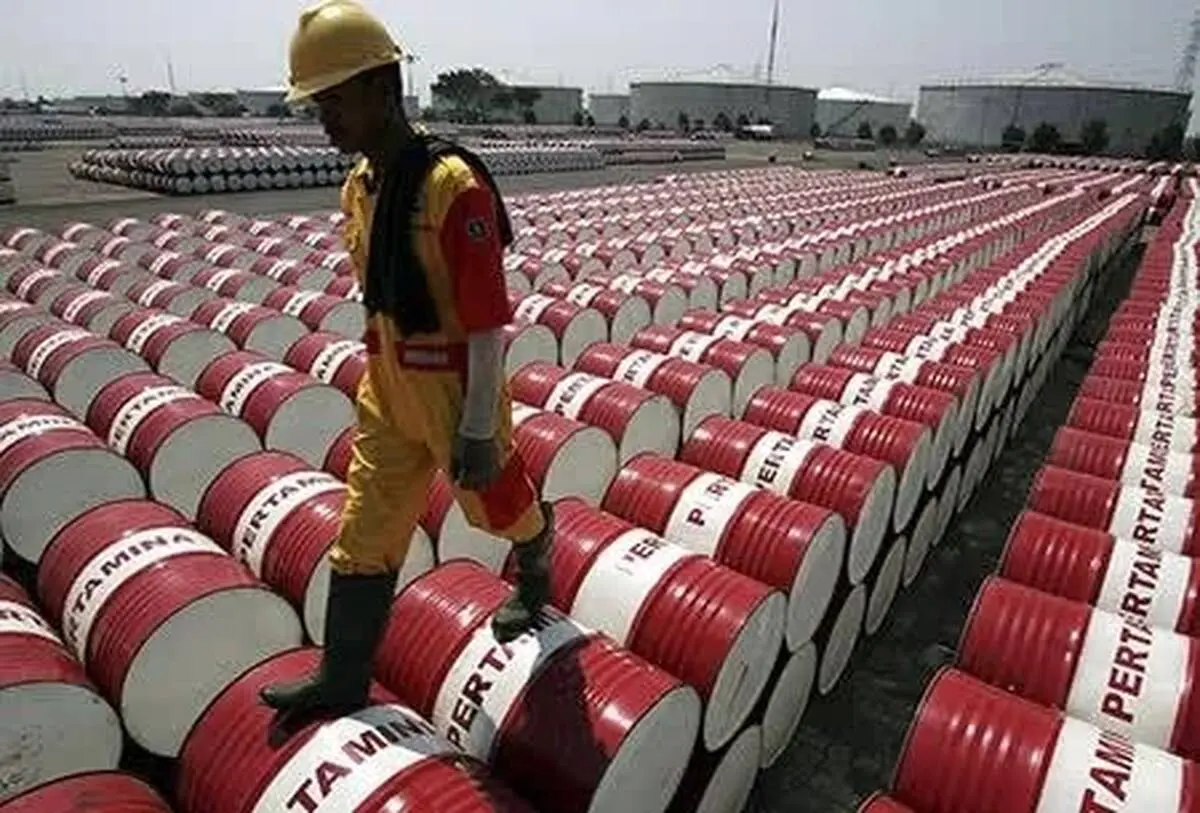
بازار جهانی نفت همواره صحنه نبرد میان متغیرهای بنیادین عرضه و تقاضا، محاسبات ژئوپلیتیک و بازیهای روانی معاملهگران بوده است. اما در سالهای اخیر، پدیدهای تکرارشونده و پرریسک، تعادل سنتی این بازار را دستخوش بازتعریفی خطرناک کرده است: «دستکاری ادامهدار دولت آمریکا در مخازن ذخایر استراتژیک نفت خام (SPR)». آنچه دههها پیش بهعنوان یک سپر دفاعی غیرقابللمس برای روزهای تاریک تحریم یا جنگهای ویرانگر طراحی شده بود، اینک به کارت بازی دمدستی واشنگتن برای فرونشاندن التهابات زودگذر تابلوهای بورس و فرار از فشارهای فزاینده تورمی در جایگاههای سوخت تبدیل شده است. با این حال، تابلوی تحولات واقعی بازار نشان میدهد که این تزریقهای پیاپی، نه تنها نتوانسته آرامشی ساختاری و پایدار پدید آورد، بلکه دست بزرگترین اقتصاد جهان را در برابر تلاطمهای پیشرو بهشدت خالی کرده است.
برداشتهای پیدرپی و ثبت رکوردهای تازه در تخلیه مخازن زیرزمینی در لوئیزیانا و تگزاس، در نگاه نخست با توجیه مهار تورم انرژی، خنثیسازی ترکشهای ژئوپلیتیک و حمایت از مصرفکنندگان داخلی و همپیمانان کلید خورد. اما واقعیتهای بنیادین نفت همواره قویتر از دستکاریهای کاغذی و حراجهای دولتی عمل میکنند. تجربه نشان داده است که تزریق فیزیکی نفت به بازار بدون حل ریشههای بنیادین ناترازی و نادیده گرفتن انضباط تولید در اوپکپلاس، اثری موقت، شکننده و صرفاً التیامبخش در مقیاس چند هفته یا چند ماه دارد.
بازار نفت یک سیستم پیچیده و درهمتنیده بینالمللی است؛ جایی که جهتگیری نهایی قیمتها نه بر پایه تخلیه چند میلیون بشکه نفت از مخازن نمکی، بلکه بر مدار سرمایهگذاریهای بالادستی، تابآوری شبکه پالایشی، ریسکهای عبور و مرور دریایی و چشمانداز کلان رشد اقتصادی جهان تعیین میشود. از همین رو، حراجهای دورهای اگرچه در لحظه اعلام خبر، شیب صعودی قیمتها را برای چند روز مهار میکنند، اما بهمحض فروکش کردن موج خبری، بازار مجدداً به مدار اصلی ناترازی بازمیگردد؛ با این تفاوت ساختاری که در دور بعدی جهش قیمتها، ذخایر واشنگتن تحلیل رفته و ابزار کنترلی آن کندتر از گذشته است.
نگاهی دقیق به روندهای آماری، عمق فرسایش توان استراتژیک آمریکا را برملا میسازد. موجودی ذخایر استراتژیک این کشور به سطوحی نزدیک به ۲۸۲ میلیون بشکه سقوط کرده است؛ رقمی که کف تاریخی تازهای از اوایل دهه ۱۹۸۰ به بعد محسوب میشود. در تازهترین برآوردها، تخلیه ادامهدار این مخازن در پیوند با تعهدات بسته اضطراری آژانس بینالمللی انرژی، کاهشی دیگر به میزان ۱۷ میلیون بشکه را روی دست کاخ سفید میگذارد؛ رخدادی که اگر پیش از بازخرید و جایگزینی محمولههای پیشین عملیاتی شود، موجودی کل ذخایر اضطراری را به حوالی ۲۶۶ میلیون بشکه تقلیل خواهد داد.
قرار گرفتن حجم ذخایر در کانال ۲۶۰ میلیون بشکهای، عبور از مرز روانی بازار و تماس مستقیم با خط قرمزهای فنی و حداقل ظرفیت عملیاتی مخازن تلقی میشود. در کنار این افت شدید در ذخایر دولتی، نباید از فرسایش پیوسته ذخایر تجاری بخش خصوصی نیز غافل شد؛ بهگونهای که در روندی چند ماهه، بیش از ۵۱ میلیون بشکه از ذخایر تجاری نفت خام آمریکا نیز افت کرده و تخلیه شده است. این تلاقی نگرانکننده میان کفنشینی ذخایر دولتی و افت ظرفیتهای بخش خصوصی، به این معناست که ضربهگیرهای سنتی اقتصاد غرب در برابر شوکهای ناگهانی، تا حد زیادی فرسوده و کماثر شدهاند.
پرسش بنیادینی که معاملهگران بینالمللی با آن مواجهاند این است: اگر شوک بنیادین بزرگتری رخ دهد، واشنگتن چه در چنته خواهد داشت؟ سناریوی آزمون واقعی تابآوری بازار، در آبراهههای استراتژیک جهان و در صدر آنها «تنگه هرمز» نهفته است؛ شاهرگ تپندهای که روزانه بخش عمدهای از تراز صادرات نفت دریابرد بینالمللی از آن عبور میکند.
در صورت بروز هرگونه اختلال فراگیر در این گلوگاه ترانزیتی، بازار با شوک قیمتی بیسابقهای روبهرو خواهد شد. در چنین چرخهای از تشدید بحران، ایالات متحده برای پیشگیری از یک رکود تورمی مرگبار و پاسخ به تقاضای مهارناپذیر پالایشگاهها، گزینهای جز ورود دوباره به انبار ذخایر نخواهد داشت. اما تفاوت اینجاست که در شرایط کنونی، حجم و دفعات برداشتهای گذشته، دست مانور آمریکا را بسته است. واشنگتن در موقعیتی گرفتار شده که برای سرپوش گذاشتن بر کسری صادرات، ناچار به پذیرش هزینههای خردکننده و تخلیه تهِ مانده بشکهها خواهد بود؛ مسیری که در واقعیت، توان بازدارندگی و مدیریت بحران آن را بهشدت خلع سلاح میکند.
یکی از نقاط ضعف ملموس در معماری امنیت انرژی ایالات متحده، تمرکز عمده بر نفت خام و غفلت ساختاری از فرآوردههای میانتقطیر است.
برخلاف نفت خام، در بخش گازوئیل و سوختهای دیزلی، ساختار ذخیرهسازی استراتژیک متمرکز و دولتی در آمریکا وجود ندارد و این کشور تقریباً بهطور کامل به ظرفیتهای متغیر و شکننده تجاری و منطقهای اتکا دارد؛ موضوعی که در افت ذخایر میانتقطیر تا مرزهای نگرانکننده بهوضوح خود را نشان داده است.
در نقطه مقابل، ساختار ذخیرهسازی در اروپا—اگرچه تحت الزامات سختگیرانه آژانس بینالمللی انرژی برای تأمین ۹۰ روز واردات خالص تنظیم شده—شامل نگاهی راهبردی به زنجیره فرآوردهها، بهویژه گازوئیل است. گازوئیل در اقتصاد صنعتی غرب صرفاً یک سوخت ساده نیست؛ بلکه خون جاری در شریانهای حملونقل ریلی و جادهای، صنایع سنگین، زنجیره تأمین کشاورزی و تولید برق اضطراری است. تجربه اروپا نشان میدهد که تنوعبخشی به مبادی ورودی و تلفیق ذخایر خام و فرآورده، توان تابآوری اجتماعی و صنعتی را ارتقا میدهد؛ در حالی که واشنگتن با حراج بیمحابای نفت خام، گره کور کمبود مقطعی فرآورده و افت ذخایر دیزل را باز نکرده است.
سیاستگذاران کاخ سفید اکنون بر سر یک دوراهی پیچیده گرفتار شدهاند: «چگونه مخازنی را که در اوج بحران ارزان یا به بهای مهار بازار فروختهاند، دوباره پر کنند؟» فرآیند جایگزینی نفت برداشتشده بههیچوجه یک فرآیند ساده و تکخطی نیست. ورود مجدد خریداران دولتی به بازار برای خرید صدها میلیون بشکه نفت خام جهت تزریق دوباره به لایههای نمکی، خود میتواند جرقهای قدرتمند برای اوجگیری تقاضا و جهش دوباره نرخها باشد؛ همان اتفاقی که واشنگتن از آن فرار میکرد.
از سوی دیگر، شتاب تولید نفت شیل آمریکا نیز به دلیل انضباط سرمایهای شرکتهای حفاری و افزایش هزینههای تجهیزات، توان پوشش این ناترازی گسترده را به شکل معجزهآسا ندارد. وقتی شرکتهای پالایشی تنها بخش اندکی از تعهدات تحویل یا جایگزینی را بر عهده میگیرند، فرآیند احیای ذخایر به یک ماراتن طولانی و فرسایشی تبدیل میشود.
بررسی جامع و عینی آرایش ذخایر راهبردی نشان میدهد که این منابع برای مدیریت تکانههای حاد، مقطعی و برطرفکننده انسدادهای گذرا طراحی شدهاند، نه بهعنوان اهرمهایی دائمی برای تعدیل قیمت در رقابتهای سیاسی. واشنگتن با استمرار برداشتها و تخلیه مخازن خود تا لبه مرزهای بحرانی، شاید در برهههایی توهم مهار بازار را ایجاد کرده باشد، اما تاوان سنگین آن را با فرسایش توان بازدارندگی و افت تابآوری ژئوپلیتیک پرداخته است.
تا زمانی که ناترازیهای ساختاری عرضه و تقاضا، تنشهای امنیتی در گلوگاههای آبی جهان و محدودیت ظرفیتهای پالایشی به شکل ریشهای چاره نشوند، هیچ شعبدهبازی با پمپهای ذخایر استراتژیک نمیتواند سرنوشت بازار پرالتهاب نفت را تغییر دهد؛ سرابی که هر بار با عقبنشینی بیشتر ذخایر، بیپناهی اقتصاد مصرفکننده را عریانتر به نمایش میگذارد.