گزارش «جهان اقتصاد» از سناریوی های پیشروی جریان انرژی
تنگنای نبض جهان در آبراهه هرمز
گلناز پرتوی مهر - روزنامه نگار
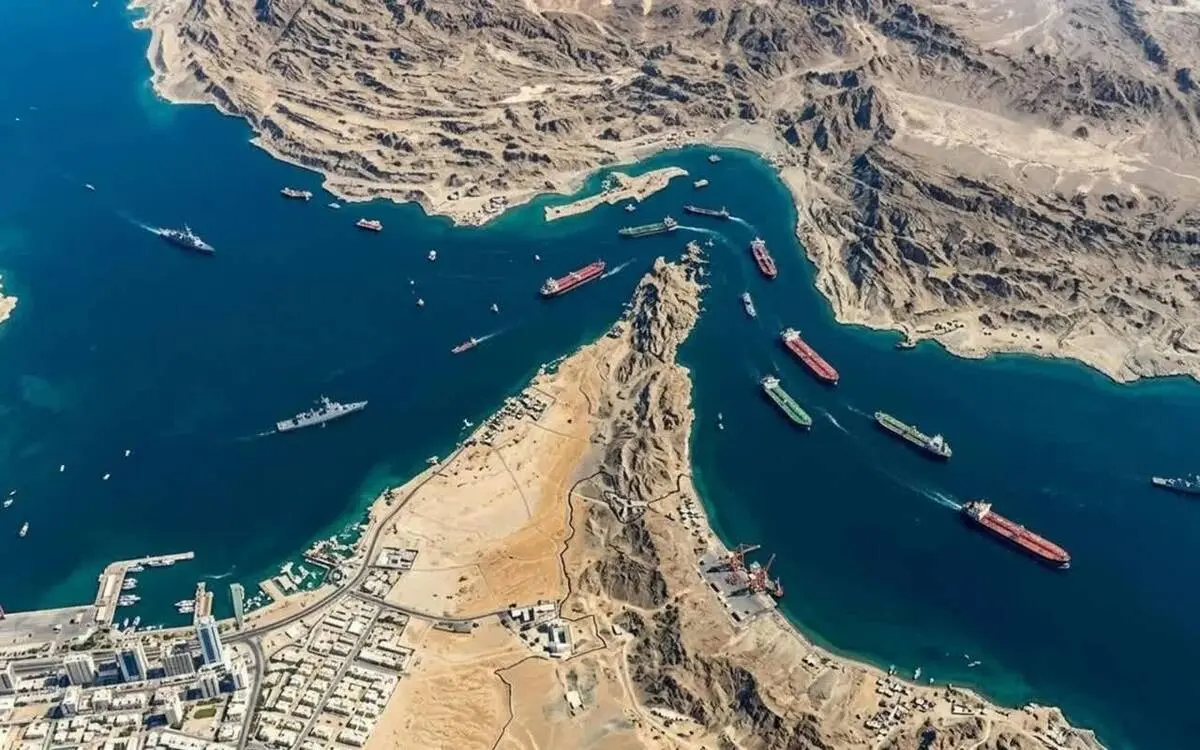
بازار جهانی انرژی مدتهاست از تعاریف سنتی و متون کلاسیک علم اقتصاد فاصله گرفته است. سالها پیش، تحلیل یک بحران نفتی با بررسی ساده تراز عرضه و تقاضا، حجم ذخایر شناور و ظرفیت مازاد تولید اعضای اوپک به نتیجه میرسید؛ اما تحولات اخیر خلیج فارس و گلوگاه راهبردی هرمز نشان داد که «معماری بازار نفت» دچار دگردیسی بنیادینی شده که هنوز بسیاری از اتاقهای فکر و سیاستگذاران بینالمللی در هضم پیچیدگیهای آن ناتوان ماندهاند. واقعیت پیشروی بازارهای بینالمللی یک گزاره بیپرده است: امنیت انرژی دیگر صرفاً به معنای جاری بودن فیزیکی نفت و الانجی نیست، بلکه با «قیمت اقتصادی و مقرونبهصرفه» گره خورده است؛ امنیتی که اگر دسترسی به آن با هزینههای کمرشکن مالی و بیمهای همراه باشد، عملاً تفاوتی با کمبود واقعی کالا در میدان عمل نخواهد داشت.
نخستین نکتهای که در ارزیابی نوسانات ماههای اخیر باید مد نظر داشت، استحاله بازار فیزیکی در بازارهای مشتقه مالی است. بیش از سه تا چهار دهه گذشته، سهم ابزارهای کاغذی شامل قراردادهای آتی، آپشنها، اوراق مشتقه و صندوقهای سرمایهگذاری متمرکز بر کامودیتیها به شکلی چشمگیر بر بازار انرژی مسلط شده است. نفت در ساختار نوین جهان، پیش از آنکه وارد تانکر یا پالایشگاه شود، بارها در قالب پروتکلهای مالی معامله میشود.
پیامد ساختاری این مالیسازی گسترده، کاهش عمق بازار فیزیکی و افزایش شدید شکنندگی قیمتهاست. امروزه مکانیزمهایی چون کال مارجین، ریسکهای مربوط به نقدشوندگی اجباری موقعیتهای معاملاتی در والاستریت و اروپا، و رفتار محافظهکارانه صندوقهای پوشش ریسک باعث شدهاند که بازار به مرحلهای از «بیشهشیاری» برسد. تحت چنین سازوکاری، قیمتها صرفاً به جابهجایی واقعی یک محموله واکنش نشان نمیدهند، بلکه تابعی از پیشبینیهای هیجانی و محاسبات سفتهبازانه از ریسک اختلال در جریان عبورومرور دریایی هستند. دقیقاً به همین علت است که اقداماتی نظیر هماهنگی گروه هفت برای آزادسازی هماهنگ ذخایر استراتژیک، عملاً کارایی مهارکننده خود را از دست داد؛ چرا که شوکهای انتظاری بازار، از حجم فیزیکی مداخلات دولتها بافاصلهای معنادار سبقت میگیرند.
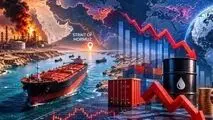
در کشاکش اصطکاکهای ژئوپلیتیکی، همواره نظریه توسعه کریدورهای جایگزین و لولههای انتقال نفت از خاک عربستان یا امارات به عنوان راهحلهای مهار بحران برجسته میشود. با این حال، نگاهی به آمار و ارقام فنی حوزه حملونقل و زیرساخت، واقعیت متفاوتی را گوشزد میکند. بیش از یکپنجم انرژی جهان، شامل حجم عظیمی از نفت خام صادراتی و محمولههای گاز طبیعی مایعشده (LNG) از دهانه تنگه هرمز عبور میکند.
زیرساختهای لولهای موجود و احداثشده در سواحل پیرامونی، حتی با احتساب خوشبینانهترین سناریوهای بهرهبرداری و اتصال ریلی، فاصلهای نجومی با ظرفیت جابهجایی روزانه ناوگان نفتکشها در این آبراهه دارند. ایجاد خطوط انتقال امن با قطر بالا، تلمبهخانهها و مخازن ذخیرهسازی بندری در بیرون از خلیج فارس، به سالها زمان و دهها میلیارد دلار سرمایهگذاری سنگین عمرانی نیاز دارد؛ گزینهای که به هیچ عنوان نمیتواند در افق کوتاهمدت یا میانمدت، خلأ انسداد یا محدودیت در این شاهراه را پوشش دهد. در نتیجه، سرنوشت نرخ تورم و رشد اقتصادی جهان همچنان در این کانال باریک رقم میخورد.
بررسی دینامیک کنونی زنجیره تأمین و نحوه تعامل کشورهای حاشیه این آبراهه، وضعیت بازار را در برابر سه مسیر متمایز قرار داده است:
در حال حاضر بازار در وضعیتی از مدیریت هوشمند بحران سیر میکند؛ حالتی که در آن با سازوکارهای بومی و هماهنگیهای منطقهای میان بازیگران اصلی آبراهه، شناورها و محمولهها بر اساس معیارهای امنیتی و تجاری مشخص تفکیک شده و دسترسی گزینشی برقرار است. برخلاف تصور اولیه کارشناسان غربی که این شرایط را گذرا و محکوم به شکست میدانستند، سازوکار عبور انتخابی توانسته تا حدودی به عنوان یک «تعادل پایدار نوین» عمل کند. با این حال، هزینه این سناریو برای اقتصاد جهانی تداوم سطح بالای قیمتها، افزایش سرسامآور نرخ پریمیوم بیمههای دریایی و شکلگیری یک ریسک دائمی است. این الگو شاید در تابستان مانع از انفجار ناگهانی بازار شد، اما با ورود به فصول پاییز و زمستان و صعود تقاضای جهانی برای سوخت گرمایشی و خوراک نیروگاهی، پایداری این تعادل شکننده به شدت تهدید خواهد شد.
عقلانیت اقتصادی حکم میکند که پایدارترین و کمهزینهترین مسیر برای تمام بازیگران—از شرکتهای بیمه اتکایی و پلتفرمهای مبادلات کاغذی گرفته تا کشورهای تولیدکننده و خریداران غولپیکر آسیایی—دستیابی به یک توافق مرحلهای باشد.
در این سناریو، طرفهای درگیر تنش میتوانند در ازای دریافت امتیازات اقتصادی، لغو محدودیتها و تنشزدایی ملموس، تردد دریایی را طی چند گام مشخص به روال عادی بازگردانند. کاهش تدریجی ریسک انتظاری و خروج تدریجی پریمیومهای جنگی از نرخگذاری محمولهها، میتواند بازخورد مثبتی ایجاد کرده و بازار را از دام نوسانات افسارگسیخته نجات دهد؛ عاملی که دسترسی پایدار و اقتصادی به سوخت را همزمان احیا میکند.
در نقطه مقابل، در صورتی که شکاف دیپلماتیک تعمیق یابد و محاسبات اشتباه نظامی به وقوع بپیوندد، بازار به سوی تشدید حملات یا خسارتهای جدی به تأسیسات و خطوط ناوبری سوق خواهد یافت. پیامد چنین سناریویی، فلج شدن بخش عمدهای از جریان نفت خلیج فارس، جهش نجومی هزینههای بیمه اتکایی و عدم تمایل مالکان تانکرها به اعزام شناورها خواهد بود؛ رخدادی که پترودلارهای جهانی را به کانالهای رکوردی تازهای پرتاب خواهد کرد و رکود تورمی بیسابقهای بر اقتصاد کشورهای مصرفکننده تحمیل میکند.
بازار جهانی انرژی در یک پیچ تاریخی قرار گرفته است. تحلیلگران اقتصادی نباید اشتباه دهههای گذشته را تکرار کنند؛ قیمتها دیگر صرفاً حاصل یک حسابداری ساده از میزان تولید چاهها و مصرف پالایشگاهها نیستند. حضور سنگین ابزارهای مالی پوشش ریسک در کنار وزن غیرقابل انکار ژئوپلیتیک تنگه هرمز، معادله را چندوجهی کرده است.
در این میدان، تداوم وضعیت عبور انتخابی هرچند مانع از قطع کامل شریان انرژی شده، اما قیمتهای کف بازار را در ارقامی بالا میخکوب کرده است. با نزدیک شدن به اوج تقاضای فصول سرد سال، اقتصاد جهانی فرصت چندانی برای اتلاف وقت ندارد؛ یا باید تن به یک توافق جامع، مرحلهای و دیپلماتیک برای عادیسازی جریان انرژی داده شود، یا اینکه جهان باید خود را برای تحمل موج تازهای از شوکهای تورمی و جهشهای قیمتی برآمده از آتش زیر خاکستر این آبراهه استراتژیک آماده کند. بازگشت به دوران نفت ارزان و بیدغدغه پیش از بحرانها، دستکم با این ساختار بازار و تداوم ریسکهای معلق، سرابی بیش نخواهد بود.