«جهان اقتصاد» گزارش می دهد
وقتی عقربههای نفت به عقب برنمیگردند
گلناز پرتوی مهر - روزنامه نگار
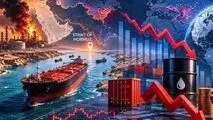
تا همین چند ماه پیش، میزهای تحلیل در نهادهای بینالمللی انرژی مملو از مدلسازیهایی بود که سال جاری میلادی را موسم «فراوانی نفت» و انباشت مازاد عرضه معرفی میکردند. فرضیات کلاسیک بازار بر این پایه چیده شده بود که ظرفیت مازاد اوپکپلاس، در کنار رشد مداوم تولید حوضههای شیل در قاره آمریکا، تراز عرضه و تقاضا را بهنفع مصرفکنندگان سنگین خواهد کرد. اما تحولات ژئوپلیتیک ماههای اخیر و گسترش تقابل نظامی آمریکا و رژیم صهیونیستی در خاورمیانه، خط بطلانی قطعی بر تمام آن محاسبات آزمایشگاهی کشید.
امروز دیگر سخن از یک نوسان کوتاهمدت یا پرش هیجانی قیمتها نیست؛ تغییر لحن هشدارهای بینالمللی و اذعان به اینکه بازارها دستکم تا افق ۲۰۲۷ قادر به بازیابی تعادل گذشته خود نخواهند بود، نشان از واقعیتی عمیقتر دارد: نظم پیشین انرژی فروپاشیده و یک «نرمال جدید» و پرهزینه در شریانهای حیاتی نفت و گاز جهان استقرار یافته است.
بزرگترین خطای ارزیابیهای گذشته، نگاه مکانیکی به مفهوم «عرضه فیزیکی» بدون لحاظ امنیت مسیرهای تبادل و انعطافپذیری تأسیسات مبدا بود. ورود مستقیم خاورمیانه به دالان تنش تمامعیار، تنها عرضه نفت خام را دچار آسیب نکرد، بلکه فرضیه بنیادین «جریان پیوسته و ارزان نفت» را در بازارهای جهانی از بین برد.
بازاری که انتظار میرفت با سناریوی مازاد عرضه، نفت ارزان را به اقتصادهای صنعتی تزریق کند، اکنون با سه لایه تنش همزمان دست به گریبان است:
شکنندگی زیرساختهای پالایشی و بارگیری: حتی بدون انقطاع کامل جریان نفت، تغییر مدام مسیرها، احتیاط پالایشگاهها در عقد قراردادهای بلندمدت و نیاز به مخزنداری استراتژیک، زنجیره تأمین را بهشدت ناکارآمد کرده است.
حذف حاشیه امنیت بازار: ظرفیت مازاد تولید که همواره نقش بالشتک اطمینان (Buffer) را برای مهار شوکهای مقطعی ایفا میکرد، اکنون یا در مناطق پرریسک محصور شده یا بهدلیل التهاب بنادر، در کوتاهمدت دستیافتنی نیست.
اینکه نهادهای ارزیاب جهانی افق دستکم سهساله (تا سال ۲۰۲۷) را برای بازیابی ثبات ترسیم میکنند، یک عددسازی ژورنالیستی نیست؛ بلکه ریشه در فیزیک و اقتصاد صنعت انرژی دارد. صنعت نفت و فرآورده یک سامانه کلیدروشنکن نیست که با آتشبس یا توقف مقطعی تنشها، جریان روز پیش از جنگ در آن از سر گرفته شود:
چرخه سرمایهگذاریهای محتاط: تصمیمگیری برای پروژههای بالادستی (اکتشاف و توسعه میادین) نیازمند ثبات حداقل پنجساله در متغیرهای ریسک است. وقتی منطقهای وارد فاز تنش فرسایشی میشود، شرکتهای بزرگ چندملیتی و نهادهای مالی، هزینههای سرمایهای (Capex) خود را منجمد یا بازتعریف میکنند. اثر این عدمسرمایهگذاری روی عرضه، دقیقاً بین سالهای ۲۰۲۶ تا ۲۰۲۸ نمایان خواهد شد.
تغییر هندسه تجارت جهانی: جریانهای تجاری که برای دههها در مدارهای مشخص غرب آسیا به اروپا و شرق آسیا تنیده شده بودند، شکسته شدهاند. هدایت دوباره ناوگانها، جایگزینی گریدهای نفتی مختلف در پالایشگاهها و تطبیق مشخصات فنی میعانات و خوراکها، فرایندی طولانی، فنی و زمانبر است که ماهها و چه بسا سالها به طول میانجامد.
بحران انباشتی فرآوردههای نفتی: بازار نفت تنها خامفروشی نیست. بزرگترین شوک ماههای اخیر، تنگنای عرضه فرآوردههای میانتقطیر بهویژه گازوئیل صنعتی و سوخت جت بوده است. از کار افتادن یا کارکرد با ظرفیت پایین پالایشگاههای درگیر در کانون تنش، شکاف عرضه فرآورده را گستردهتر کرده و پر کردن این خلاء نیازمند بازطراحی و راهاندازی پالایشگاههای جایگزین در مناطقی دورتر از کانون بحران است.
یکی از کلیدیترین ابعاد تحولات کنونی، پیامد ناخواسته آن برای طراحان تحریم و تهاجم اقتصادی است. جنگی که با سودای تسلط یا مهار جریان انرژی به راه افتاد، در عمل کارآمدی ابزارهای مالی و قهری غرب را به حداقل رساند.
در شرایطی که بازار جهانی نفت تا لبه بحران کمبود و نوسان پیش رفته است، هر بشکه نفت تولیدی در حوزه منطقه نقشی تعیینکننده در مهار تورم جهانی ایفا میکند. امروز خریداران آسیایی، بهویژه غولهای صنعتی تشنه انرژی، ثابت کردهاند که در دوگانه «رعایت فشارهای سیاسی غرب» یا «روشن نگه داشتن موتور صنعت خود»، بیدرنگ بقای اقتصادی و امنیت زنجیره تأمین خویش را برمیگزینند.
به عبارت دیگر، تنش اخیر موجب شکلگیری سامانههای تسویه مالی موازی، کانالهای فرار از دلار و مسیرهای لجستیک مستقل از بنادر و ناوگان غربی شد؛ ساختارهایی که بازگشتناپذیرند و تا سال ۲۰۲۷ و پس از آن نیز ستونهای اصلی بازرگانی نفت آسیا باقی خواهند ماند.
پیامد ناگزیر این تلاطمات، وارونه شدن اولویتهای اقلیمی جهان است.
دولتها و مجتمعهای اقتصادی که پیشتر شعار سرعتبخشی به «گذار به انرژیهای تجدیدپذیر» را سر میدادند، اکنون با یک واقعیت سخت روبهرو شدهاند: بدون امنیت انرژی در کوتاهمدت، بقای صنعتی وجود ندارد.
شوک ناشی از تقابل اخیر نشان داد که انرژیهای نو هنوز از نظر چگالی انرژی و پایداری شبکه نمیتوانند شکاف ناشی از نفت و گاز را جبران کنند. در نتیجه، اقتصادهای بزرگ جهان در حال حاضر بودجههای کلانی را به بازسازی ذخایر استراتژیک هیدروکربوری، ایمنسازی دالانهای کشتیرانی و تثبیت دسترسی به منابع نفت و فرآورده اختصاص دادهاند. تا سال ۲۰۲۷، «امنیت پایدار تأمین» واژهای است که سرتیتر سیاستگذاریهای کلان انرژی در همه پایتختهای صنعتی جهان خواهد بود.
جمعبندی تحولات اخیر، پیامی شفاف برای بازیگران منطقهای و بینالمللی دارد: عصر انرژی ارزان و الگوهای تدارکاتی قابل پیشبینی به تاریخ پیوسته است. جهان ناچار است دستکم تا سه سال آینده با پیامدهای جنگ جاری، از جمله قیمتهای پایه بالاتر، نوسانات هفتگی شدید و بازطراحی مسیرهای بازرگانی نفت و پتروشیمی کنار بیاید.
برای کشورهای صاحب منابع انرژی و صنایع پالایشی در منطقه، این دوران اگرچه سرشار از ریسکهای پیرامونی و دغدغههای امنیتی است، اما همزمان فرصتی تاریخی برای تثبیت نقش ژئواکونومیک خویش به عنوان ستونهای غیرقابلحذف توازن انرژی جهان پدید آورده است. پیامی که از دل گزارشهای بینالمللی بیرون میآید، ساده اما بنیادین است: جهان تشنه انرژی، دیگر راهی برای عبور از جغرافیای منطقه بدون پرداخت هزینههای سنگین آن ندارد.