گزارش «جهان اقتصاد» از زمستان سخت اروپا و پناه بردن به ذخایر اضطراری نفت
قمار اروپا با ذخایر استراتژیک!
گلناز پرتوی مهر - روزنامه نگار
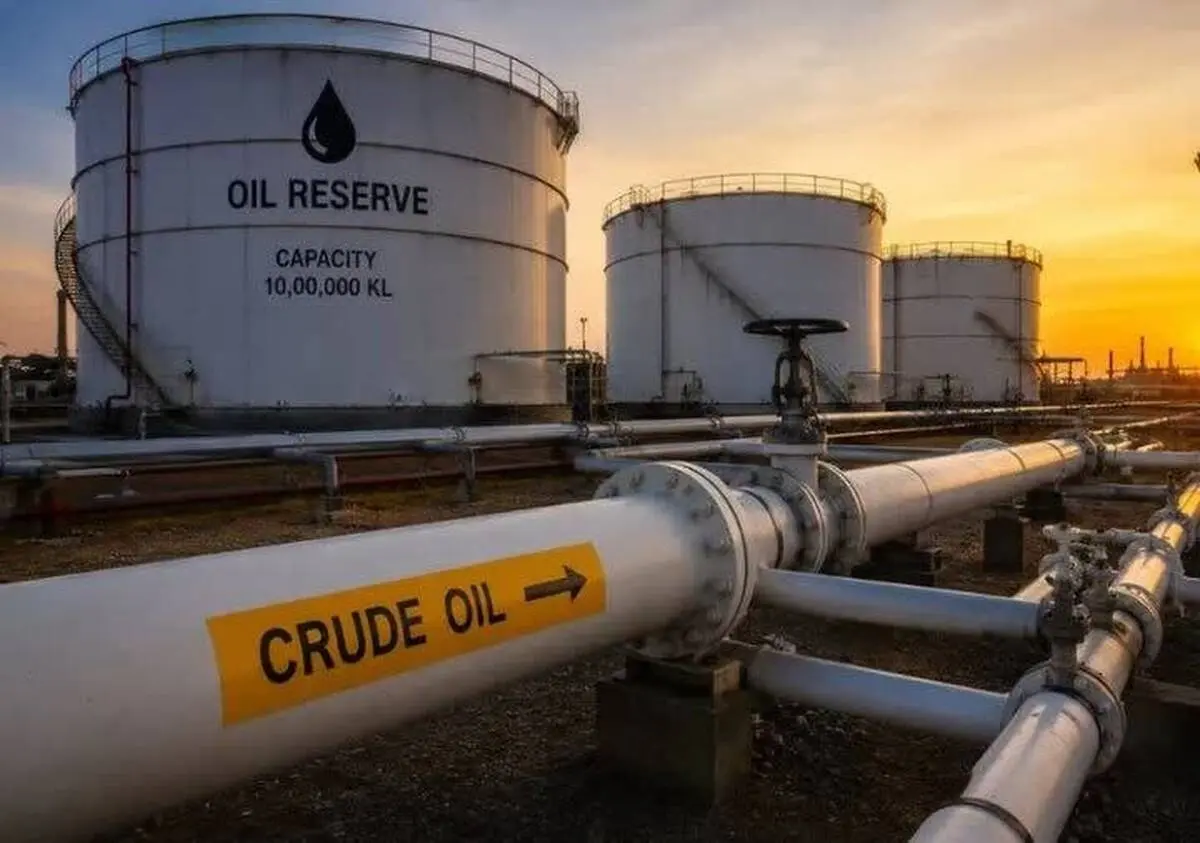
اروپا برای پایین آوردن قیمت سوخت، سراغ بشکههایی رفته که برای روز مبادا کنار گذاشته بود. قرار است طی سه ماه آینده بیش از ۴۲ میلیون بشکه نفت خام و فرآورده نفتی از ذخایر اضطراری کشورهای اروپایی وارد بازار شود؛ نیمی از این مقدار گازوئیل است. عدد بزرگی به نظر میرسد، اما پرسش اصلی چیز دیگری است: وقتی این سه ماه تمام شد، گازوئیل مورد نیاز اروپا از کجا خواهد آمد؟
در مقیاس روزانه، برنامه اعلامشده به عرضه حدود ۴۶۰ هزار بشکه نفت و فرآورده میرسد که نزدیک به ۲۳۰ هزار بشکه آن گازوئیل خواهد بود. فرانسه بهتنهایی وعده داده است ۱۰ میلیون بشکه گازوئیل عرضه کند. نکته مهم درباره این بخش از برنامه، شیوه قیمتگذاری آن است: دولت فرانسه میگوید ذخایر را به قیمت خریدِ پیش از بحران در اختیار توزیعکنندگان میگذارد، نه به قیمت روز بازار. کاهش ۱۲ تا ۱۸ سنت یورویی قیمت هر لیتر گازوئیل، برآورد دولت است؛ نتیجهای که تحقق آن به رسیدن محمولهها به شبکه توزیع و انتقال کاهش قیمت تا جایگاههای سوخت بستگی دارد.
این تفاوت میان «اعلام عرضه» و «کاهش قیمت در پمپ» نباید از چشم دور بماند. بشکهای که از انبار خارج میشود، ابتدا باید فروخته و حمل شود، از شبکه توزیع بگذرد و سرانجام در قیمت خردهفروشی اثر بگذارد. دولت فرانسه وعده داده این مسیر را زیر نظر بگیرد تا مزیت فروش ذخایر با قیمت پایینتر، در میانه راه جذب نشود. برای مصرفکنندهای که هر روز هزینه سوخت میپردازد، خبر واقعی نه زمان امضای دستور آزادسازی، بلکه عددی است که روی نمایشگر جایگاه میبیند.
باید میان اعداد این خبر نیز مرز روشنی گذاشت. ۴۲ میلیون بشکه برنامه اعلامشده برای اروپاست؛ توافق اکتبر گروه هفت درباره عرضه حدود ۱۰۰ میلیون بشکه طی چهار ماه، دامنهای وسیعتر دارد. این ارقام را نمیتوان به ۴۰۰ میلیون بشکه برنامه اضطراری ماه مارس آژانس بینالمللی انرژی اضافه کرد و از یک آزادسازی مستقل و تازه سخن گفت. بخش عمده اقدام کنونی، شتاب دادن به اجرای تعهدات پیشین با تأکید بیشتر بر گازوئیل است؛ هرچند آژانس گفته میزان نهایی برداشت کشورها ممکن است از رقم اولیه ۴۰۰ میلیون بشکه فراتر برود.
چرا در میان همه فرآوردهها، گازوئیل در مرکز توجه قرار گرفته است؟ چون گرفتاری بازار دیگر فقط کمبود نفت خام نیست. نفت خام باید به پالایشگاه برسد، فرآوری شود و در قالب سوخت مناسب، راهی بازار مصرف شود. افزایش صادرات نفت خام از منطقه خلیج فارس، بهتنهایی به معنای بازگشت صادرات گازوئیل نیست. گزارش اکتبر آژانس بینالمللی انرژی نشان میدهد صادرات جهانی گازوئیل در سپتامبر نسبت به سال قبل حدود ۷۰۰ هزار بشکه در روز کمتر بوده است. اختلال در عرضه خاورمیانه و روسیه، همراه با هزینه سنگین حملونقل، فشار را به بازار فرآوردههای پالایشی منتقل کرده است.
این فشار برای اروپا معنای ویژهای دارد. بنا بر اعلام کمیسیون اروپا، پالایشگاههای این قاره حدود ۸۵ درصد گازوئیل مصرفی آن را تأمین میکنند. پس اروپا با وجود برخورداری از صنعت پالایش گسترده، برای بخشی از نیاز خود همچنان به بیرون وابسته است. در روزهای عادی، واردات این فاصله را پر میکند؛ در روزهایی که بازار جهانی تنگ میشود، همان فاصله به نقطه آسیبپذیری بدل خواهد شد. ذخیره اضطراری میتواند برای مدتی جای محمولههای گران یا دیررس را بگیرد، اما نمیتواند هر روز محصول تازه تولید کند.
البته تنگی بازار را نباید با نبود سوخت در جایگاهها یکی دانست. کمیسیون اروپا در ۲۲ اکتبر اعلام کرد عرضه گازوئیل و سوخت هواپیما تحت فشار است، اما در آن زمان کمبود فیزیکی این فرآوردهها در اروپا وجود نداشت. مسئله فعلی، پیشگیری از تبدیل قیمتهای بالا و آسیبپذیری زنجیره تأمین به بحران کمبود در زمستان است. به همین دلیل، آزادسازی ذخایر بیش از آنکه نشانه خالی شدن جایگاهها باشد، تلاشی برای مهار خطر پیش از رسیدن به آن مرحله است.
با این حال، خود ذخایر نیز بیانتها نیستند. آژانس بینالمللی انرژی گزارش داده بود موجودی مشاهدهشده نفت در جهان تا پایان سپتامبر، ۵۰۹ میلیون بشکه پایینتر از سطح پایان فوریه قرار گرفته است. این عدد به معنای تمام شدن ذخایر اضطراری نیست؛ همان آژانس در اوایل اکتبر از وجود حدود ۱٫۱ میلیارد بشکه ذخیره اضطراریِ در اختیار دولتهای عضو خبر داده بود. معنای کنار هم گذاشتن این دو رقم، ظریفتر است: امکان مداخله هنوز وجود دارد، اما بازار در مقایسه با پیش از بحران، حاشیه امن کمتری برای تحمل یک اختلال تازه دارد.
اینجاست که بحث پالایشگاهها دوباره به دستور کار اروپا بازمیگردد. کمیسیون اروپا در ۲۸ اکتبر گفتوگویی با صنعت پالایش آغاز کرد تا راههای استفاده بهتر از ظرفیت موجود و تقویت تولید سوخت بررسی شود.
افزایش تولید پالایشگاههای فعال، اگر از نظر فنی و اقتصادی ممکن باشد، میتواند فشار را کاهش دهد؛ اما بازگرداندن ظرفیت ازدسترفته یا سرمایهگذاری در واحدهای تازه، با سرعت باز کردن شیر مخزن انجام نمیشود. هزینه انرژی، نیاز به سرمایه و آینده تقاضا برای سوختهای فسیلی نیز در هر تصمیم پالایشگاهی حضور دارد. اروپا باید هم برای زمستان پیش رو سوخت فراهم کند و هم درباره صنعتی تصمیم بگیرد که افق سرمایهگذاری آن بسیار بلندتر از یک زمستان است.
برای سنجش نتیجه این سیاست، تنها نگاه کردن به قیمت نفت کافی نیست. باید دید قیمت عمدهفروشی گازوئیل چه تغییری میکند، کاهش احتمالی آن با چه فاصلهای به جایگاهها میرسد و پس از پایان دوره عرضه، موجودی انبارها در چه وضعی قرار میگیرد. اگر اختلال در تولید و تجارت فرآوردهها ادامه یابد، ذخایر آزادشده تنها بخشی از تقاضای جاری را پوشش میدهند و مسئله بازسازی موجودیها باقی میماند. آژانس بینالمللی انرژی نیز هشدار داده است بازار گازوئیل ممکن است تا سال ۲۰۲۷ همچنان تحت فشار بماند.
اروپا با این ۴۲ میلیون بشکه برای خود زمان میخرد؛ زمانی برای عبور کمهزینهتر از ماههای سرد، تنظیم عرضه و کاستن از فشار بر مصرفکننده. ارزش این اقدام را نباید دستکم گرفت، همانطور که نباید آن را درمان کامل دانست. ذخیره اضطراری برای روز دشوار ساخته شده و اکنون به کار آمده است. آزمون اصلی از روزی آغاز میشود که این بشکهها مصرف شدهاند و اروپا باید بدون تکیه مداوم بر انبارهای روز مبادا، گازوئیل مورد نیازش را تأمین کند.