واکاوی «جهان اقتصاد» از شکاف میان تقاضای جاری و ذخایر استراتژیک
شمارش معکوس در تهِ بشکهها
گلناز پرتوی مهر - روزنامه نگار
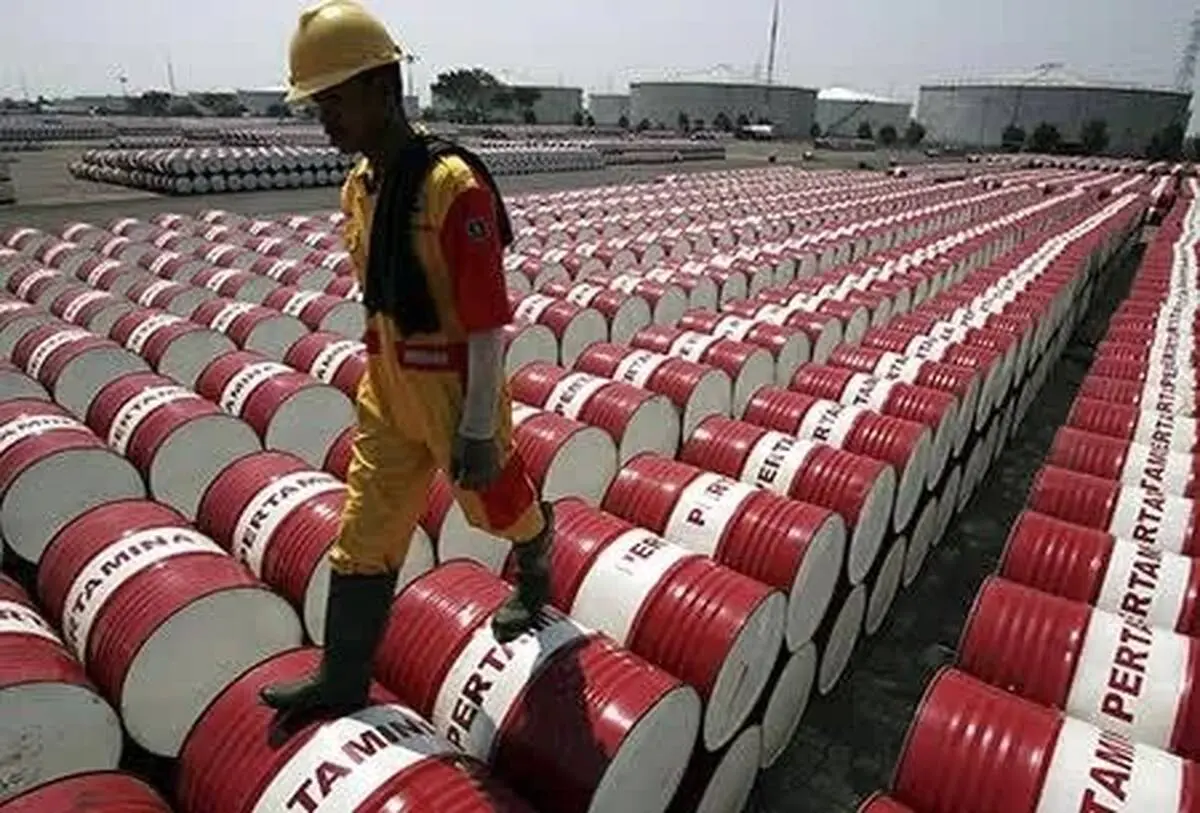
بازار جهانی نفت این روزها به رانندهای شباهت دارد که با حداکثر سرعت در اتوبانی مهآلود میراند، چراغ بنزین خودرویش از مدتها پیش روشن شده و تا کیلومترها جلوتر، هیچ پمپبنزین فعالی به چشم نمیخورد. دههها بود که تعادل در اقتصاد انرژی بر پایه یک پیشفرض نانوشته اما حیاتی بنا شده بود: «حتی در اوج بحرانهای ژئوپلیتیک، اقیانوسی از ذخایر انباشته در مخازن بتنی، خطوط لوله و نفتکشها وجود دارد که میتواند نقش کمکفنر را بازی کند و ضربه شوکهای ناگهانی را بگیرد.» اما امروز، تصویر مخابرهشده از تالارهای تجارت انرژی و پایانههای ذخیرهسازی، حکایت از یک واقعیت تلخ و هشداردهنده دارد؛ ضربهگیر بازار رسماً از کار افتاده و جهان عملاً با کف مخازن خود دستوپنجه نرم میکند.
در ظاهر، وقتی به آمارهای رسمی انبارش تجاری نگاه میکنیم، اعدادی نظیر پنج تا شش میلیارد بشکه ممکن است این حس کاذب را القا کند که جهان دستکم برای چند ماه ذخیره کافی در اختیار دارد. اما این برآوردها تنها یک روی سکه را نشان میدهند و واقعیت عملیاتی بسیار بیرحمتر است. نفت ذخیرهشده روی کاغذ، با نفتی که بتواند در کسری از ثانیه راهی پالایشگاه شود و به چرخه توزیع سوخت بپیوندد، فرسنگها فاصله دارد.
در علم لجستیک هیدروکربوری، پدیدهای به نام «حجم غیرقابل برداشت» یا نفت کف مخازن وجود دارد؛ حجمی عظیم از نفت خام که برای حفظ فشار خطوط لوله، جلوگیری از کاویتاسیون پمپها و رعایت استانداردهای فنی مهندسی مخازن، هرگز نمیتواند تخلیه شود. علاوه بر این، الزامات سختگیرانه پدافندی و قوانین انباشت اضطراری در کشورهای صنعتی، بخش اعظم این ذخایر را قفل کرده است. با این حساب، بخش واقعی، شناور و در دسترس بازار به سطحی کمتر از ۱۰ درصد از کل موجودی تجاری سقوط کرده است. در بازاری با مصرف روزانه بیش از ۱۰۲ میلیون بشکه، این یعنی حاشیه امن جهان به کمتر از چند روز مصرف تقلیل یافته است.
آنچه کار را به این نقطه بحرانی رسانده، مجموعهای از تصمیمات کوتاهمدت برای مهار پیامدهای بلندمدت بوده است. طی ماههای گذشته، تقاطع بحرانهای ژئوپلیتیک در خاورمیانه و شرق اروپا زنجیره تأمین را دچار پارگیهای مکرر کرد. در واکنش به این رخدادها، دولتها و مصرفکنندگان بزرگ صنعتی آسانترین اما خطرناکترین کارت بازی خود را سوزاندند: باز کردن شیر مخازن راهبردی و تجاری.
آزاد شدن بیش از یک میلیارد بشکه نفت از انبارها در مدتی کوتاه، اگرچه بهطور موقت توانست جلوی جهشهای افسارگسیخته قیمت را در پمپبنزینهای غرب بگیرد، اما عملاً دست مصرفکنندگان را در برابر تکانههای بعدی خالی کرد. ذخایر استراتژیک نفت در بزرگترین اقتصاد جهان به پایینترین سطح خود طی بیش از چهار دهه گذشته رسیده است؛ نقطهای که یادآور بحرانهای نفتی دهه هشتاد میلادی است. در واقع، ابزار «تزریق اضطراری» که زمانی اسلحه نهایی برای مدیریت شوکها به شمار میرفت، اکنون به فشنگی شلیکشده تبدیل شده که بازتولید آن به سالها زمان نیاز دارد.
پیامد مستقیم این تخلیه سراسری، دگرگونی بنیادین در مکانیزم کشف قیمت است. در ادبیات بازار نفت، حاشیه اطمینان ذخایر دقیقاً همان عاملی است که نوسانات روزانه را مهار میکند. وقتی مخازن پر هستند، یک حادثه تروریستی، مسدود شدن موقت یک آبراهه یا تشدید تنش در یک منطقه نفتخیز با آرامش نسبی هضم میشود؛ چرا که خریداران میدانند در صورت کسری محمولهها، جایگزین فوری در خشکی موجود است.
اما در غیاب این حاشیه، دینامیک بازار از حالت تعادلی به حالت «شکنندگی مفرط» شیفت کرده است. در این پارادایم تازه، هرگونه خبر منفی کوچک در سمت عرضه، به جای نوسان یک یا دو دلاری، میتواند موجی از جهشهای انفجاری ایجاد کند. کف حمایتی قیمت نفت در این فضا به طور پایدار بالا آمده است؛ زیرا معاملهگران نه بر اساس تراز فعلی عرضه و تقاضا، بلکه بر مبنای «هزینه ریسک اتمام موجودی» قیمتگذاری میکنند. بازار دیگر اضافه ظرفیتی را حس نمیکند و قیمتها محکوم به پذیرش پریمیومهای ریسک بالا هستند.
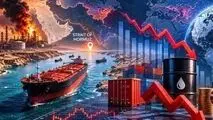
خالی شدن انبارهای غرب و کاهش ذخایر تجاری در خشکی، کانون ثقل امنیت انرژی جهان را بار دیگر به صورت مطلق به سمت شاهراههای دریایی خاورمیانه منتقل کرده است. تا پیش از این، انباشت محلی نفت به عنوان یک سد دفاعی در برابر مسدود شدن گذرگاهها عمل میکرد. اما اکنون که در پایانههای غربی دیگر منبعی برای تخلیه فوری باقی نمانده، پالایشگاههای اروپایی و آسیایی به طور لحظهای به ورود نفتکشهای اعزامی از مبادی دریایی وابستهاند.
این بدان معناست که هرگونه وقفه در دریانوردی، تأخیر در مسیرهای ناوبری یا افزایش نرخ بیمه کشتیها، بلافاصله خود را در قالب کمبود خوراک در مبادی مصرف نشان میدهد.
این تمرکزِ دوباره بر حملونقل دریایی، ضریب آسیبپذیری اقتصاد جهانی را در برابر رخدادهای پیشبینینشده بهشدت افزایش داده است.
این تصویر تیره تنها به نفت خام محدود نمیشود، بلکه بازارهای فرآورده و بهویژه گاز طبیعی را نیز در بر گرفته است. کاهش دسترسی به نفت کوره و گازوئیل، بار جایگزینی را بر دوش شبکه گاز انداخته است؛ شبکهای که خود با افت شدید سطح ذخیرهسازی دستوپنجه نرم میکند. ذخایر گاز زیرزمینی نیز در شرایطی وارد فصول سرد میشوند که ظرفیت مازاد اندکی برای مانور دارند. در صورت بروز زمستانهای سخت و افت ناگهانی دما، نبود ضربهگیر میتواند دومینوی کمبود سوخت را از مشعلهای صنعتی به نیروگاههای برق و در نهایت به شبکه گرمایش خانگی منتقل کند.
گره اصلی ماجرا اینجاست: پر کردن دوباره این خلأ چند میلیارد بشکهای کار یک ماه و یک سال نیست. برای آنکه مخازن مجدداً به سطوح ایمن بازگردند، بازار به دورهای طولانی از مازاد عرضه پایدار نیاز دارد؛ وضعیتی که در آن تولید روزانه به وضوح بر تقاضا پیشی بگیرد تا بتوان مازاد را به سمت انبارها هدایت کرد. اما در شرایطی که تقاضای جهانی با سرسختی در سطوح بالای تاریخی باقی مانده و نرخ افت طبیعی میادین پیر نیز نیازمند سرمایهگذاریهای سنگین است، ایجاد چنین مازادی تقریباً ناممکن به نظر میرسد.
به عبارت دیگر، سیستم برای پاسخگویی به مصرف جاری به تمام نفت تولیدی نیاز دارد و مجالی برای پسانداز باقی نمیماند. نتیجه این وضعیت، تداوم وضعیت هشدار در بازارهای جهانی است. اقتصاد بینالملل اکنون بر لبه تیغ حرکت میکند؛ هر خطای محاسباتی، هر تنش ژئوپلیتیک تازه و هر اختلال فنی غیرمنتظره، میتواند بشکههای نفت را به کالاهایی کمیاب و دستنیافتنی تبدیل کند. دوران امنیت ارزانقیمت انرژی به سر آمده و تا سالها، بازار نفت در کابوس مخازن خالی نفس خواهد کشید.