جهان اقتصاد بررسی میکند؛
تولید پشت سد نقدینگی حلقه گمشده
راضیه احمدوند - روزنامه نگار
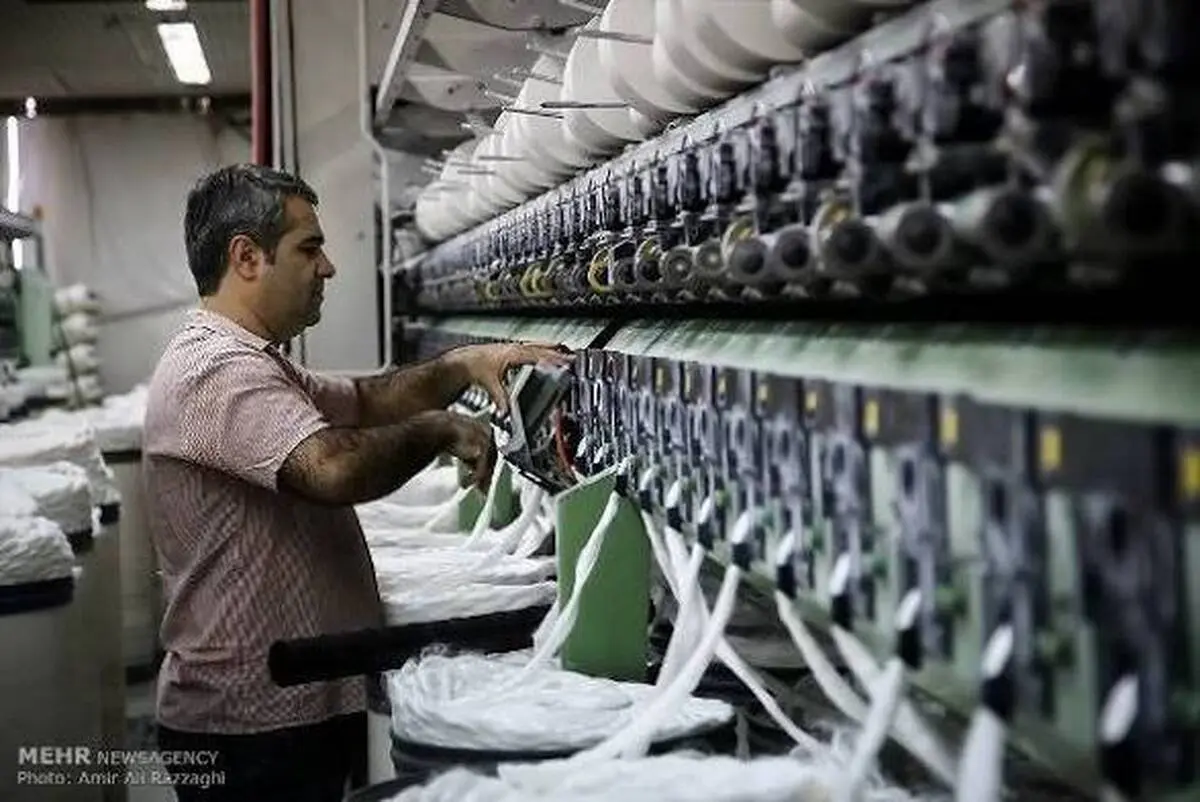
وقتی کارخانه برای خرید مواد اولیه، پرداخت حقوق کارگران و تحویل سفارشهای مشتریان با کمبود پول روبهرو میشود، حتی داشتن ماشینآلات، نیروی انسانی و بازار فروش هم نمیتواند استمرار تولید را تضمین کند. سرمایه در گردش، حلقهای است که منابع مالی را به فعالیت روزانه بنگاه پیوند میدهد؛ حلقهای که تضعیف آن میتواند تولید را از درون فرسوده کند. در شرایطی که هزینههای جاری بنگاهها افزایش مییابد و دسترسی به منابع مالی با محدودیت روبهروست، پرسش اصلی این است که سیاستهای اعتباری تا چه اندازه توانستهاند نقدینگی را به خط تولید برسانند و مانع توقف ظرفیتهای موجود شوند؟
کارخانهای که پول ادامه کار را ندارد
تصور رایجی وجود دارد که هرگاه از مشکلات تولید سخن گفته میشود، باید به سراغ کمبود فناوری، فرسودگی ماشینآلات، ضعف مدیریت یا نبود بازار رفت؛ اما گاهی مسئله از این هم سادهتر و در عین حال پیچیدهتر است: بنگاه اقتصادی برای ادامه فعالیت روزمره خود پول کافی ندارد. مواد اولیه باید پیش از آغاز تولید خریداری شود، دستمزد کارکنان در موعد مقرر پرداخت شود، هزینه انرژی و حملونقل تأمین شود و مطالبات تأمینکنندگان نیز در زمان مناسب تسویه شود. اگر جریان ورود پول با این هزینهها هماهنگ نباشد، حتی یک واحد تولیدی دارای سفارش و مشتری هم ممکن است ناچار شود سرعت فعالیت خود را کاهش دهد. در چنین وضعیتی، مسئله نه لزوماً نبود تقاضا، بلکه ناتوانی در تأمین منابع لازم برای پاسخگویی به همان تقاضاست.
سرمایه در گردش، منابعی است که بنگاه برای تأمین هزینههای جاری و حفظ چرخه عملیاتی خود به آن نیاز دارد. این منابع باید فاصله زمانی میان خرید نهادهها، تولید کالا، فروش محصول و وصول وجه آن را پوشش دهند. هرچه این فاصله طولانیتر شود، نیاز بنگاه به نقدینگی افزایش پیدا میکند. برای مثال، تولیدکنندهای که مواد اولیه را نقدی میخرد اما محصول خود را با مهلت پرداخت چندماهه میفروشد، ناچار است هزینه دوره بعدی تولید را پیش از دریافت پول فروش قبلی تأمین کند. اگر این فاصله با منابع داخلی، اعتبار تجاری یا تسهیلات بانکی پوشش داده نشود، چرخه تولید بهتدریج دچار اختلال میشود. بنابراین، سرمایه در گردش صرفاً یک اصطلاح حسابداری نیست؛ شرط لازم برای تداوم فعالیت اقتصادی است.
افزایش هزینهها، فشار بر منابع محدود
یکی از عواملی که نیاز بنگاهها به سرمایه در گردش را تشدید میکند، افزایش هزینه تأمین نهادههاست. هنگامی که قیمت مواد اولیه، قطعات، بستهبندی، حملونقل یا خدمات موردنیاز تولید افزایش پیدا میکند، بنگاه برای خرید همان مقدار قبلی از نهادهها به منابع مالی بیشتری نیاز دارد. اگر فروش شرکت با همان سرعت رشد نکند یا امکان انتقال کامل افزایش هزینهها به قیمت محصول وجود نداشته باشد، فاصله میان منابع در دسترس و نیاز واقعی تولید گستردهتر میشود. در این شرایط، بنگاه ممکن است برای حفظ فعالیت خود از بخشی از ذخایر نقدی استفاده کند، خرید مواد اولیه را به تعویق بیندازد یا سفارشهایی را که پیشتر میتوانست بپذیرد، محدود کند. نتیجه چنین روندی، کاهش تدریجی توان عملیاتی بنگاه است؛ حتی اگر کارخانه از نظر فنی همچنان ظرفیت تولید داشته باشد.
در اقتصادی که بنگاهها با نوسان قیمتها و دشواری پیشبینی هزینههای آینده روبهرو هستند، نگهداری سطح مناسبی از موجودی مواد اولیه نیز به منابع مالی بیشتری احتیاج دارد. تولیدکننده برای آنکه در برابر اختلال در تأمین کالا یا تغییرات ناگهانی قیمت آسیبپذیر نباشد، ممکن است به خرید زودتر یا ذخیره بیشتر نیاز پیدا کند. اما همین تصمیم، پول بیشتری را در انبار و موجودی کالا حبس میکند و امکان استفاده از آن برای پرداخت حقوق، تسویه بدهیها یا خرید نهادههای دیگر را کاهش میدهد. بنگاه در چنین شرایطی میان دو نگرانی گرفتار میشود: اگر موجودی کافی نداشته باشد، احتمال توقف تولید بالا میرود و اگر موجودی بیشتری تهیه کند، منابع نقدی کمتری برای سایر هزینهها باقی میماند.
تسهیلاتی که باید بهموقع برسند
در این میان، نظام بانکی نقشی تعیینکننده دارد. بخش مهمی از بنگاهها، بهویژه واحدهای کوچک و متوسط، امکان تأمین تمام نیاز مالی خود از محل سود انباشته یا آورده صاحبان کسبوکار را ندارند و برای حفظ چرخه فعالیت به اعتبار بیرونی متکی هستند. با این حال، دریافت تسهیلات برای این بنگاهها همیشه به معنای دسترسی سریع و متناسب با نیاز واقعی نیست. فرایندهای طولانی بررسی پرونده، وثیقههای سنگین، محدودیت اعتباری، هزینه تأمین مالی و فاصله میان زمان درخواست و پرداخت منابع میتواند اثربخشی تسهیلات را کاهش دهد.
اعتباری که پس از از دست رفتن فرصت خرید مواد اولیه یا عقبافتادن سفارش مشتری پرداخت شود، ممکن است دیگر نتواند مشکل اولیه بنگاه را بهطور کامل حل کند.
مطالعات انجامشده درباره بنگاههای تولیدی ایران نیز نشان میدهد محدودیت سرمایه در گردش میتواند بر خرید نهادهها، میزان تولید و استفاده از ظرفیت کارخانه اثر منفی بگذارد. پژوهشهای مرتبط با تأمین مالی بنگاهها همچنین بر این نکته تأکید دارند که اثر اعتبار بانکی به چگونگی تخصیص آن وابسته است؛ افزایش منابع اعتباری بهتنهایی تضمین نمیکند که تولید و اشتغال به همان نسبت رشد کنند. اعتبار باید با نیاز واقعی بنگاه، زمانبندی چرخه تولید و توان بازپرداخت آن تناسب داشته باشد. اگر این پیوند برقرار نشود، تزریق منابع ممکن است اثر کوتاهمدت و محدودی داشته باشد و نتواند مشکل پایدار تأمین مالی را برطرف کند.
بنگاههای کوچک، آسیبپذیرتر از دیگران
کمبود سرمایه در گردش برای همه بنگاهها یکسان نیست. شرکتهای بزرگ معمولاً از قدرت چانهزنی بیشتری نزد بانکها و تأمینکنندگان برخوردارند و ممکن است بتوانند بخشی از نیاز خود را از طریق اعتبار تجاری، قراردادهای بلندمدت یا منابع مالی متنوع تأمین کنند. اما واحدهای کوچکتر اغلب چنین امکانی ندارند. آنها ممکن است به تعداد محدودی مشتری وابسته باشند، از ذخایر نقدی اندکی برخوردار باشند و در برابر تأخیر در وصول مطالبات آسیبپذیری بیشتری نشان دهند. برای این بنگاهها، پرداختنشدن یک صورتحساب بزرگ یا عقبافتادن تسویه یک قرارداد میتواند مستقیماً خرید مواد اولیه و پرداخت دستمزد را مختل کند.
این آسیبپذیری فقط به ترازنامه یک شرکت محدود نمیماند. وقتی یک واحد تولیدی خرید خود از تأمینکنندگان را کاهش میدهد یا در پرداخت بدهیهایش تأخیر میکند، مشکل به بنگاههای دیگر نیز منتقل میشود. تأمینکنندهای که وجه کالای فروختهشده را دریافت نکرده است، ممکن است در پرداخت هزینههای خود دچار مشکل شود و زنجیرهای از تأخیرها در شبکه تولید و توزیع شکل بگیرد. اگر این روند گسترده شود، آثار آن میتواند در کاهش سفارش مواد اولیه، افت ساعات کاری، تعویق استخدام و محدود شدن فعالیت کسبوکارهای وابسته نمایان شود. به این ترتیب، کمبود سرمایه در گردش از یک مسئله مالی در سطح بنگاه فراتر میرود و به عاملی برای تضعیف پیوندهای اقتصادی تبدیل میشود.
نقدینگی باید به تولید برسد
یکی از خطاهای سیاستگذاری آن است که تأمین مالی تولید صرفاً با میزان تسهیلات پرداختشده سنجیده شود. افزایش رقم اعتبارات، بهتنهایی نشان نمیدهد که منابع در زمان مناسب به دست بنگاه نیازمند رسیده یا گره عملیاتی آن را باز کرده است. معیار اصلی باید این باشد که آیا بنگاه توانسته مواد اولیه موردنیاز را تهیه کند، سفارشهای خود را بهموقع تحویل دهد، اشتغال موجود را حفظ کند و جریان فروش و وصول مطالبات خود را ادامه دهد یا نه. سیاست اعتباری زمانی موفق است که منابع مالی به بهبود عملکرد واقعی بنگاه منجر شود، نه اینکه صرفاً حجم بدهی و تعهدات آن را افزایش دهد.
برای رسیدن به چنین هدفی، نخست باید میان تسهیلات سرمایه در گردش و منابع مربوط به توسعه بلندمدت تمایز روشنتری برقرار شود. خرید مواد اولیه و پرداخت هزینههای روزانه، ماهیتی متفاوت از ساخت کارخانه جدید یا خرید ماشینآلات دارد و هرکدام به ابزار مالی متناسب با خود نیاز دارند. همچنین، ارزیابی درخواست اعتبار باید بر اطلاعات قابل اتکا درباره سفارشها، فروش، جریان نقدی، مطالبات و چرخه عملیاتی بنگاه استوار باشد. هرجا امکان اعتبارسنجی دقیق وجود دارد، اتکای یکسان به وثیقههای سنگین میتواند دسترسی واحدهای کوچک و دارای فعالیت واقعی را محدود کند. استفاده از ضمانتنامههای معتبر، تأمین مالی زنجیرهای و سازوکارهایی که اعتبار را به معامله واقعی میان تولیدکننده و خریدار پیوند میدهند، میتواند بخشی از این محدودیت را کاهش دهد؛ البته به شرط آنکه نظارت مؤثر و ارزیابی ریسک نیز برقرار باشد.
در کنار اصلاح مسیر اعطای تسهیلات، مدیریت مطالبات و بدهیهای میان بنگاهها نیز اهمیت دارد. وقتی خریدار بزرگ پرداخت خود را به تأخیر میاندازد، هزینه این تأخیر اغلب به تولیدکننده کوچکتر منتقل میشود؛ تولیدکنندهای که برای ادامه فعالیت باید هزینههایش را بهموقع بپردازد. شفافتر شدن قراردادها، رعایت مهلتهای پرداخت و توسعه ابزارهای تأمین مالی مبتنی بر فاکتورهای معتبر میتواند از فشار بر منابع نقدی بنگاهها بکاهد. در سطح کلان نیز ثبات بیشتر در سیاستهای اقتصادی و امکان پیشبینی هزینهها، به بنگاهها کمک میکند تا نیاز مالی خود را دقیقتر برآورد کنند و برای تأمین منابع موردنیاز تصمیمهای کمهزینهتری بگیرند.
آزمون سیاست صنعتی در خط تولید تولید برای ادامه فعالیت به مجموعهای از عوامل نیاز دارد؛ از انرژی و مواد اولیه گرفته تا نیروی انسانی، فناوری و بازار فروش. اما سرمایه در گردش حلقه اتصال بسیاری از این عوامل است. اگر این حلقه تضعیف شود، حتی سیاستهایی که برای افزایش ظرفیت تولید، حمایت از اشتغال یا توسعه صادرات طراحی شدهاند، ممکن است در مرحله اجرا با محدودیت روبهرو شوند. بنگاهی که نمیتواند مواد اولیه را بهموقع بخرد یا هزینههای جاری خود را بپردازد، فرصت چندانی برای بهرهبرداری از ظرفیتهای جدید نخواهد داشت. از همین رو، سیاست حمایت از تولید باید فراتر از اعلام بستههای اعتباری و تعیین سقف تسهیلات حرکت کند و بر دسترسی واقعی بنگاهها به منابع مالی در زمان نیاز متمرکز شود.
مسئله اصلی این نیست که منابع مالی به هر قیمتی و بدون توجه به توان بازپرداخت در اختیار همه متقاضیان قرار گیرد؛ چنین رویکردی میتواند به افزایش بدهیهای معوق، تخصیص ناکارآمد منابع و تشدید مشکلات بانکی منجر شود. آنچه ضرورت دارد، ایجاد تعادلی میان انضباط اعتباری و نیاز واقعی تولید است. بانک باید بتواند ریسک را ارزیابی کند، اما این ارزیابی نباید به فرایندی تبدیل شود که بنگاه سالم را در انتظار منابع ضروری نگه دارد. دولت نیز باید عملکرد سیاستهای حمایتی را با شاخصهای واقعی تولید، اشتغال، استمرار فعالیت و بازپرداخت اعتبار بسنجد و درباره میزان اثربخشی آنها پاسخگو باشد.
تولید پشت سد نقدینگی، فقط داستان کمبود پول در حساب یک کارخانه نیست؛ روایت فاصله میان سیاستهای تأمین مالی و نیازهای روزمره اقتصاد واقعی است. اگر سرمایه در گردش بهموقع و متناسب با چرخه فعالیت بنگاه تأمین نشود، ظرفیتهای موجود میتوانند بدون آنکه رسماً تعطیل شده باشند، بهتدریج از حرکت بازبمانند. اکنون پرسش مهم پیش روی سیاستگذاران و نظام بانکی این است که چه سهمی از منابع اعتباری واقعاً به استمرار تولید کمک میکند و چه میزان از نیاز مالی بنگاهها همچنان بیپاسخ میماند. پاسخ به این پرسش باید در عملکرد کارخانهها، نظم پرداختها و توان بنگاهها برای حفظ اشتغال دیده شود؛ زیرا حمایت از تولید، پیش از هر چیز، یعنی فراهم کردن امکان ادامه کار برای واحدی که آماده تولید است، اما منابع لازم برای چرخاندن چرخهای خود را در اختیار ندارد.