گزارش «جهان اقتصاد» از آزمون تابآوری شبکه گاز در آستانه زمستان
شمارش معکوس زیر تیغ ناترازی
گلناز پرتوی مهر - روزنامه نگار
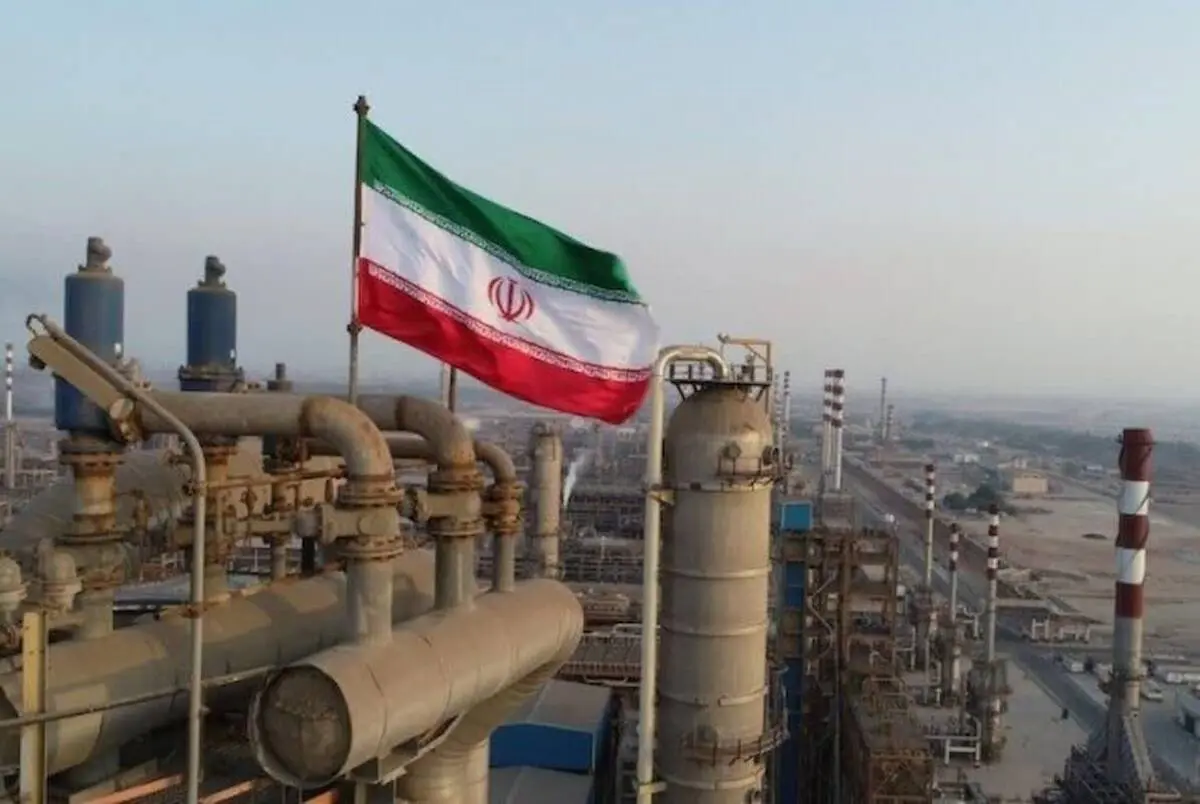
با نزدیک شدن به روزهای سرد سال، کابوس آشنای ناترازی گاز بار دیگر به سر خط تحلیلهای اقتصادی و انرژی بازگشته است. اما امسال یک تفاوت بنیادین با تمام زمستانهای گذشته دارد: معادله ناترازی دیگر یک مسأله صرفاً ساختاری یا برآمده از رشد خطی مصرف نیست؛ متغیر جنگ و اصابت آسیبهای فیزیکی به زیرساختهای پالایشی و انتقال، بازی را به شطرنجی پیچیده و شکننده روی یخ تبدیل کرده است. شبکه گازی که تا پیش از این نیز در روزهای پیک با کسری مزمن دستوپنجه نرم میکرد، اکنون با چالشی دووجهی روبهروست: جبران ظرفیتهای فیزیکی آسیبدیده از یک سو و مهار تقاضای لجامگسیخته زمستانی از سوی دیگر.
این ناترازی دیگر پشت دیوارهای وزارت نفت متوقف نمیماند؛ سرایت افت فشار گاز به نیروگاهها، پتروشیمیها و صنایع فولاد، میتواند ضربان قلب تولید صنعتی و صادرات غیرنفتی کشور را کند کرده و دومینوی خاموشی و رکود را کلید بزند.
برای درک دقیق شرایط، باید لایههای بحران را تفکیک کرد. پیش از بروز درگیریهای نظامی، ناترازی سالانه کشور در حدود ۴۵ میلیارد مترمکعب برآورد میشد که در روزهای سرد، شکافی بین ۲۵۰ تا ۳۰۰ میلیون مترمکعب در روز را بر شبکه تحمیل میکرد. اما آسیب به زیرساختها و شبکه انتقال، این شکاف سالانه را تا مرز ۱۰۰ میلیارد مترمکعب رسانده و تولید سالانه را از حدود ۲۹۷ میلیارد به ۲۴۲ میلیارد مترمکعب کاهش داده است.
خروج مقطعی حدود ۲۳۰ میلیون مترمکعب از ظرفیت فرآورش گاز در اوج آسیبها و ثبت نزدیک به ۸ هزار نقطه آسیبدیده، عمق شوک وارده به شریانهای انرژی را نشان میدهد. هرچند تلاشهای شبانهروزی برای بازگرداندن بخش قابل توجهی از این ظرفیت (نزدیک به ۹۵ میلیون مترمکعب تا پایان تابستان) به ثمر نشسته، اما «عنصر زمان» مهمترین گلوگاه است. بازسازی کامل تأسیسات حساس، ایمنسازی خطوط، تستهای فشار و تأمین ادوات تخصصی، فرآیندی زمانبر و فراتر از یک مداخله ضربتی است. نتیجه آنکه کشور باید همزمان با صعود عمودی منحنی تقاضا در آذر و دیماه، با کسری حاصل از ظرفیتهای در حال تعمیر نیز مدارا کند.
گاز در ساختار اقتصادی ایران صرفاً یک سوخت گرمایشی نیست؛ سوخت پایه بیش از ۹۰ درصد نیروگاههای حرارتی و خوراک اصلی صنایع مادر نظیر پتروشیمی و متالورژی است. هنگامی که موج سرما رخنه میکند، اولویت قطعی و غیرقابل تغییر دیسپاچینگ، تأمین بخش خانگی و تجاری است. در این نقطه، هر مترمکعب اضافه مصرف در بخش خانگی، مستقیماً از سهمیه نیروگاهها یا مجتمعهای صنعتی کسر میشود.
اگرچه نیروگاهها در شرایط اضطرار به سوختهای مایع نظیر گازوئیل و مازوت روی میآورند، اما این جایگزینی با چالشهای لجستیکی گسترده در حمل ناوگانی، استهلاک شدید تجهیزات توربینی و هزینههای گزاف زیستمحیطی همراه است. از سوی دیگر، اعمال محدودیت بر صنایع بزرگ به معنای از دست رفتن زنجیره ارزش، افت سودآوری شرکتهای بورسی و کاهش درآمدهای ارزی است. از این رو، مسأله گاز یک چالش فرابخشی است که در صورت مدیریت نشدن، مستقیماً به شاخصهای کلان تورم، اشتغال و رشد اقتصادی ضربه میزند.
در ادبیات سنتی مدیریت انرژی، نخستین پاسخ به هر کمبودی «افزایش تولید و توسعه میادین جدید» است. اما بخش بالادستی نفت و گاز تابعی از سرمایهگذاریهای سنگین، حفاریهای عمیق، ساخت سکوهای پیچیده دریایی و ایجاد ایستگاههای تقویت فشار است؛ اقداماتی که چرخه تکمیل آنها چند سال زمان میبرد.
بنابراین، برای زمستانی که زنگ آغاز آن به صدا درآمده، تکیه انحصاری بر رشد تولید نوعی خطای استراتژیک است. در این پنجره زمانی محدود، ارزانترین، سریعترین و در دسترسترین چاه گاز کشور در **«بهینهسازی و حذف اتلاف»** نهفته است. مدیریت تقاضا در این مقطع دیگر یک توصیه اخلاقی نیست، بلکه یک «ابزار پدافندی اضطراری» برای صیانت از شبکه است.
زمستان پیشرو آزمونی بزرگ برای تابآوری ملی و هوشمندی در حکمرانی انرژی است. در شرایطی که جنگ، بار مضاعفی بر دوش ناترازی ساختاری گذشته گذاشته، راه عبور از گردنه بحران نه در انکار واقعیت است و نه در انتظار معجزه برای جهش ناگهانی تولید. کلید ماجرا در بازسازی هوشمندانه ظرفیتهای آسیبدیده، آمادهباش زنجیره لجستیک سوخت مایع و از همه مهمتر، به رسمیت شناختن «صرفهجویی بهرهور» بهعنوان مطمئنترین منبع تأمین گاز کشور است. اگر شبکه انرژی بتواند با اتخاذ رویکردی چندلایه و فرابخشی از این پیچ تند عبور کند، این تهدید امنیتی-اقتصادی میتواند به نقطه عطفی برای نوسازی و ارتقای تابآوری زیرساختهای حیاتی کشور تبدیل شود.