تأخیر در پروژههای مسکن؛ متقاضیان نباید هزینه ضعف تأمین مالی و اجرا را بپردازند
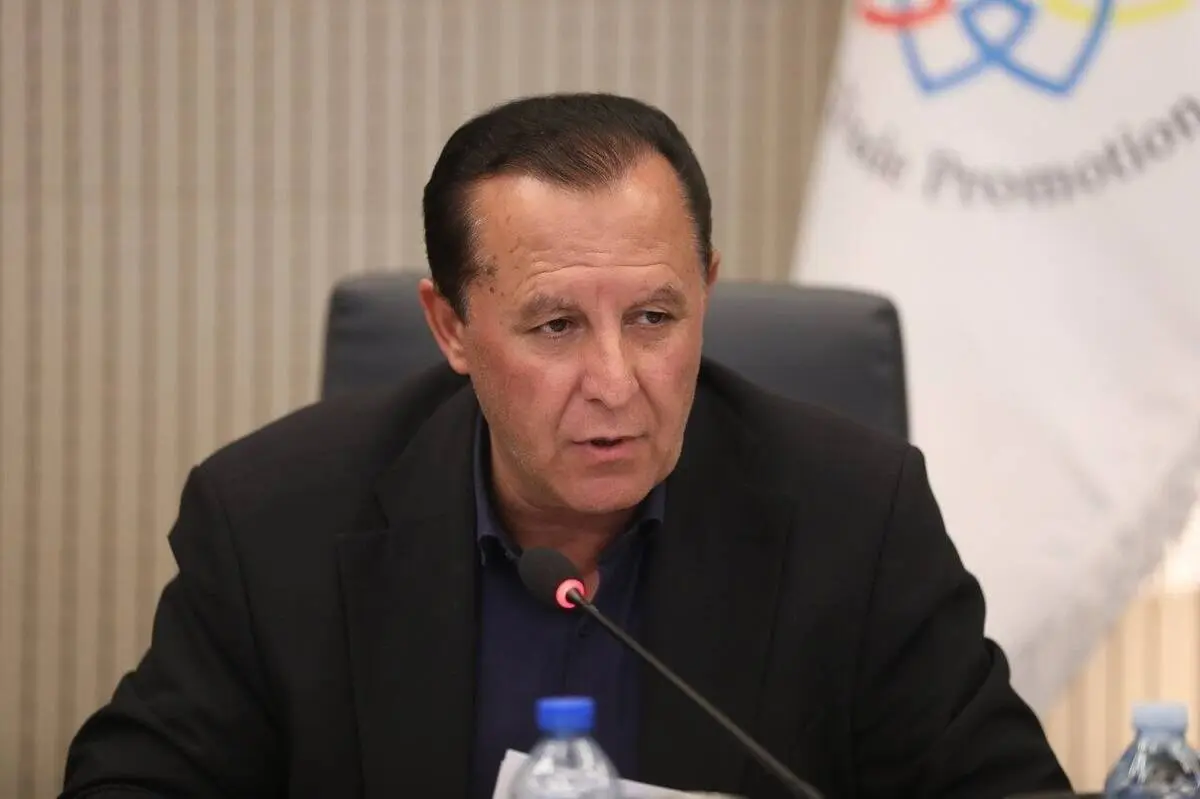
جمال موسوی - عضو هیئترئیسه کمیسیون عمران مجلس شورای اسلامی
مسکن برای بسیاری از خانوارها صرفاً یک نیاز مصرفی نیست، بلکه مهمترین بخش از امنیت اقتصادی و برنامهریزی بلندمدت زندگی آنها به شمار میرود. به همین دلیل، تأخیر در اجرای طرحهای مسکن حمایتی فقط به معنای عقب افتادن یک پروژه عمرانی نیست؛ این تأخیر میتواند برنامه مالی خانوارها را برهم بزند، هزینه انتظار را افزایش دهد و اعتماد متقاضیان به سازوکارهای حمایتی دولت را تحت تأثیر قرار دهد. از این منظر، مسئولیت دولت در اجرای تعهدات قانونی حوزه مسکن، با اعلام هدفگذاری و ثبتنام متقاضیان پایان نمییابد؛ تحقق عملی وعدهها به تأمین منابع و پیشبرد منظم پروژهها وابسته است.
در قوانین برنامه هفتم توسعه و جهش تولید مسکن، تکالیفی برای افزایش عرضه مسکن و تولید سالانه یک میلیون واحد تعیین شده است. با این حال، فاصله میان هدفگذاری قانونی و عملکرد اجرایی زمانی آشکار میشود که پروژهها به دلیل کمبود منابع مالی یا تأخیر در پرداخت مطالبات پیمانکاران از برنامه زمانبندی عقب میمانند. تعیین اهداف کمی، اگر با پیشبینی منابع پایدار، سازوکار اجرایی روشن و نظارت مستمر همراه نباشد، بهتنهایی نمیتواند به افزایش عرضه مسکن منجر شود.
یکی از مسائل اصلی در این میان، نحوه تأمین مالی پیمانکاران است. پروژههای ساختمانی به جریان مستمر نقدینگی نیاز دارند و هرگونه وقفه در پرداخت منابع میتواند روند خرید مصالح، پرداخت دستمزدها و ادامه عملیات اجرایی را مختل کند. در چنین شرایطی، پیمانکار ممکن است با افزایش هزینهها و دشواری در حفظ ظرفیت اجرایی مواجه شود و پروژه نیز از زمانبندی اولیه فاصله بگیرد. بنابراین، تأمین مالی بهموقع باید بخشی از مدیریت پروژه تلقی شود، نه اقدامی که پس از بروز بحران و توقف عملیات در دستور کار قرار گیرد.
در عین حال، تفکیک مسئولیتها اهمیت زیادی دارد. متقاضیانی که بر اساس ضوابط طرحها وارد فرایند ساخت مسکن شدهاند، نباید بار مالی و اجرایی مشکلاتی را بر دوش بکشند که خارج از اختیار آنهاست. اگر تأخیر ناشی از کمبود منابع دولتی یا ضعف عملکرد عوامل اجرایی باشد، انتقال هزینه این تأخیر به مردم، مسئله را از سطح یک مشکل مدیریتی به چالشی در حوزه عدالت و اعتماد عمومی تبدیل میکند. البته ارزیابی مسئولیت هر پروژه نیازمند بررسی قراردادها، تعهدات طرفین و علت دقیق تأخیر است؛ اما اصل پاسخگویی دستگاههای مسئول و پیمانکاران در قبال تعهداتشان نباید نادیده گرفته شود.
استفاده از ظرفیت صندوق ملی مسکن و افزایش سقف تسهیلات بانکی، از جمله راهکارهایی است که میتواند برای جبران کمبود منابع مورد توجه قرار گیرد. با این حال، تزریق منابع مالی باید هدفمند و متناسب با میزان پیشرفت واقعی پروژهها باشد. منابع جدید زمانی به تکمیل واحدها کمک میکنند که تخصیص آنها شفاف، پرداختها بهموقع و نظارت بر هزینهکرد مؤثر باشد. افزایش تسهیلات نیز باید با توجه به توان بازپرداخت متقاضیان و آثار آن بر هزینه نهایی مسکن طراحی شود تا راهحل تأمین مالی، خود به فشار تازهای بر خانوارها تبدیل نشود.
در نهایت، سنجش موفقیت سیاستهای مسکن باید بر اساس تعداد واحدهای تکمیلشده و تحویلدادهشده، کیفیت ساخت و زمان تحقق تعهدات صورت گیرد، نه صرفاً تعداد واحدهای پیشبینیشده یا پروژههای آغازشده. بازسازی اعتماد متقاضیان مستلزم آن است که دولت برای هر پروژه، برنامه مالی و زمانبندی قابل ارزیابی داشته باشد و در برابر تأخیرها پاسخگو بماند. مردم نباید هزینه فاصله میان تعهدات قانونی و ضعف در اجرای آنها را بپردازند.