واکاوی «جهان اقتصاد» از تله ظرفیتهای بلااستفاده در صنعت لوازم خانگی:
باتلاق ظرفیتهای خالی در صنایع لوازم خانگی
مریم زارع پور (یگانه) - روزنامه نگار
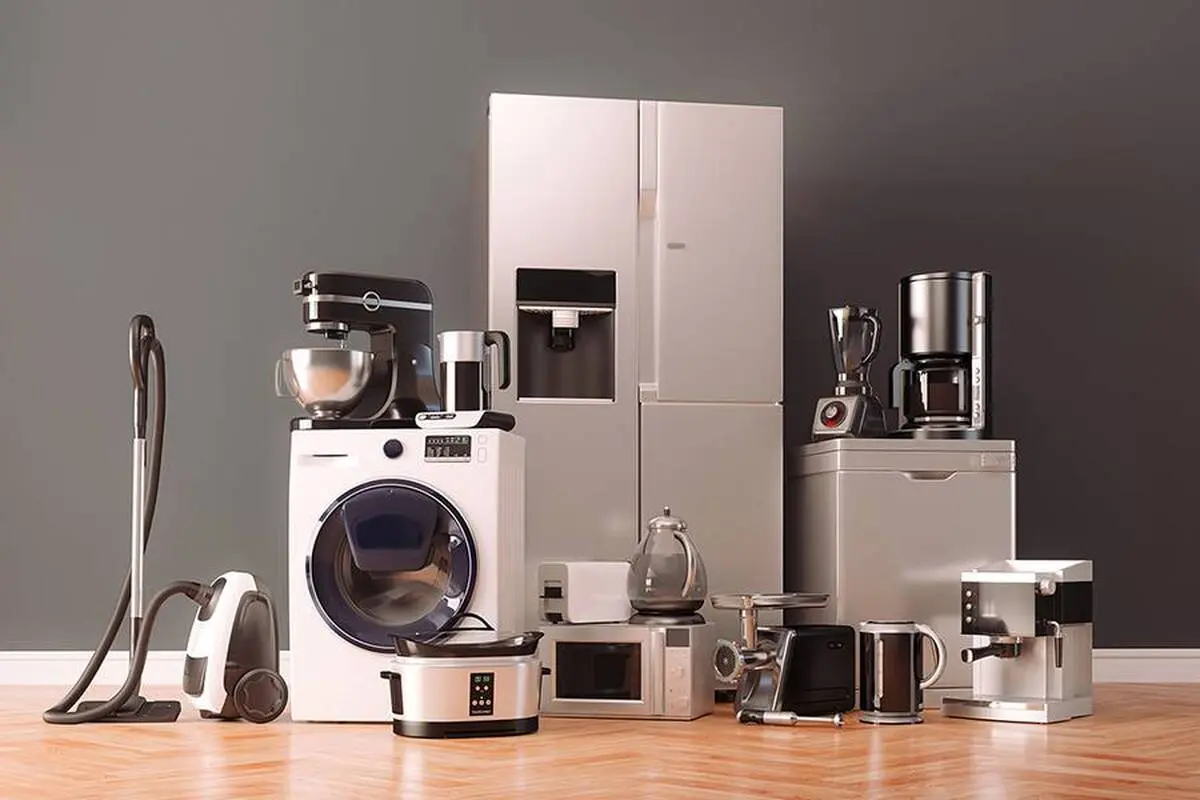
در پاییز ۱۴۰۵، صنعت لوازم خانگی ایران بیش از هر زمان دیگری در چنبره یک پارادوکس ساختاری گرفتار آمده است؛ پارادوکسی که از یک سو با خطوط تولید مجهز، ظرفیتهای اسمی انباشته و سرمایهگذاریهای کلان کلید خورده و از سوی دیگر در مواجهه با تنگنای شدید تقاضا، افت معنادار فروش و ظرفیتهای عملیاتی به زیر ۳۰ درصد، در باتلاق رکود تورمی دستوپا میزند.
تازهترین دادههای رسمی و آمارهای منتشره از سوی نهادهای صنفی از جمله انجمن صنایع لوازم خانگی ایران و گزارشهای تخصصی مراجع صنعتی، زنگ خطر عمیقی را به صدا درآوردهاند که نشان میدهد کاهش حدود ۳۸ درصدی تولید در دورههای اخیر و افت میانگین نزدیک به ۴۰ درصدی فروش در بازار مصرف، تنها نوک کوه یخ بحرانی است که زنجیره ارزش این صنعت استراتژیک را تهدید میکند.
برای درک ریشههای این عارضه، باید به سالهای نخستین اجرای سیاست ممنوعیت واردات کالاهای بادوام نهایی بازگردیم زمانی که خروج برندهای جهانی از بازار ایران، خلأ عظیمی در ویترین فروشگاهها ایجاد کرد و دولت و بخش خصوصی با این فرض که بازار داخلی تشنه کالای جایگزین است، منابع ارزی و ریالی کلانی را صرف توسعه ظرفیت خطوط مونتاژ و ساخت داخل قطعات کردند. در آن دوران، ایجاد کارخانجات جدید با هدف پر کردن جای خالی رقبای کهنهکار، توجیهپذیر به نظر میرسید اما سیاستگذار و صنعتگر از یک اصل بنیادین در اقتصاد کلان غافل شدند اینکه ظرفیت اسمی تولید بدون تکیه بر مقیاس اقتصادی، قدرت خرید پایدار مصرفکننده و دسترسی مداوم به زنجیره تأمین جهانی به جای آنکه به مزیت رقابتی تبدیل شود، خود به «تله ظرفیت بلااستفاده» بدل میگردد.
در واقع، کارخانههای ایرانی در شرایطی طراحی و تجهیز شدند که فرض بر فعالیت پیوسته و بهرهبرداری با ضریب بالا بود اما رکود همهجانبه اقتصاد، افت شدید درآمدهای واقعی خانوار و انقباض سیستم بانکی در پرداخت تسهیلات خرید، موجب شد تا تقاضای مؤثر به شدت آب برود و حجم مبادلات خرد به پایینترین سطح تاریخی خود نزول کند. نتیجه این شکاف عمیق میان عرضه و تقاضا، افت چشمگیر ضریب بهرهبرداری از ظرفیت عملیاتی کارخانهها است بهطوریکه بر اساس ارزیابیهای اخیر کارشناسان و مدیران صنفی، بخش بزرگی از خطوط تولید لوازم خانگی کشور هماکنون با کسری شدید سفارش مواجهاند و ضریب فعالیت آنها به زیر ۳۰ درصد تنزل یافته است؛ رقمی که فاصله معناداری با نقطه سربهسر و آستانه سودآوری اقتصادی دارد.
در ادبیات اقتصاد صنعتی، کارخانهای که نتواند دستکم ۷۵ تا ۸۰ درصد از ظرفیت اسمی خود را به کار گیرد، ناگزیر با افزایش شدید هزینههای ثابت سرانه در هر واحد کالای تولیدی مواجه میشود به این معنا که هزینههای سربار کارخانه، استهلاک ماشینآلات، دستمزد نیروی کار و هزینههای مالی تسهیلات دریافتی، میان تعداد محدودی از محصولات تولیدی تقسیم شده و قیمت تمامشده کالا را بهطور سرسامآوری بالا میبرد. این مکانیسم معیوب، تولیدکننده داخلی را در یک دور باطل گرفتار میکند از یک سو قیمت تمامشده به دلیل افت بهرهبرداری افزایش مییابد و از سوی دیگر، قدرت خرید ضعیفشده مصرفکننده توان هضم این قیمتهای بالا را ندارد و در نتیجه، حجم فروش باز هم کمتر میشود.
در این میان زنجیره تأمین قطعات و مواد اولیهای نظیر فولاد، ورقهای گالوانیزه، پتروشیمیها و قطعات الکترونیکی نیز از این موج رکود بینصیب نماندهاند و کاهش سفارش کارخانجات نهایی، موج دوم انقباض را به صنایع بالادستی و قطعهسازان تزریق کرده است. قطعهسازانی که مطالبات معوق طولانیمدت از واحدهای بزرگ مونتاژکننده دارند و به دلیل کمبود نقدینگی قادر به بهروزرسانی فناوری یا تأمین مواد اولیه مرغوب نیستند، به تدریج از چرخه رقابت خارج میشوند یا ظرفیت خود را به حداقل میرسانند.
همچنین معضل اصلی صنعت لوازم خانگی در پاییز ۱۴۰۵ صرفاً کمبود تقاضا نیست بلکه ناکارآمدی در مدلهای تأمین مالی، وابستگی شکننده به مواد اولیه داخلی با نرخهای جهانی و نبود ساختار صادراتمحور است.
صنایعی که سالها به پشتوانه دیوار بلند تعرفهها و ممنوعیت مطلق واردات، بازار انحصاری داخل را در اختیار داشتند، انگیزه لازم برای توسعه بازارهای صادراتی و رقابتپذیری بینالمللی را از دست دادند و به محض آنکه بازار داخلی به دلیل تورم انباشته و افت قدرت خرید خانوار دچار اشباع یا رکود شد با بحران اضافه ظرفیت و حبس سرمایه در انبارها مواجه شدند. گزارشهای میدانی از انبار کارخانجات نشان میدهد که بخش قابلتوجهی از نقدینگی شرکتها به شکل کالای ساختهشده انبار شده و به دلیل نبود تقاضا یا ناتوانی در ارائه فروش اقساطی جذاب، قابلیت نقدشوندگی خود را از دست داده است.
این چسندگی داراییها، شرکتهای تولیدی را در بازپرداخت اقساط بانکی، تأمین سرمایه در گردش و پرداخت حقوق پرسنل با موانع جدی روبهرو ساخته و خطر ورشکستگی پنهان را برای برخی واحدهای ضعیفتر پررنگتر کرده است.
در این شرایط، راهکارهای مقطعی و حمایتهای دستوری نظیر تزریق وامهای تکلیفی کوتاهمدت یا کنترل تعزیراتی قیمتها، نه تنها دردی را دوا نکرده بلکه بر عمق فاجعه افزودهاند چرا که مسئله اصلی، عدم تعادل بنیادین در ساختار بازار و تناسب نداشتن ظرفیتهای ایجاد شده با کشش واقعی اقتصاد ملی است.
خروج از این تله ساخت نیازمند یک جراحی هوشمندانه در سیاستهای صنعتی کشور است؛ سیاستی که در آن تمرکز از حمایتهای بیقید و شرط و انحصارمحور به سمت ادغام واحدهای کوچک و غیراقتصادی، افزایش بهرهوری، نوسازی فناوری و رویکرد صادراتمحور تغییر یابد. تا زمانی که کارخانههای لوازم خانگی با ظرفیتهای زیر ۳۰ درصد به حیات خود ادامه دهند و اقتصاد کلان کشور نتواند موتور محرک تقاضای پایدار را روشن کند، سایه سنگین رکود، افت تولید و انباشت ظرفیتهای بلااستفاده بر فراز این صنعت مستدام خواهد بود و تلاش برای حفظ وضعیت موجود تنها هزینههای پنهان اقتصاد ملی را افزایش خواهد داد.