جهان اقتصاد بررسی میکند؛
مردم سرمایهگذار شدهاند یا فقط از پولشان فرار میکنند؟
راضیه احمدوند - روزنامه نگار
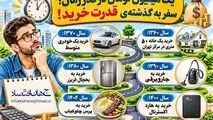
افزایش خرید طلا و ارز در میان خانوارها، در نگاه نخست میتواند نشانه گسترش فرهنگ سرمایهگذاری و تلاش مردم برای مدیریت داراییهایشان باشد؛ اما پشت این موج، پرسشی جدیتر پنهان شده است: آیا مردم برای کسب سود وارد بازارهای دارایی میشوند یا برای آنکه ارزش پولی را که در اختیار دارند، از دست ندهند؟ تفاوت این دو رفتار، فقط در انگیزه خریداران نیست؛ بلکه تصویری متفاوت از وضعیت اقتصاد و چشمانداز سرمایهگذاری در کشور ارائه میدهد.
وقتی خانوارها بهجای نگهداری پول نقد، به خرید طلا، ارز یا سایر داراییهای قابل تبدیل روی میآورند، لزوماً به این معنا نیست که به سرمایهگذاران حرفهای تبدیل شدهاند. ممکن است آنها صرفاً در حال واکنش به شرایطی باشند که در آن، نگهداری پول ملی برایشان با نگرانی از کاهش قدرت خرید همراه است. در چنین فضایی، خرید دارایی بیش از آنکه انتخابی برای افزایش ثروت باشد، به اقدامی دفاعی برای جلوگیری از کوچکشدن دارایی تبدیل میشود.
سرمایهگذاری از نقطه ترس آغاز میشود
در اقتصاد باثبات، افراد معمولاً میان گزینههای مختلف سرمایهگذاری مقایسه میکنند؛ بازده مورد انتظار، ریسک، نقدشوندگی و افق زمانی را میسنجند و در نهایت تصمیم میگیرند منابع خود را به کدام فعالیت اختصاص دهند. اما در اقتصادی که نااطمینانی بر تصمیمهای روزمره سایه انداخته، منطق انتخاب تغییر میکند.
در این شرایط، نخستین پرسش خانوارها دیگر این نیست که کدام بازار بیشترین بازده را دارد؛ بلکه میپرسند چگونه میتوانند مانع کاهش ارزش پساندازشان شوند. این تغییر، نشانه مهمی از تبدیلشدن رفتار سرمایهگذاری به رفتار محافظتی است.
خانواری که بخشی از درآمد خود را به طلا تبدیل میکند، ممکن است نه به دنبال کسب سود قابل توجه، بلکه صرفاً در پی آن باشد که چند ماه بعد بتواند با همان دارایی، کالاها و خدمات بیشتری خریداری کند. به همین دلیل، رشد تقاضا برای داراییهایی مانند طلا و ارز را نمیتوان بدون بررسی انگیزه خریداران، نشانه رونق سرمایهگذاری دانست.
پول از تولید فاصله میگیرد، اما چرا؟
یکی از پیامدهای مهم گسترش رفتارهای محافظتی، تغییر مسیر منابع مالی در اقتصاد است. سرمایهای که میتوانست در قالب پسانداز بلندمدت، تأمین مالی بنگاه، توسعه کسبوکار یا خرید سهام مولد به کار گرفته شود، ممکن است به سمت داراییهایی حرکت کند که از نگاه خانوارها امنیت بیشتری دارند.
البته خرید طلا یا ارز بهخودیخود رفتار اقتصادی نامطلوبی نیست. مردم حق دارند برای حفظ ارزش دارایی خود تصمیم بگیرند و نمیتوان از آنها انتظار داشت در شرایط نااطمینانی، بدون توجه به ریسکها منابعشان را در فعالیتهای بلندمدت و پرابهام قرار دهند. مسئله اصلی آنجاست که چرا گزینههای مولد و بلندمدت برای بخش بزرگی از جامعه جذابیت کافی ندارند.
وقتی سرمایهگذار نسبت به ثبات قواعد اقتصادی، امکان پیشبینی هزینهها، بازده فعالیت تولیدی و امنیت حقوق مالکیت اطمینان ندارد، طبیعی است که داراییهای نقدشونده و قابل نگهداری را ترجیح دهد. در چنین وضعیتی، حتی افرادی که تمایل به سرمایهگذاری در کسبوکار یا بازار سرمایه دارند، ممکن است تصمیم خود را به تعویق بیندازند.
بنابراین، حرکت پول به سمت طلا و ارز را باید در کنار عواملی مانند نااطمینانی اقتصادی، ضعف افق سرمایهگذاری و کاهش جذابیت فعالیتهای مولد بررسی کرد. این پدیده صرفاً نتیجه انتخاب فردی مردم نیست؛ بازتابی از محیطی است که در آن تصمیمهای اقتصادی شکل میگیرند.
بازارهای دارایی؛ مقصد سرمایه یا پناهگاه اضطراری؟
تفاوت مهمی میان بازاری وجود دارد که سرمایه با هدف مشارکت در رشد اقتصادی به آن وارد میشود و بازاری که نقش پناهگاه را برای داراییهای نگران ایفا میکند. در حالت نخست، سرمایهگذار به آینده یک فعالیت، شرکت یا دارایی اعتماد دارد و انتظار دارد ارزش آن در نتیجه عملکرد اقتصادی افزایش یابد. در حالت دوم، خریدار بیشتر از آنکه به آینده دارایی فکر کند، از آینده پولی که در اختیار دارد نگران است.
این تفاوت را میتوان در رفتار خریداران خرد نیز مشاهده کرد. فردی که با پسانداز محدود خود طلا میخرد، ممکن است هیچ تحلیل مشخصی از بازار جهانی طلا، نرخ ارز یا حباب قیمتی نداشته باشد. او تنها میداند که نگهداری پول نقد برایش اطمینانبخش نیست. در نتیجه، تصمیم خریدش بیشتر از آنکه بر پایه ارزیابی بازده باشد، بر پایه احساس ناامنی اقتصادی شکل میگیرد.
چنین رفتاری میتواند تقاضا را در بازارهای دارایی تقویت کند، اما الزاماً به معنای افزایش سرمایهگذاری مولد یا بهبود وضعیت مالی خانوارها نیست.
حتی ممکن است ورود شتابزده افراد کمتجربه به بازارهای پرنوسان، آنها را در معرض زیان قرار دهد؛ بهویژه زمانی که خرید در اوج قیمت و با اتکا به انتظارات عمومی انجام شود.
سرمایهگذار خرد، قربانی اطلاعات نابرابر
گسترش ابزارهای آنلاین خریدوفروش طلا و ارز، دسترسی خانوارها به بازارهای دارایی را آسانتر کرده است. امروز ورود به برخی از این بازارها به سرمایه اولیه بزرگ یا مراجعه حضوری محدود نیست. این تحول میتواند به افزایش مشارکت مالی کمک کند، اما در کنار فرصتها، خطرهای تازهای نیز ایجاد کرده است.
بسیاری از خریداران خرد، بدون برخورداری از دانش کافی درباره سازوکار قیمتگذاری، اختلاف قیمت خرید و فروش، هزینه نگهداری، اصالت دارایی یا ریسک نقدشوندگی وارد بازار میشوند. در چنین شرایطی، فاصله اطلاعاتی میان بازیگران حرفهای و خانوارهای عادی میتواند به زیان گروه دوم تمام شود.
از سوی دیگر، فضای رسانهای و شبکههای اجتماعی گاهی این تصور را تقویت میکند که ورود به بازار طلا و ارز، راهی سریع و کمخطر برای حفظ یا افزایش ثروت است. اما هیچ داراییای بدون ریسک نیست. قیمت طلا میتواند تحت تأثیر نرخ ارز، بهای جهانی، انتظارات و حباب داخلی تغییر کند و بازار ارز نیز با محدودیتها و نوسانهای خاص خود روبهروست.
بنابراین، افزایش مشارکت مردم در بازارهای دارایی باید با ارتقای شفافیت، دسترسی به اطلاعات قابل اتکا و آموزش مالی همراه باشد؛ در غیر این صورت، ممکن است بخشی از پسانداز خانوارها بهجای حفظ ارزش، در معاملات هیجانی و پرهزینه آسیب ببیند.
چرا پول به سرمایهگذاری بلندمدت اعتماد نمیکند؟
پاسخ این پرسش را نمیتوان فقط در رفتار مردم جستوجو کرد. سرمایهگذاری بلندمدت به مجموعهای از پیششرطها نیاز دارد: ثبات نسبی سیاستهای اقتصادی، قابلیت پیشبینی مقررات، دسترسی به اطلاعات شفاف، امنیت سرمایه و امکان ارزیابی بازده آینده.
در غیاب این شرایط، سرمایهگذار نمیتواند با اطمینان درباره آینده تصمیم بگیرد. بنگاهی که برای توسعه فعالیت خود به سرمایه نیاز دارد، با هزینههای متغیر و چشمانداز نامشخص مواجه میشود. سهامداری که قصد ورود به بازار سرمایه را دارد، ممکن است نسبت به ثبات قواعد و امکان پیشبینی عملکرد شرکتها تردید داشته باشد. خانواری هم که پسانداز محدودی دارد، ترجیح میدهد دارایی خود را در بازاری نگهداری کند که تصور میکند سریعتر به پول نقد تبدیل میشود.
به این ترتیب، اقتصاد با یک چرخه معیوب روبهرو میشود: نااطمینانی، سرمایه را به سمت داراییهای محافظتی سوق میدهد؛ کاهش منابع در دسترس فعالیتهای مولد، توان رشد و ایجاد بازده پایدار را محدود میکند؛ و ضعف فرصتهای سرمایهگذاری، دوباره جذابیت داراییهای غیرمولد را افزایش میدهد.
شکستن این چرخه، با توصیه به مردم برای نخریدن طلا و ارز یا دعوت آنها به سرمایهگذاری در تولید اتفاق نمیافتد. تا زمانی که بازده مورد انتظار، ریسک و افق زمانی فعالیتهای مولد برای سرمایهگذار قابل ارزیابی نباشد، نمیتوان انتظار داشت منابع مالی بهصورت گسترده به سمت این فعالیتها حرکت کنند.
راه بازگشت سرمایه؛ از وعده تا اصلاح قواعد
برای تغییر مسیر سرمایههای خرد، نخست باید میان حفظ ارزش دارایی مردم و هدایت منابع به فعالیتهای مولد تعادل برقرار شود. سیاستگذار نمیتواند با محدودکردن انتخابهای مردم، انگیزه سرمایهگذاری در تولید را ایجاد کند؛ بلکه باید شرایطی فراهم کند که سرمایهگذاری مولد، از نظر ریسک و بازده، گزینهای قابل رقابت باشد.
نخستین اقدام، کاهش نااطمینانی در تصمیمهای اقتصادی است. تغییرات مکرر مقررات، بخشنامههای غیرقابل پیشبینی و نبود افق روشن برای سیاستهای اقتصادی، هزینه سرمایهگذاری را افزایش میدهد. بنگاه و سرمایهگذار باید بتوانند دستکم برای یک دوره مشخص، قواعد اصلی فعالیت خود را پیشبینی کنند.
دوم، بازار سرمایه باید از محلی برای خریدوفروش کوتاهمدت به بستری قابل اعتماد برای تأمین مالی بنگاهها تبدیل شود. این هدف بدون ارتقای شفافیت اطلاعاتی، نظارت مؤثر بر عملکرد شرکتها، حمایت از حقوق سهامداران خرد و کاهش مداخلات پیشبینیناپذیر امکانپذیر نیست.
سوم، باید ابزارهای سرمایهگذاری متنوع و قابل دسترس برای خانوارها توسعه یابد؛ ابزارهایی که امکان سرمایهگذاری با مبالغ کوچک، مدیریت ریسک و دسترسی به اطلاعات روشن را فراهم کنند. البته توسعه این ابزارها زمانی مؤثر است که پشتوانه دارایی، سازوکار تسویه، هزینهها و ریسکهای آنها برای مردم شفاف باشد.
چهارم، حمایت از تولید باید از پرداختهای مقطعی و غیرهدفمند فاصله بگیرد. تأمین مالی بنگاههای دارای ظرفیت رشد، کاهش موانع توسعه کسبوکار و ایجاد امکان مشارکت سرمایهگذاران در طرحهای دارای توجیه اقتصادی، میتواند بخشی از منابع سرگردان را به فعالیت مولد نزدیک کند.
در نهایت، آموزش مالی نیز باید جدی گرفته شود. مردم باید بدانند که حفظ ارزش دارایی با کسب سود یکسان نیست و هر بازار، ریسکها و محدودیتهای خاص خود را دارد. دسترسی به اطلاعات دقیق درباره هزینه معاملات، اختلاف قیمت خرید و فروش و ریسک ابزارهای مالی، میتواند از تصمیمهای هیجانی جلوگیری کند.
مسئله فقط خرید طلا و دلار نیست
افزایش تمایل خانوارها به خرید طلا و ارز را نباید صرفاً بهعنوان یک موج معاملاتی یا تغییر سلیقه سرمایهگذاران تفسیر کرد. این رفتار میتواند نشانهای از نگرانی عمیقتر درباره آینده ارزش پول و محدودشدن افق تصمیمگیری اقتصادی باشد.
مردمی که دارایی خود را به طلا و ارز تبدیل میکنند، لزوماً به دنبال سفتهبازی نیستند؛ بسیاری از آنها میخواهند حاصل سالها کار و پساندازشان را حفظ کنند. از همین رو، سرزنش این رفتار یا تلاش برای تغییر آن با توصیههای کلی، مسئله را حل نمیکند.
پرسش اصلی برای سیاستگذار این است که چه عواملی باعث شده بخش مهمی از پسانداز خانوارها بهجای ورود به مسیرهای بلندمدت و مولد، در داراییهای محافظتی متوقف شود. تا زمانی که پاسخ عملی به این پرسش داده نشود، حتی افزایش تعداد حسابهای سرمایهگذاری، ابزارهای معاملاتی و خریداران بازارهای مالی نیز الزاماً به معنای تعمیق سرمایهگذاری در اقتصاد نخواهد بود.
شاید مردم امروز بیش از هر زمان دیگری درباره قیمت طلا، نرخ ارز و زمان مناسب خریدوفروش اطلاعات کسب کنند؛ اما این بهتنهایی آنها را به سرمایهگذاران مولد تبدیل نمیکند. گاهی آنچه در ظاهر رونق سرمایهگذاری به نظر میرسد، در واقع نشانه تلاش جامعه برای فرار از نااطمینانی است. اقتصادی که میخواهد سرمایههای مردم را به سمت تولید هدایت کند، پیش از هر چیز باید کاری کند که ماندن سرمایه در اقتصاد، از فرار آن کمریسکتر و قابل اعتمادتر باشد.