از خیر پراکنده تا سرمایه مولد؛ معماری مالی ارزشمحور برای اقتصاد ایران
ساره علائی - پژوهشگر اعتبار اجتماعی
در ایران، زکات، وقف و قرضالحسنه عمدتاً برای پاسخ به نیازهای فوری به کار گرفته میشوند، در حالی که بسیاری از کسبوکارهای کوچک به دلیل نداشتن وثیقه و دسترسی محدود به اعتبار، از سرمایه اولیه محروم میمانند. در یک سو، منابعی قرار دارند که با نیت حمایت از انسان و بهبود زندگی او گردآوری شدهاند و در سوی دیگر، افرادی ایستادهاند که برای خروج از فقر و رسیدن به استقلال اقتصادی، به فرصت و سرمایه نیاز دارند. میان این دو، دیواری از محدودیتهای نهادی، ضعف طراحی مالی و پراکندگی منابع کشیده شده است. پیوند دادن این دو ظرفیت، با حفظ مرزهای شرعی و حقوقی هر منبع، میتواند زمینه شکلگیری الگویی تازه برای تأمین مالی اجتماعی و اشتغال پایدار را فراهم کند.
مالیه ارزشمحور بر این باور استوار است که تصمیم مالی، صرفاً انتخاب میان بازده بیشتر و ریسک کمتر نیست. در این الگو، بازده اقتصادی در کنار عدالت اجتماعی، امانتداری، شفافیت و مسئولیت در برابر نسلهای آینده قرار میگیرد. سرمایه باید امکان فعالیت اقتصادی و خلق ثروت را فراهم کند، اما کیفیت این ثروت نیز اهمیت دارد: اینکه چگونه ایجاد شده، چه کسانی از آن بهرهمند شدهاند و چه اثری بر زندگی جامعه گذاشته است. چنین نگاهی، به معنای کنار گذاشتن منطق اقتصادی یا نادیده گرفتن ضرورت سودآوری نیست؛ بلکه میکوشد معیارهای انسانی و اجتماعی را نیز وارد سازوکار تخصیص سرمایه کند.
ساختار فعلی استفاده از منابع خیر در بسیاری از موارد، بر پاسخگویی به نیازهای فوری متمرکز است. زکات و صدقات به حمایت معیشتی اختصاص مییابند، موقوفات بر اساس نیت واقف اداره میشوند و صندوقهای قرضالحسنه نیز منابع خود را در قالب تسهیلات بازپرداختپذیر در اختیار متقاضیان قرار میدهند. هرکدام از این فعالیتها ضرورت و جایگاه خود را دارند، اما ظرفیت اقتصادی آنها میتواند فراتر از کمکهای مقطعی باشد؛ البته نه با تغییر خودسرانه مصارف، بلکه با طراحی سازوکارهایی که از ابتدا برای توانمندسازی و توسعه اقتصادی پیشبینی شدهاند.
در طرف دیگر، کسبوکارهای خرد و افراد کمبرخوردار با محدودیتهایی مواجهاند که دسترسی آنها به نظام بانکی را دشوار میکند. بانکها برای مدیریت ریسک اعتباری به وثیقه، سابقه مالی و جریان درآمد قابل پیشبینی اتکا دارند. این معیارها از منظر سلامت نظام بانکی قابل درکاند، اما برای فردی که هنوز کسبوکاری راه نینداخته یا دارایی قابل وثیقهگذاری ندارد، به مانعی جدی تبدیل میشوند. بانک نمیتواند در همه موارد هزینه آموزش، ظرفیتسازی و ریسک شکلگیری یک فعالیت اقتصادی جدید را بر عهده بگیرد. این خلأ به منابعی نیاز دارد که بتوانند بخشی از هزینهها و ریسکهای اولیه را با منطق حمایتی یا مشارکتی پوشش دهند.
در این میان، تفکیک ماهیت منابع اهمیت اساسی دارد. وقف بر حفظ اصل دارایی و مصرف منافع آن در مسیر تعیینشده استوار است و نمیتوان بدون بررسی شرایط وقفنامه و مجوزهای لازم، اصل موقوفه را وارد فعالیتهای پرریسک کرد. زکات و صدقات نیز منابعی با احکام و مصارف مشخصاند و هرگونه تخصیص آنها باید با ضوابط شرعی و مقررات مربوط سازگار باشد. قرضالحسنه، منبعی بازپرداختپذیر است که نباید با سرمایهگذاری انتفاعی یکسان تلقی شود. در مقابل، سرمایهگذاری اثرمحور به دنبال بازده مالی در کنار پیامد اجتماعی قابل سنجش است. تأمین مالی جمعی نیز صرفاً روش گردآوری منابع است و میتواند برای کمک بلاعوض، قرض یا سرمایهگذاری مورد استفاده قرار گیرد.
این مرزبندی به معنای جدا نگه داشتن همیشگی منابع نیست. منابع میتوانند در یک طرح مشترک نقشهای مکمل داشته باشند، به شرط آنکه حسابداری، قراردادها، حقوق ذینفعان و مسئولیت هرکدام مستقل و روشن باشد.
یکی از الگوهای مناسب برای این همکاری، تأمین مالی ترکیبی است. در این روش، منابع عمومی یا بشردوستانه بخشی از هزینهها یا ریسک اولیه پروژه را پوشش میدهند تا ورود سرمایهگذاران دیگر امکانپذیر شود. برای مثال، یک بنیاد خیریه میتواند هزینه آموزش و آمادهسازی نیروی انسانی را تأمین کند و یک نهاد حمایتی نیز بخشی از ریسک اولیه یک طرح واجد شرایط را بپذیرد. در ادامه، سرمایهگذاران خرد یا نهادی میتوانند در فعالیتی مشارکت کنند که پس از عبور از مرحله آغازین، امکان ایجاد درآمد و بازپرداخت سرمایه را دارد.
در چنین ساختاری، منابع خیر بهجای آنکه مستقیماً وارد فعالیتی شوند که با ماهیت آنها سازگار نیست، زمینه ورود سرمایههای مکمل را فراهم میکنند. این الگو بهویژه برای کسبوکارهایی اهمیت دارد که از نظر اجتماعی ارزشمندند، اما در مراحل نخست با هزینههای آموزشی، تجهیزاتی و اجرایی روبهرو هستند.
برای عملیاتی کردن این ظرفیت، میتوان صندوق سرمایهگذاری اجتماعی محلهمحور طراحی کرد.
تمرکز بر محله شناخت نیازها و فرصتها و انتخاب پروژههایی مانند کارگاه تولیدی، مرکز مهارتآموزی و خدمات محلی را بر پایه ظرفیت منطقه ممکن میکند.
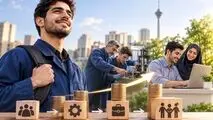
در نهایت، بازگشت به همان جوانی که سرمایه اولیه کسبوکارش را در اختیار ندارد، معیار روشنی برای سنجش موفقیت این الگو به دست میدهد. اگر منابع زکات، وقف و قرضالحسنه بتوانند با رعایت احکام و حقوق خود، در کنار سرمایهگذاری خصوصی و سازوکارهای مالی شفاف قرار گیرند، بخشی از دیوار میان خیر و تولید فرو خواهد ریخت. پیشنهاد عملی، آغاز یک پایلوت محلهمحور، تدوین استاندارد مشترک گزارشدهی و ارزیابی مستقل است. موفقیت این تجربه زمانی معنا پیدا میکند که منابع خیر، علاوه بر کاهش رنج امروز، به ایجاد توان اقتصادی برای فردا نیز کمک کنند. این همان جایی است که سرمایه از یک عدد در حسابها فراتر میرود و به فرصتی واقعی در زندگی انسان تبدیل میشود.