سرمایهای که به زندگی انسان راه پیدا میکند؛ تأملی بر اوراق تأثیر اجتماعی
ساره علائی - پژوهشگر اعتبار اجتماعی
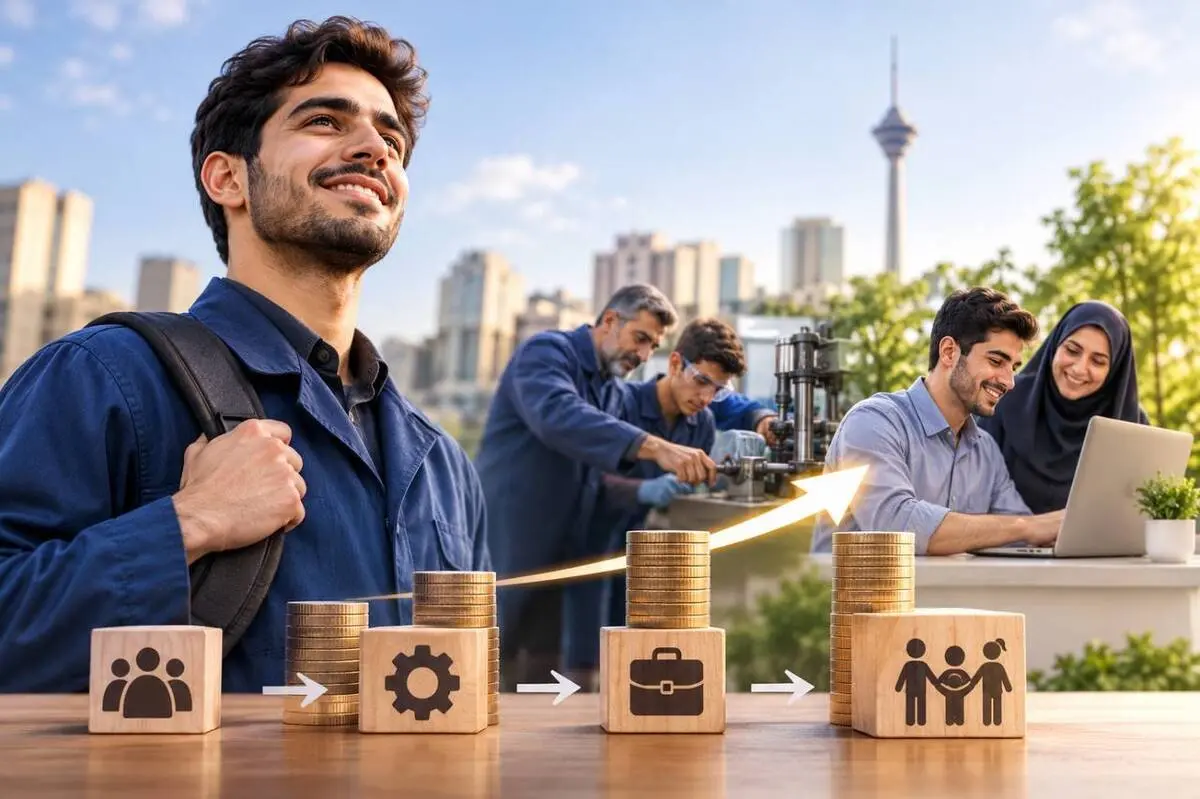
تصور کنید جوانی چند سال از عمرش را صرف تحصیل کرده، مهارتی آموخته و بارها برای پیدا کردن شغل درخواست داده است. هر بار با یک پاسخ مشابه روبهرو شده: تجربه کافی نداری. حالا همین جوان در طرحی شرکت میکند که قرار است مهارتهایش را به نیاز واقعی بازار کار نزدیک کند و زمینه اشتغال پایدارش را فراهم آورد. اجرای چنین طرحی به منابع مالی نیاز دارد؛ منابعی که باید پیش از مشاهده نتیجه تأمین شوند.
در برخی بازارهای مالی جهان، ابزارهایی در حال تجربه و توسعهاند که میکوشند سرمایه را به حل چنین مسائل اجتماعی پیوند بزنند. «اوراق قرضه تأثیر اجتماعی» یا Social Impact Bonds یکی از این تجربههاست. در این الگو، سرمایهگذار فقط برای تأمین مالی یک فعالیت وارد نمیشود؛ بازده او به نتیجهای وابسته است که آن فعالیت در زندگی افراد ایجاد میکند. این ایده میتواند دریچه تازهای برای بازار سرمایه ایران باشد؛ بازاری که ظرفیت آن برای مشارکت در تأمین مالی توسعه اجتماعی هنوز بهطور جدی بررسی نشده است.
در سازوکار متعارف این ابزار، سرمایهگذاران منابع اولیه یک برنامه اجتماعی را تأمین میکنند. یک سازمان یا نهاد اجتماعی مسئول اجرای برنامه میشود و ارزیابی مستقل، میزان تحقق نتایج از پیش تعیینشده را میسنجد. اگر برنامه به اهداف قراردادی برسد، دولت یا نهاد نتیجهپرداز، پرداخت توافقشده را انجام میدهد و سرمایهگذاران اصل سرمایه و احتمالاً بازدهی مشخصی دریافت میکنند. اگر نتایج مورد انتظار حاصل نشود، ممکن است سرمایهگذاران تمام یا بخشی از منابع خود را از دست بدهند.
عنوان «اوراق قرضه» ممکن است تصویری نادرست از این ابزار بسازد. Social Impact Bond لزوماً یک ورقه بهادار متعارف با سود ثابت و قابل معامله در بورس نیست. در بسیاری از نمونهها، با قراردادی مبتنی بر عملکرد و نتیجه اجتماعی روبهرو هستیم.
این ابزار را نباید با Social Bonds یا اوراق تأمین مالی اجتماعی نیز یکی دانست. در اوراق تأمین مالی اجتماعی، ناشر منابع حاصل را به پروژههای واجد شرایط اجتماعی اختصاص میدهد، اما بازپرداخت اوراق معمولاً به تحقق پیامد اجتماعی پروژه وابسته نیست. در مدل تأثیر اجتماعی، عملکرد برنامه در پرداخت به سرمایهگذار نقش محوری دارد. در یکی محل مصرف منابع اهمیت دارد و در دیگری نتیجهای که با آن منابع به دست میآید.
اهمیت این تفاوت در نوع نگاهی است که به تأمین مالی توسعه دارد. در مدلهای متعارف، معمولاً حجم منابع جذبشده، هزینه تأمین مالی و بازده اقتصادی در مرکز توجه قرار میگیرند. اما در یک ابزار مبتنی بر تأثیر اجتماعی، باید دید منابع مالی چه تغییری در زندگی افراد ایجاد کردهاند. برای مثال، موفقیت یک برنامه اشتغالزایی را نمیتوان فقط با تعداد افرادی سنجید که در دوره آموزشی آن شرکت کردهاند؛ ماندگاری شغل و کیفیت درآمد نیز اهمیت دارد.
همانطور که در یادداشتهای قبلی درباره جایگاه انسان در الگوی جامعه پیشرفته گفته شد، توسعه زمانی معنا دارد که توانایی انتخاب انسان را گسترش دهد؛ اوراق تأثیر اجتماعی یکی از ابزارهای مالی است که این معیار را از سطح آرمان به سطح قرارداد میآورد.
این منطق در سنت اقتصادی اسلامی نیز ریشهای عمیق دارد. نهادهایی مانند وقف، زکات و قرضالحسنه، که پیشتر درباره منطق اجتماعی و امانتداری آنها صحبت کردیم، سابقهای طولانی در تأمین مالی نیازهای عمومی و حمایت از گروههای آسیبپذیر دارند و نشان میدهند که تأمین مالی میتواند بر پایه مسئولیت، تعاون و کرامت انسانی سازمان یابد.
ابزارهای نوین تأمین مالی اجتماعی میتوانند از همین منطق اجتماعی و اخلاقی الهام بگیرند، بیآنکه تفاوتهای تاریخی و ماهویشان نادیده گرفته شود؛ SIB تلاشی است برای بازسازی همان منطق امانتداری در قالب ابزارهای مالی امروز.
یکی از دشواریهای اصلی این ابزار، انتخاب شاخصهای درست است. وقتی پرداخت سرمایهگذار به تحقق چند شاخص وابسته میشود، ممکن است مجری بهجای حل ریشهای مسئله، تمام توجه خود را به همان شاخصها معطوف کند. در یک برنامه اشتغالزایی، برای مثال، تعداد افراد معرفیشده به کار میتواند معیار موفقیت باشد؛ درحالیکه شغل ایجادشده پس از چند ماه از بین برود یا درآمد آن حتی پاسخگوی هزینههای زندگی نباشد.
خطر دیگر، انتخاب افراد آسانتر برای کمک گرفتن است. اگر موفقیت مالی طرح به تعداد افراد موفق وابسته باشد، مجری ممکن است به سراغ کسانی برود که احتمال اشتغال آنها بیشتر است و افراد دارای موانع جدیتر را کنار بگذارد. نتیجه آن میتواند محروم ماندن همان گروههایی باشد که بیشترین نیاز را به حمایت دارند.
برای جلوگیری از این انحرافها، ارزیابی مستقل و طراحی دقیق شاخصها ضروری است.
سنجش موفقیت نباید به شمارش خدمات ارائهشده یا افراد تحت پوشش محدود بماند. در طرح اشتغال، ماندگاری شغل، کیفیت درآمد، امنیت شغلی و بهبود توانمندی فرد نیز باید بررسی شوند.
استفاده از گروه مقایسه و روشهای معتبر ارزیابی اثر کمک میکند مشخص شود چه بخشی از تغییرات واقعاً حاصل اجرای برنامه بوده است. محاسبه بازده اجتماعی سرمایهگذاری نیز میتواند در کنار ارزیابیهای دقیقتر، تصویر کاملتری از منافع اجتماعی و اقتصادی طرح ارائه دهد. البته هیچ شاخصی بهتنهایی نمیتواند تمام ابعاد تغییر در زندگی انسانها را اندازهگیری کند.
برای ایران، طراحی چنین ابزاری با یک مانع جدی روبهروست که نمیتوان از کنار آن بهسادگی گذشت: تعهد مالی دولت معمولاً در چارچوب بودجههای سالانه تعریف میشود، درحالیکه بسیاری از برنامههای اجتماعی برای رسیدن به نتیجه به چند سال زمان نیاز دارند. سرمایهگذاری ممکن است امروز انجام شود، برنامه سه سال ادامه پیدا کند و ارزیابی نهایی در پایان این دوره صورت گیرد. اما سرمایهگذار باید اطمینان داشته باشد نهادی که پرداخت نهایی را تعهد کرده، در آن زمان نیز اختیار قانونی و اعتبار بودجهای لازم را در اختیار دارد.
این مسئله با معرفی یک نهاد واسط یا تنظیم قرارداد دقیق بهتنهایی حل نمیشود. حتی اگر دولت امروز با پرداخت در آینده موافقت کند، باید روشن باشد این تعهد بر چه مبنای قانونی ایجاد شده، چگونه در بودجههای سالانه انعکاس مییابد و در صورت تغییر دولت یا اولویتهای مالی چه ضمانتی برای اجرای آن وجود دارد. بدون پاسخ روشن به این پرسشها، ریسک اصلی از دوش سرمایهگذار برداشته نشده و فقط به آینده منتقل شده است.
ظرفیت ابزارهای موجود در بازار سرمایه ایران میتواند بخشی از مسیر طراحی را هموار کند، اما نباید درباره کارکرد آنها اغراق کرد. صندوقهای پروژه، برای مثال، امکان گردآوری منابع سرمایهگذاران و تأمین مالی یک طرح مشخص را فراهم میکنند. اوراق منفعت نیز بر مبنای واگذاری منافع دارایی یا خدمت قابل طراحیاند. این تجربهها از نظر ساختار تأمین مالی، مشارکت سرمایهگذاران و انتشار اطلاعات میتوانند برای طراحی ابزارهای اجتماعی آموزنده باشند.
با این حال، صندوق پروژه بهخودیخود برای تأمین مالی خدمات اجتماعی مبتنی بر نتیجه طراحی نشده و اوراق منفعت نیز لزوماً تعهد پرداخت چندساله دولت را تضمین نمیکند. استفاده از این ظرفیتها به طراحی حقوقی متناسب با ماهیت طرح نیاز دارد. بهویژه باید مشخص شود منبع بازپرداخت چیست، تعهد پرداختکننده چگونه اعتبار قانونی پیدا میکند و چه نهادی مسئول جبران عدم ایفای تعهد خواهد بود.
یک مسیر عملی میتواند آغاز کار با طرحهای آزمایشی کوچک و محدود باشد؛ طرحهایی که به تعهدات مالی سنگین و بلندمدت دولت وابسته نباشند. برای نمونه، میتوان برنامهای در حوزه اشتغال جوانان طراحی کرد که بخشی از منابع آن از سرمایهگذاران خصوصی و بخشی از آن از منابع مسئولیت اجتماعی بنگاهها یا نهادهای حمایتی تأمین شود. پرداخت بخش وابسته به نتیجه نیز میتواند در چارچوب قراردادهای مجاز و با تعهدات مالی مشخص انجام گیرد. پس از ارزیابی حقوقی و اقتصادی این تجربه، امکان حرکت به سمت ساختارهای بزرگتر و قابل عرضه در بازار سرمایه بررسی خواهد شد.
در این مسیر، سازمان بورس و نهادهای مالی میتوانند در طراحی ساختار تأمین مالی، شفافیت اطلاعات و نظارت بر حقوق سرمایهگذاران نقش داشته باشند. اما پیش از هرگونه انتشار ابزار، باید تکلیف ماهیت حقوقی قرارداد، منبع بازپرداخت، نحوه پذیرش ریسک و سازگاری آن با مقررات بازار سرمایه و موازین شرعی روشن شود و نامگذاری یک قرارداد بهعنوان «اوراق تأثیر اجتماعی» جای خالی این الزامات را پر نمیکند.
موفقیت چنین ابزارهایی، پیش از هر چیز به اعتبار اجتماعی و اعتماد نهادی وابسته است؛ همان سرمایه نامرئی که بدون آن، هیچ قرارداد مالی، حتی با دقیقترین شاخصها، پایدار نمیماند.
یک نگرانی جدی هم نباید نادیده گرفته شود: تأمین مالی مبتنی بر نتیجه نباید بهانهای برای عقبنشینی دولت از مسئولیتهای عمومی باشد. آموزش، سلامت و حمایت اجتماعی را نمیتوان صرفاً به حوزههایی تبدیل کرد که سرمایهگذار خصوصی در صورت مشاهده بازده مناسب به آنها وارد شود. ممکن است بعضی مسائل اجتماعی برای سرمایهگذاری جذاب نباشند، اما این موضوع مسئولیت عمومی در قبال آنها را از بین نمیبرد.
سرمایه خصوصی میتواند ظرفیت تازهای به تأمین مالی توسعه اضافه کند، اما جایگزین تعهد دولت و حقوق شهروندان نیست. بازار سرمایه نیز نمیتواند تنها به دنبال حوزههایی باشد که امکان تعریف بازده مالی در آنها سادهتر است. گاهی مهمترین مداخله اجتماعی مربوط به گروهی است که سنجش اثر آن دشوارتر و بازده مالی آن نامطمئنتر است.
بازار سرمایه زمانی میتواند نقش سازندهتری در توسعه داشته باشد که در کنار تأمین مالی بنگاهها و پروژههای اقتصادی، برای حل مسائل واقعی جامعه نیز ظرفیت ایجاد کند. اوراق تأثیر اجتماعی یکی از مسیرهای ممکن برای نزدیک کردن این دو حوزه است؛ مسیری که به قراردادهای دقیق، ارزیابی معتبر، شفافیت و پاسخگویی نیاز دارد.
به جوانی برگردیم که در ابتدای این روایت برای یافتن شغل تلاش میکرد. موفقیت یک طرح تأمین مالی اجتماعی برای او در تعداد سرمایهگذاران، حجم منابع جذبشده یا حتی گزارش مالی مثبت خلاصه نمیشود. معیار واقعی این است که آیا توانسته شغلی پایدار پیدا کند، درآمد قابل اتکایی به دست آورد و با اطمینان بیشتری برای آینده خود تصمیم بگیرد یا نه.
اگر بازار سرمایه بتواند در کنار خلق بازده اقتصادی، چنین تغییری را ممکن کند، سرمایه فقط جابهجا نشده است؛ به زندگی انسانها راه پیدا کرده است.