اعتبار هلدینگ از شباهت بصری ساخته نمیشود
سینا هاشمی اقدم — بنیانگذار آژانس برندینگ طوسی
یکسان کردن نام و نشان شرکتهای تابعه در هلدینگهای ایرانی معمولاً نشانهٔ انسجام معرفی میشود. شواهد بازار خلاف این را میگوید: این انتخاب همزمان اعتبار انباشتهٔ زیرمجموعهها را تخلیه و ریسک سبد را متمرکز میکند.
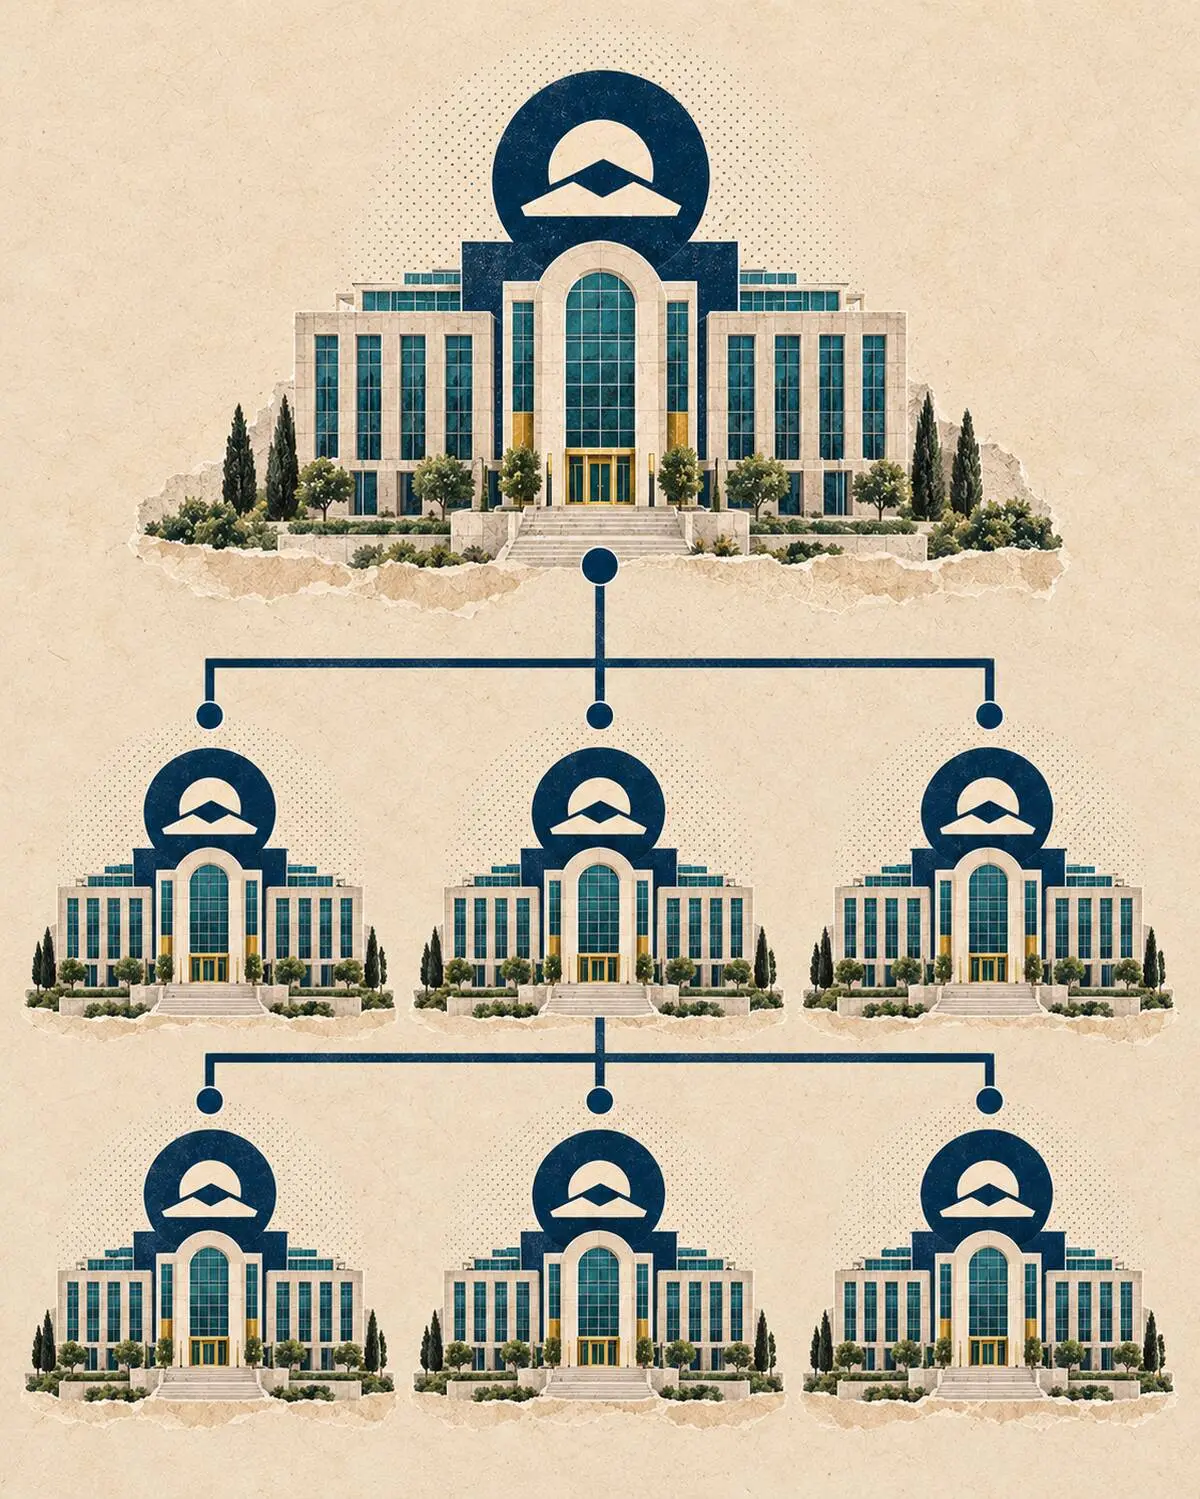
در بیشتر گروههای بزرگ صنعتی و مالی ایران، تصمیم دربارهٔ نام و نشان شرکتهای تابعه یک تصمیم اجرایی و در عمل یک تصمیم گرافیکی تلقی میشود. پرونده در روابط عمومی باز میشود، پیمانکار هویت بصری از مسیر مناقصه انتخاب میشود و خروجی، افزودن نشان گروه به سردر و سربرگ چند شرکت است. این تصمیم اما نام مشخصی دارد و سالهاست بهعنوان متغیری مؤثر بر ارزش و ریسک بنگاه سنجیده میشود: معماری برند (brand architecture). ادعای این یادداشت روشن است. یکسانسازی زیرمجموعهها در سبد هلدینگهای ما در بیشتر موارد نه انسجام میسازد و نه صرفهجویی؛ اعتبار موجود را تخلیه میکند و ریسک را در یک نقطه متمرکز میکند.
در ادبیات مدیریت برند، این انتخاب یک طیف است نه یک دوراهی. در یک سر طیف، همهٔ کسبوکارها زیر نام گروه میروند. در سر دیگر، هر شرکت نام مستقل خودش را دارد و پیوندش با مالک در معرض دید نیست. میان این دو، دو حالت پرکاربرد قرار میگیرد. یکی زیربرند (Sub-brands)، که نام شرکت در سایهٔ نام گروه دیده میشود. دیگری برند پشتیبانیشده (Endorsed Brands)، که نام شرکت جلوتر است و گروه فقط نقش تأییدکننده دارد. تفاوت این چهار حالت ظاهری نیست. هر کدام سطح متفاوتی از صرفهجویی، انعطاف بازار و انتقال ریسک به همراه دارد.
چرا در بستر ما گزینهٔ پیشفرض همیشه یکسانسازی است. چهار سازوکار قابل ردیابی است. نخست ترکیب سبد: بخش بزرگی از زیرمجموعههای هلدینگهای شبهدولتی از مسیر رد دیون دولت، واگذاریهای اصل چهلوچهار و تملک وثیقه وارد گروه شدهاند، نه از مسیر یک راهبرد رشد. سبدی که تصادفی جمع شده، مأموریت متمایزی برای هر عضو تعریف نکرده است. دوم افق مدیریت: مدیرعاملی که دورهٔ حضورش نسبتا کوتاه است به نشانهای مرئی از تحول نیاز دارد و تغییر تابلو سریعترین نشانهٔ در دسترس است. سوم مالکیت پرونده: برند زیرمجموعهٔ روابط عمومی تعریف شده و روابط عمومی معیار مالی ندارد. چهارم منطق تدارکات: خروجی قابل تحویل در قرارداد، فایل و کتابچه است، پس تصمیم به سمت چیزی میرود که قابل تحویل باشد.
آنچه شواهد نشان میدهد
پرسش جدی این است که بازار سرمایه این انتخابها را چگونه قیمتگذاری میکند. سالها تصور غالب این بود که هرچه نام گروه فراگیرتر باشد، ارزش بنگاه بالاتر میرود، و همین تصور مبنای بسیاری از پروژههای یکسانسازی شد. اشکال این خوانش، نادیده گرفتن نیمهٔ دوم معادله بود: ریسک.
بررسیهای بعدی روی چند صد شرکت بورسی و در یک دورهٔ دهساله، هر دو نیمه را کنار هم گذاشتند و تصویر را عوض کردند. تفاوت بازده میان الگوی تکبرندی و الگوی برندهای مستقل کوچکتر از آن است که برای توجیه یکسانسازی نقل میشود. تفاوت ریسک اما بزرگ است. فراگیر شدن نام گروه روی کل سبد، نوسان خاص بنگاه را بالا میبرد. نگه داشتن نامهای مستقل و استفاده از نقش پشتیبان، همان نوسان را مهار میکند. نکتهٔ کمترگفتهشده این است که حالت میانی زیربرند، که مدیران آن را محافظهکارانهترین گزینه میدانند، پرریسکترین حالت از کار درآمده است.
سازوکار این ریسک هم روشن است. خبر منفی دربارهٔ یک عضو سبد به اعضای دیگر سرایت میکند و شدت سرایت به میزان پیوند ادراکی میان آنها بستگی دارد. پیوند ادراکی را همان چیزی میسازد که ما اسمش را یکپارچگی میگذاریم: نام مشترک، نشان مشترک، رنگ و قلم مشترک. در صنایع پرریسک ما — پتروشیمی، فولاد، معدن، حملونقل و بانک — این نکته حاشیهای نیست. یک حادثهٔ ایمنی، یک پروندهٔ زیستمحیطی یا یک اعتراض صنفی در یکی از شرکتها، وقتی همه یک نام دارند، اعتبار کل سبد را جابهجا میکند. یکسانسازی، مسیر عبور خبر بد را کوتاه میکند.
اعتبار کجا ذخیره شده است
شهرت و روابط بیرونی یک بنگاه، دارایی هستند به این معنای دقیق که وصول پول را جلو میاندازند و نوسان جریان نقدی را کم میکنند. در صنعت ایران این دارایی جای مشخصی دارد و آن جا ساختمان مرکزی هلدینگ نیست. اعتبار در فهرست تأمینکنندگان مجاز خریداران بزرگ نشسته است، در پروندهٔ ارزیابی و گواهیهای فنی، و در رتبهای که گرفتنش سالها طول کشیده. جای دیگرش رابطهٔ کاری دو دههای یک کارشناس خرید با یک نام مشخص است. این داراییها به نام شرکت تابعه گره خوردهاند، نه به رنگ سردر آن.
حذف آن نام سه هزینهٔ قابل شمارش دارد. اول هزینهٔ بازسازی سابقه: تغییر نام تأمینکننده در بسیاری از سامانههای خرید یعنی شروع دوبارهٔ فرایند ارزیابی. تغییر نام در بازار ما سابقهٔ ذهنی خوبی هم ندارد، چون اغلب بعد از یک پروندهٔ بد رخ داده است. دوم کاهش قدرت چانهزنی: وقتی چند شرکت تابعه با یک نام و نشان در یک مناقصه حاضر میشوند، کارفرما چند پیشنهاد مستقل نمیبیند و عملاً با یک طرف مذاکره میکند. سوم فرسایش برند کارفرما: نیروی متخصص ترجیح میدهد سابقهٔ شغلیاش به یک شرکت شناختهشده در یک تخصص گره بخورد، نه به واحدی که در سبد گروه شماره دارد.
معماری بهمثابه قرارداد اعتبار
اگر تصمیم گرافیکی نیست، پس با چه معیاری گرفته میشود. معماری برند تعیین میکند اعتبار هر کسبوکار از کجا تأمین میشود و ریسک بد از کجا عبور میکند. سه پرسش، جایگاه هر شرکت را روی طیف تعیین میکند. پرسش اول منبع اعتبار است: مشتری این کسبوکار به سابقهٔ خود شرکت اعتماد میکند یا به پشتوانهٔ گروه. پرسش دوم مأموریت در سبد است: این شرکت بازوی اجرایی گروه است، موتور رشد در یک بازار تازه است، یا داراییای است که برای واگذاری نگه داشته میشود. پرسش سوم همبستگی ریسک است: اگر در این شرکت اتفاق بدی بیفتد، چه مقدار از آن باید به بقیهٔ سبد منتقل شود.
پاسخ این سه پرسش، الگو را تعیین میکند. بازوی اجرایی بدون مشتری مستقل، ذیل نام گروه معنا دارد. شرکتی با سابقهٔ فنی و بازار خودش، نام خودش را نگه میدارد و نشان گروه در نقش پشتیبان کنار آن مینشیند. کسبوکاری در حوزهٔ پرریسک یا دور از هستهٔ گروه، بهتر است مستقل بماند. و دارایی در آستانهٔ واگذاری باید بتواند بدون گروه بایستد، چون هر اندازه هویتش در گروه حل شده باشد، در روز فروش ارزانتر قیمت میخورد.
این نگاه یک پرسش را برای خود هلدینگ هم باز میکند. گروهی که نامش را روی ده شرکت میگذارد باید بتواند در یک جمله بگوید با هر کسبوکاری که وارد سبدش میشود چه میکند. مالک فعالی است که بنگاه را بازسازی میکند، توسعهدهندهای است که بازار تازه باز میکند، یا نگهدارندهٔ دارایی است تا روز فروش. هر سه پاسخ قابل دفاع است و هر سه معماری متفاوتی میطلبد. مشکل جایی است که پاسخی وجود ندارد و نشان گروه، مفهومی بیمحتوا را روی سردر ده کارخانه توزیع میکند. به رسمیت شناختن هویت زیرمجموعهها در این حالت یک امتیاز نیست؛ تنها راه معنادار کردن خودِ نام گروه است.
پشت این تصمیم یک مبادله قرار دارد که در گروههای ما معمولاً نوشته نمیشود. هلدینگ در ازای گذاشتن نامش سه چیز میدهد. اول استاندارد: سقف مشخصی در ایمنی، حاکمیت شرکتی، انضباط مالی و رفتار با تأمینکننده. دوم دسترسی: سرمایه، کانال صادراتی، شریک خارجی، و توان جذب مدیرانی که یک شرکت بهتنهایی جذب نمیکند. سوم ضمانت: کاهش ریسک طرف مقابل در قرارداد بلندمدت. در مقابل حق «نه» گفتن میگیرد، اما در چند نقطهٔ محدود: نام، ادعای عمومی، استاندارد کیفیت و ایمنی، و شراکت راهبردی. اگر فهرست «نه»ها به انتخاب رنگ غرفه و متن آگهی استخدام کشیده شود، شرکت تابعه راه دور زدن آن را پیدا میکند و کتابچهٔ برند بیاثر میماند.
منفعت این قرارداد روی چند خط مالی قابل ردیابی است. اعتبار قابل انتقال، هزینهٔ ورود شرکت تازهخریده به بازار را کم میکند و دورهٔ اعتمادسازی را کوتاه. مهار سرایت، نوسان ارزش سبد را در سالهای حادثهخیز پایین میآورد. هویت مستقل و قابل انتقال، قیمت واگذاری را بالا میبرد، چون خریدار میداند پس از جدایی چیزی باقی میماند. و در مذاکرهٔ صادراتی، گروه یک نام معنادار پشت میز دارد و شرکتها چند تخصص متمایز. اینجاست که سبد دارایی به پورتفولیوی برند تبدیل میشود؛ چیزی که میشود از آن برداشت کرد، نه فقط فهرستی که باید نگهداری شود.
در ساختار مالکیت ما یک ملاحظهٔ دیگر هم هست که در متون خارجی کمتر دیده میشود. بخشی از زیرمجموعههای هلدینگهای بزرگ خودشان نماد بورسی و سهامدار خرد دارند. این شرکتها موظف به گزارشدهی مستقلاند و ارزشگذاری مستقل میشوند، اما در لایهٔ برند هویت مستقلی برایشان به رسمیت شناخته نمیشود. نتیجه یک ناهمترازی آشکار است: بازار سرمایه با شرکت بهعنوان یک بنگاه مستقل رفتار میکند و گروه با همان شرکت بهعنوان یک شعبه. این فاصله در دورههای عرضه و واگذاری، مستقیم به قیمت تبدیل میشود.
یک نکتهٔ ساختاری هم هست. این تصمیم باید همانجا گرفته شود که دربارهٔ تملک، ادغام و واگذاری تصمیم میگیرند، نه در دبیرخانهٔ روابط عمومی. سند معماری برند همرده با سند تخصیص سرمایه است و بازنگریاش وقتی موضوعیت دارد که مأموریت یک شرکت در سبد عوض شود، نه وقتی مدیرعامل عوض میشود.
هزینهٔ یکسانسازی در هیچ صورت مالی ثبت نمیشود. نه در سود و زیان میآید و نه در ترازنامه، چون داراییای که از بین رفته از ابتدا در دفاتر نبوده است. این هزینه دو جا خودش را نشان میدهد: در قیمت روز واگذاری، و در هفتهٔ بعد از حادثه. هر دو دیر است.