گزارش «جهان اقتصاد» از فرمول تازه برای پایان کابوسهای مدیریت آپارتمان
ائتلاف «بیمه دی» و «شارژ بوک» برای مدیریت بیدغدغه
آمنه قدیم پرست - روزنامه نگار
در جغرافیای شلوغ و عمودی کلانشهرهای امروز، زندگی در ارتفاع و در همسایگی دهها واحد مسکونی، تنها به اشتراک گذاشتن سقف، حیاط، پارکینگ یا لابی نیست؛ زندگی در ساختمانهای مدرن یا حتی مجتمعهای چند ده ساله، زیستن زیر سایه مجموعهای از مسئولیتهای سنگین حقوقی، مدنی و مالی است که خواسته یا ناخواسته بر دوش یک فرد سنگینی میکند: «مدیر ساختمان». چهرهای اغلب تنها در مجمع عمومی ساکنان که در میان چانهزنیهای تمامنشدنی بر سر هزینه نظافت، تعمیر موتورخانه و پرداخت شارژهای معوقه، بار ایمنی صدها انسان را نیز با خود حمل میکند. حادثهای ساده نظیر سر خوردن یک نظافتچی روی سنگهای مرطوب راهپله، نقص فنی در کابل آسانسور، یا نشتی ناگهانی گاز در شوفاژخانه میتواند سرنوشت مالی و آرامش روانی کل ساکنان و بهویژه مدیر ساختمان را دستخوش بحرانهای قضایی بیپایان کند.
در این میان، صنعت بیمه سالهاست که تلاش میکند این اضطراب شهری را با پوششهای متنوع خود تسکین دهد؛ با این حال، دیوانسالاری اداری، فرآیندهای سنتی مراجعه به شعب، پیچیدگی استعلامها و از همه مهمتر مقاومت صندوق مالی ساختمانها در برابر هزینههای یکباره، همواره شکافی عمیق میان «نیاز واقعی به بیمه» و «خرید واقعی بیمهنامه» ایجاد کرده است. اکنون نقطه تلاقی دو اکوسیستم نوآور—پراپتک (فناوریهای مدیریت املاک) و اینشورتک (فناوریهای بیمهای)—به یاری ساکنان آمده است. همکاری استراتژیک شرکت «بیمه دی» و پلتفرم هوشمند مدیریت ساختمان «شارژ بوک»، نمونهای عینی از پوستاندازی صنعت بیمه و ورود ملموس آن به بطن زندگی روزمره شهروندان است؛ طرحی که فراتر از یک امضای تفاهمنامه سازمانی، نویدبخش ایجاد یک سپر دیجیتال برای برجها و مجتمعهای ساختمانی است.
سالها مدل غالب خدمات مالی مبتنی بر انتظار بود؛ شرکتهای بیمه منتظر میماندند تا مشتری پس از وقوع یک بحران در ساختمان همسایه یا پس از ابلاغ اخطاریههای سفتوسخت، داوطلبانه پاشنه کفش را ور کشیده و برای خرید بیمهنامه مسئولیت یا آتشسوزی راهی دفاتر نمایندگی شود. اما منطق اقتصاد پلتفرمی قواعد بازی را دگرگون کرده است. پلتفرم «شارژ بوک» به عنوان یکی از پیشگامان بومی در تسهیل روابط درونساختمانی، ثبت مخارج مشاع، شفافسازی حسابها و جمعآوری آنلاین شارژ، هر روزه محل مراجعه هزاران مدیر و ساکن ساختمان در کشور است.
حضور «بیمه دی» در قلب چنین اپلیکیشنی به معنای کوتاه کردن مسیرهای دسترسی است. در رویکرد جدید، مدیر مجتمع دیگر نیازی به جستوجو در دفاتر متعدد و مقایسه فرمهای خشک حقوقی ندارد؛ بیمه، درست در جایی نشسته است که تصمیمهای مالی ساختمان اتخاذ میشود: در پنل مدیریت مالی و تسویه شارژ ماهانه. این پیوند سیستمی، اصطکاک دریافت خدمات را به حداقل میرساند و فرهنگ پیشگیری را از سطح تئوری به فرآیندی چند کلیکی تبدیل میکند.
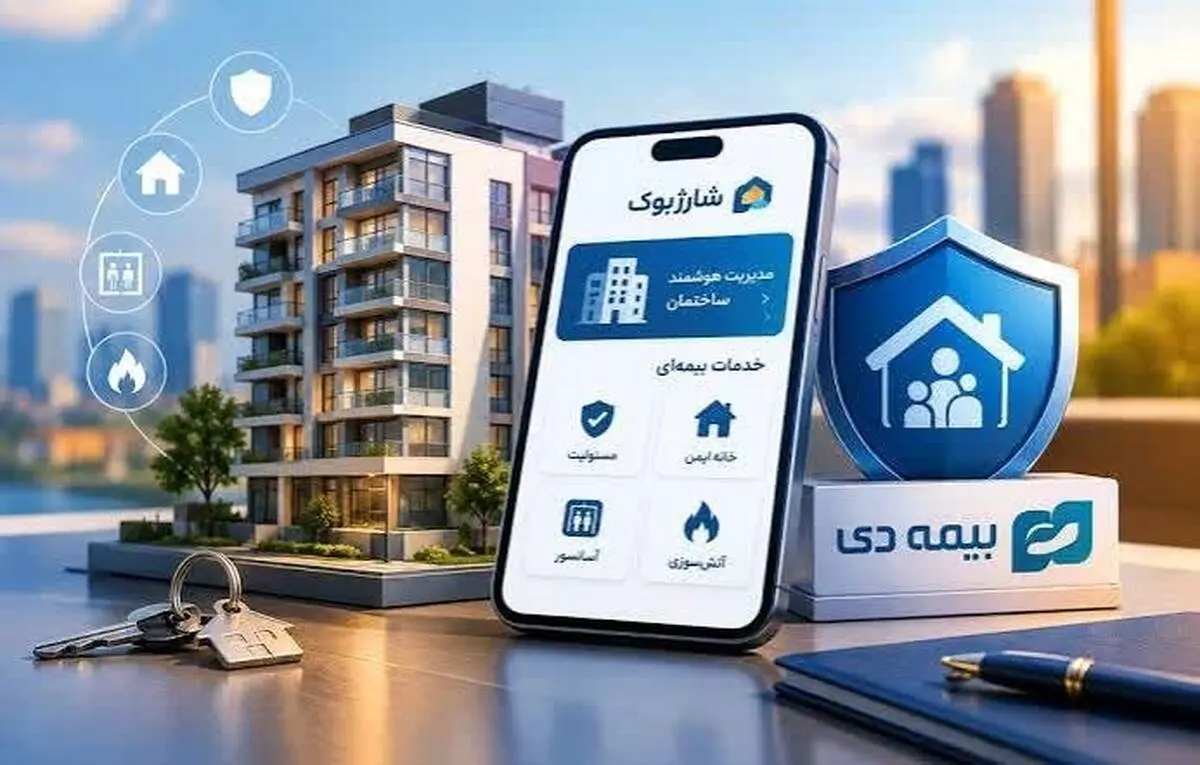
محور اصلی توافق بیمه دی و شارژ بوک، تنها باز کردن یک درگاه پرداخت نیست، بلکه مهندسی محصولاتی متناسب با زبان و نیاز واقعی مجتمعهای مسکونی است. در این چارچوب، چهار ضلعی حمایتی شامل پوششهای حیاتی طراحی شده است:
بیمه مسئولیت مدنی مدیران ساختمان: چالشبرانگیزترین بخش از قانون تملک آپارتمانها، مسئولیت کیفری و حقوقی حوادث رخداده در مشاعات است. از سقوط اجسام از نمای ساختمان گرفته تا حوادث غیرمترقبه برای پیکها یا مهمانان، این بیمهنامه مانع از غافلگیری مالی مدیران و مواجهه آنان با دیههای میلیاردی میشود.
بیمه تخصصی آسانسور: بالابرهای ساختمانی قلب تپنده رفتوآمد عمودی هستند. حادثه در آسانسور نهتنها از حیث مالی خسارتبار است، بلکه بار حقوقی بسیار سهمگینی دارد. پوشش جامع آسانسور از طریق این همکاری، ریسکهای مربوط به ساکنان، سرویسکاران و اشخاص ثالث را کاملاً ایزوله میکند.
طرح «خانه ایمن» و بیمه آتشسوزی: آتشسوزی، انفجار و صاعقه در مشاعات و موتورخانهها خطری بالقوه است که میتواند ثمره سالها تلاش خانوادهها را در چشمبههمزدنی خاکستر کند. ادغام بیمه آتشسوزی با ساختار شارژ بوک، امکان صدور آسان بیمهنامه برای کلیت مجتمع و حتی تکتک واحدها را محقق میسازد.
کلید جادویی اقساط؛ خروج از بنبست صندوق مشاعات
یکی از بزرگترین چالشهایی که همواره مدیران مجتمعها را از خرید بیمهنامههای کامل منصرف میکرد، کمبود نقدینگی و مقاومت مالکان در پرداختهای سنگین یکباره بود. صندوق شارژ معمولاً بودجهای محدود دارد که کفاف هزینههای جاری را میدهد؛ پرداخت ناگهانی هزینه چند ده میلیونی حق بیمه برای یک سال، اغلب به جلسات پرتنش مجمع عمومی و در نهایت بایکوت خرید بیمهنامه منجر میشد.
شاهبیت ابتکار بیمه دی و شارژ بوک، امکان خرید اقساطی بیمهنامهها است. این راهکار مالی، فشار سنگین پرداخت یکجا را میشکند و هزینه بیمه را به اقساطی خرد، شفاف و متناسب با شارژ ماهیانه واحدها تبدیل میکند. وقتی ساکنان میبینند سهم هر واحد از امنیت کامل ساختمان تنها رقمی ناچیز به صورت ماهانه در فیش شارژ است، مقاومت اقتصادی جای خود را به استقبال میدهد. این اتفاق دقیقاً همان چیزی است که تئوریهای نوین اقتصادی به آن «تسهیل تصمیمگیری عقلانی مصرفکننده» میگویند.
تحول دیجیتال در دهههای اخیر گاه به یک واژه کلیشهای در گزارشهای عملکرد اداری تبدیل شده بود، اما گامهایی از جنس ادغام پلتفرمی بیمه دی، مصداق آشکار عملیاتی شدن این مفهوم است. ارتقای ضریب نفوذ بیمه در ایران—که همواره یکی از شاخصهای نگرانکننده اقتصاد کلان بوده است—با سخنرانی و بیلبوردهای خیابانی رشد چشمگیری نخواهد کرد؛ افزایش ضریب نفوذ نیازمند «جاسازی بیمه در فرآیند زیست روزمره شهروندان» (Embedded Insurance) است.
وقتی ابزارهای هوشمند نرمافزاری با پشتوانه سرمایه و شبکه توانمند بیمهگری نظیر بیمه دی هممسیر میشوند، دو نتیجه اساسی حاصل میآید: شفافیت کامل در ثبت خسارت و صدور، و آرامش روانی جمعی برای ساکنان محلهها و مجتمعها.
پیوند شارژ بوک و بیمه دی، مدل موفقی از معماری آینده شهرهاست؛ جایی که دیوارهای سیمانی ساختمانها تنها حافظ حریم خصوصی افراد نیستند، بلکه شبکهای هوشمند و نامرئی از خدمات فناورانه و اعتباری، چتری نفوذناپذیر بر فراز زندگی و سرمایه ساکنان گسترانده است. گامی رو به جلو که نشان میدهد تکنولوژی وقتی در خدمت آرامش شهروندان قرار گیرد، زیست شهری را حتی در پرحادثهترین روزهایش، آسودهخاطر و دلپذیر خواهد کرد.