تتر چه تفاوتی با پول بانکی در نگهداری و انتقال ارزش دارد؟
پول بانکی و تتر هر دو برای نگهداری و انتقال ارزش استفاده میشوند، اما پشت این شباهت، دو سازوکار متفاوت قرار دارد که تجربه استفاده را از پایه تغییر میدهد.
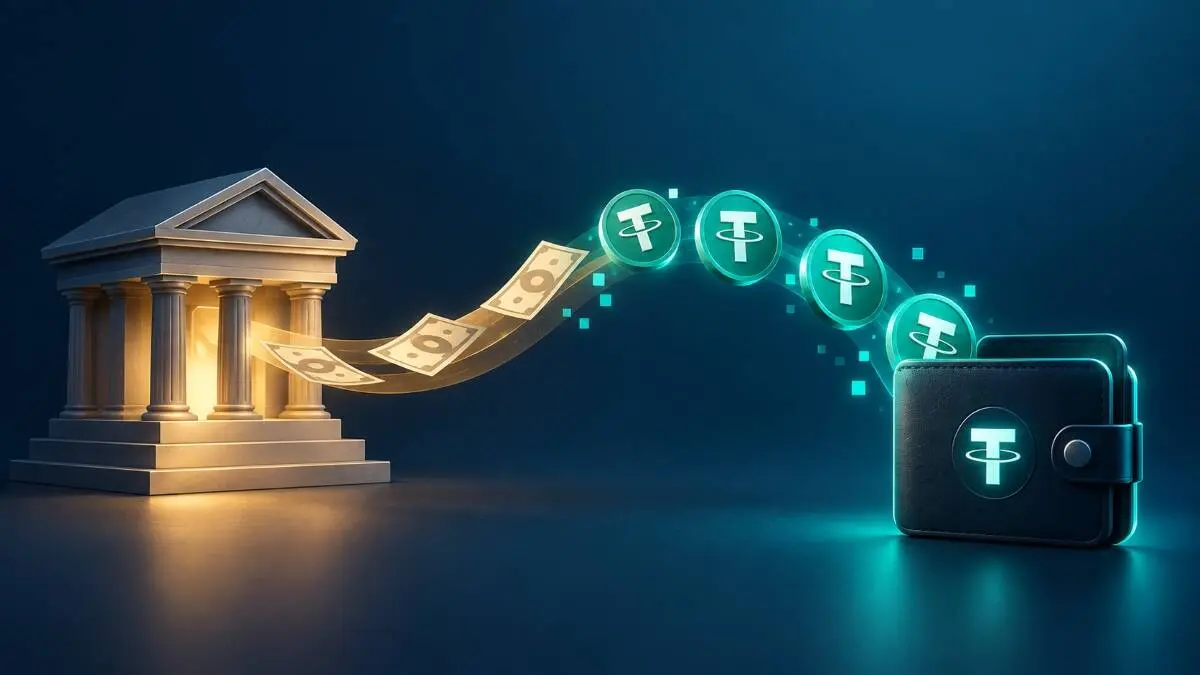
وقتی پولی از یک حساب بانکی به حساب دیگر میرود، کاربر معمولا درگیر مسیر فنی آن نمیشود. اما در جابهجایی تتر، مسیر انتقال به یکی از انتخابهای اصلی تبدیل میشود. این تفاوت فقط یک جزئیات فنی نیست؛ روی نحوه نگهداری، انتقال و مدیریت دارایی اثر میگذارد. برای درک بهتر آن، باید اول ببینیم شبکه بانکی چه بخشی از این کار را به جای کاربر انجام میدهد.
پول بانکی چگونه ارزش را نگهداری و جابهجا میکند؟
وقتی ۱۰ میلیون تومان در حساب بانکی دارید، بانک این مبلغ را به عنوان موجودی حساب شما ثبت میکند. از همان موجودی میتوانید برای خرید، برداشت یا انتقال پول استفاده کنید. یعنی نگهداری پول در حساب بانکی بر پایه ثبت و مدیریت موجودی در شبکه بانکی انجام میشود، نه نگهداری جداگانه همان مبلغ به شکل اسکناس.
به همین دلیل، نگهداری ارزش در سیستم بانکی به خود بانک وابسته است. بانک موجودی را ثبت میکند، هویت صاحب حساب را میشناسد و هر تغییری را که بر اثر خرید، واریز یا انتقال ایجاد شود در همان ساختار بروزرسانی میکند. کاربر حساب را در اختیار دارد، اما ثبت و مدیریت موجودی در شبکهای انجام میشود که بانکها آن را کنترل و هماهنگ میکنند.
همین منطق در جابهجایی پول هم ادامه دارد. در یک کارتبهکارت معمولی، کاربر فقط مبلغ و مقصد را انتخاب میکند. بعد از تایید، شبکه بانکی مشخص میکند درخواست چگونه پردازش شود، اطلاعات میان بانکها چگونه جابهجا شود و موجودی دو حساب چه زمانی تغییر کند.
در روشهایی مثل پایا یا ساتنا کمی شکل کار متفاوت است، اما اصل ماجرا همان است: کاربر درخواست انتقال را ثبت میکند و ادامه مسیر را شبکه بانکی پیش میبرد. حتی «تسویه» که به معنی ثبت نهایی جابهجایی مبلغ میان بانکهاست، در پشت همان زیرساخت انجام میشود و کاربر مستقیما مسیر آن را انتخاب نمیکند.
پس در پول بانکی، هم نگهداری ارزش و هم انتقال آن به یک واسطه مرکزی وابسته است. بانک موجودی را ثبت میکند و شبکه بانکی جابهجایی را انجام میدهد. این همان نقطهای است که مقایسه با تتر معنا پیدا میکند؛ چون در تتر، ارزش در قالب یک دارایی بلاکچینی نگهداری میشود و مسیر انتقال آن با منطق دیگری پیش میرود.
تتر همان ارزش دلاری است، اما با سازوکاری متفاوت
در حساب بانکی، موجودی پول در شبکه بانک ثبت میشود و جابهجایی آن هم از همان مسیر انجام میگیرد. تتر ساختار دیگری دارد. هر واحد USDT با هدف حفظ ارزشی نزدیک به یک دلار آمریکا عرضه شده، اما نگهداری و انتقال آن به حساب بانکی وابسته نیست و روی شبکههای بلاکچینی انجام میشود.
بلاکچین را میتوان سادهتر از نامش توضیح داد: شبکهای که تراکنشهای مربوط به دارایی دیجیتال در آن ثبت میشوند. وقتی تتر از یک کیف پول یا صرافی به مقصد دیگری فرستاده میشود، انتقال روی یکی از شبکههایی انجام میشود که از USDT پشتیبانی میکنند.
تفاوت اصلی فقط در این نیست که تتر ارزش دلاری دارد. محل ثبت دارایی و شیوه جابهجایی آن هم متفاوت است. در حساب بانکی، بانک موجودی را ثبت و انتقال را از طریق شبکه بانکی پردازش میکند؛ اما در تتر، موجودی و تراکنش به آدرسها و اطلاعات ثبت شده روی بلاکچین مربوط است.
برای کسی که میخواهد ارزش وابسته به دلار را در قالب یک دارایی دیجیتال نگهداری یا منتقل کند، خرید تتر نقطه ورود به این مسیر است. پس از تهیه USDT، نحوه نگهداری و جابهجایی آن دیگر با منطق یک انتقال بانکی معمولی پیش نمیرود.
اینجا تفاوت عملی دو مدل روشنتر میشود. در بانک، کاربر معمولا مبلغ و مقصد را مشخص میکند و مسیر انتقال در شبکه بانکی مدیریت میشود؛ اما در جابهجایی تتر، شبکهای که تراکنش روی آن انجام میشود نیز بخشی از انتخاب کاربر است.
در انتقال تتر، انتخاب مسیر بخشی از خود تراکنش است
در انتقال بانکی، کاربر معمولا مبلغ و مقصد را مشخص میکند و باقی مسیر در شبکه بانکی انجام میشود. انتقال تتر یک تفاوت مهم دارد: خود کاربر باید شبکهای را هم انتخاب کند که تراکنش روی آن انجام میشود.
برای مثال، ممکن است یک صرافی یا کیف پول امکان واریز و برداشت تتر را روی چند شبکه مختلف ارائه کند. در این حالت، داشتن آدرس مقصد به تنهایی کافی نیست؛ شبکه انتخاب شده در مبدا باید با شبکهای که مقصد برای دریافت تتر مشخص کرده، یکسان باشد. به بیان ساده، آدرس و شبکه دو بخش مرتبط از یک انتقال هستند.
این انتخاب فقط یک تفاوت فنی روی صفحه برداشت نیست. شبکههای مختلف میتوانند از نظر هزینه انتقال و نحوه پردازش تراکنش با یکدیگر فرق داشته باشند. به همین دلیل، کاربر پیش از تایید انتقال بهتر است ببیند مقصد از چه شبکههایی پشتیبانی میکند و همان مسیر را در مبدا انتخاب کند.
فرض کنید مقصد اعلام کرده است که تتر را روی شبکه TRC-20 دریافت میکند. در این شرایط، باید همین شبکه را در مبدا انتخاب کنید تا مسیر ارسال و دریافت با یکدیگر سازگار باشد. این مرحله در انتقال بانکی معمولی کمتر به چشم میآید؛ زیرا در آنجا کاربر معمولا نیازی به انتخاب زیرساخت انتقال ندارد. اما در انتقال تتر، انتخاب شبکه بخشی از فرایند ارسال است. آشنایی با مراحل انتقال تتر میتواند به درک بهتر نحوه انتخاب شبکه، وارد کردن آدرس مقصد و ثبت درخواست انتقال کمک کند.
اختیار بیشتر، مسئولیت بیشتری هم به همراه دارد
در انتقال بانکی، بخش زیادی از تصمیمهای فنی از دوش کاربر برداشته شده است. فرد حساب مقصد را مشخص میکند، مبلغ را وارد میکند و شبکه بانکی ادامه فرایند را مدیریت میکند. در انتقال تتر، ماجرا کمی متفاوت است؛ کاربر درباره جزئیاتی تصمیم میگیرد که در بانک معمولا پشت صحنه باقی میمانند.
همین تفاوت باعث میشود مدیریت تتر فقط به داشتن موجودی و انتخاب مقصد خلاصه نشود. نوع کیف پول، شبکه انتقال و شیوه نگهداری دارایی هم میتوانند به انتخاب خود کاربر وابسته باشند. بنابراین، اختیار بیشتر در جابهجایی دارایی دیجیتال یعنی سهم بیشتری از تصمیمگیری نیز به صاحب دارایی منتقل میشود.
کنترل بیشتر یعنی تصمیمهای بیشتری پیش از انتقال
کسی که میخواهد از حساب بانکی خود پول بفرستد، معمولا لازم نیست بداند انتقال از کدام مسیر فنی انجام میشود. اما صاحب تتر باید پیش از تایید تراکنش چند مورد را خودش مشخص کند؛ از جمله اینکه دارایی به چه آدرسی ارسال شود و کدام شبکه با مقصد هماهنگ است.
این تفاوت در عمل مهم است. در سیستم بانکی، مسیر انتقال تا حد زیادی از قبل تعریف شده، اما در تتر چند مسیر ممکن پیش روی کاربر قرار دارد. به همین دلیل، بررسی آدرس، شبکه و اطلاعات تراکنش پیش از تایید، بخشی طبیعی از مدیریت دارایی است.
پس اختیار در تتر فقط به این معنا نیست که کاربر میتواند دارایی خود را جابهجا کند؛ او در انتخاب چگونگی این جابهجایی هم نقش مستقیمتری دارد.
بستر معامله میتواند بخشی از این فرایند را یکپارچه کند
وقتی خرید، نگهداری و انتقال رمزارز در یک محیط یکپارچه انجام شود، مدیریت دارایی و پیگیری مراحل مختلف آن نیز سادهتر خواهد بود. در چنین بستری، امکان مشاهده موجودی، انجام معامله و مدیریت انتقال در کنار یکدیگر فراهم است.
با این حال، یکپارچگی این فرایندها به معنای حذف مسئولیت تصمیمگیری از صاحب دارایی نیست. انتخاب شبکه، بررسی آدرس مقصد و اطمینان از صحت اطلاعات انتقال همچنان اهمیت دارد و باید پیش از ثبت تراکنش مورد توجه قرار گیرد.
تفاوت اصلی در خود ارزش نیست؛ در نحوه کنترل و جابهجایی آن است
اگر فقط به مبلغ نگاه کنیم، ممکن است تفاوت چندان بزرگ به نظر نرسد: در یک طرف موجودی بانکی قرار دارد و در طرف دیگر تتر که ارزش آن به دلار وابسته است. تفاوت اصلی زمانی دیده میشود که بخواهیم این ارزش را نگهداری یا جابهجا کنیم.
در پول بانکی، بانک موجودی را ثبت میکند و شبکه بانکی بخش عمده مسیر انتقال را پیش میبرد. در تتر، دارایی روی بلاکچین ثبت میشود و خود کاربر در انتخاب مقصد، شبکه و شیوه نگهداری سهم بیشتری دارد.
به همین دلیل، تفاوت تتر و پول بانکی را نمیتوان فقط با واحد ارزش توضیح داد. تفاوت واقعی در این است که دارایی کجا ثبت میشود، انتقال از چه مسیری انجام میشود و چه مقدار از تصمیمگیری مستقیما بر عهده صاحب دارایی قرار دارد.