گزارش «جهان اقتصاد» از پایان کابوس قطعی زمستانه صنایع
مهندسی معکوس ناترازی
گلناز پرتوی مهر - روزنامه نگار
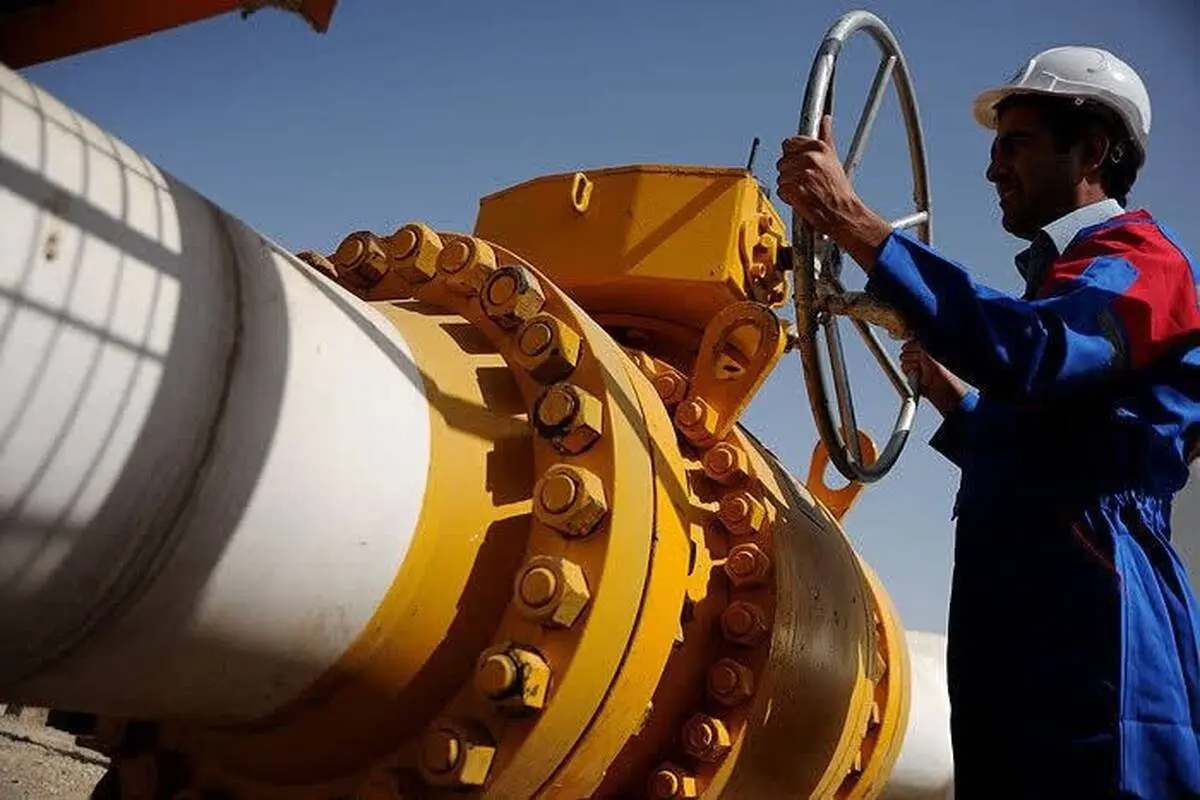
در ادبیات اقتصاد سیاسی انرژی، مرز باریکی میان یک «تهدید مزمن داخلی» و یک «ابزار استراتژیک بازدارندگی» وجود دارد. سالهاست که فصل سرما در تقویم اقتصادی کشور، با هراس از افت فشار، محدودیت خوراک پتروشیمیها، خاموشیهای صنعتی و سوختن مازوت در نیروگاهها پیوند خورده است. اما اگر از لنز ژئوپلیتیک به این تصویر نگاه کنیم، درمییابیم که همین چالش ناترازی، بزرگترین کاتالیزور برای بازآرایی نقش ایران در هندسه انرژی منطقه است. پرسش بنیادین این است چگونه میتوان از دل کسری ترازنامه گاز در زمستان، دژی از امنیت پایدار و مصونیت ژئوپلیتیک بنا کرد؟
تکیه افراطی بر یک هاب تولیدی در کرانه خلیج فارس، شریان حیاتی انتقال کشور را در معرض کشیدگی و استهلاک بیسابقه قرار داده است؛ خطوط لولهای که باید با مصرف انرژی فراوان در ایستگاههای تقویت فشار، گاز را صدها کیلومتر از جنوبیترین نقطه به کانونهای مصرف خانگی و صنعتی در شمال، مرکز و غرب برسانند. در فصول یخبندان، هرگونه چالش فنی، افت فشار در مخزن مشترک یا تعمیرات اضطراری، به قطع گاز نیروگاهها و صنایع فولاد و پتروشیمی منجر میشود؛ آسیبی زنجیرهای که علاوه بر خسارات سنگین دلاری، انجام تعهدات صادراتی به مشتریان کلیدی نظیر بغداد و آنکارا را با ریسک اعتباری و جریمههای بدعهدی مواجه میسازد.
در این میان، هدفگذاری برنامه هفتم توسعه برای دستیابی به واردات ۲۰ میلیارد مترمکعب و صادرات ۴۰ میلیارد مترمکعب در سال، صرفاً یک عددگذاری حسابداری نیست؛ بیانیهای راهبردی است که هشدار میدهد تداوم اتکا به مصرف صرف تولیدات داخلی بدون درهمتنیدگی با بازارهای خارجی، بنبست انرژی است. واردات و ترانزیت، نه نشانه ضعف، بلکه بالاترین سطح بلوغ تجاری یک هاب انرژی است.
در همسایگی شمال شرقی ما، ترکمنستان با تکیه بر پنجمین ذخایر عظیم گازی جهان، در یک تنگنای راهبردی گرفتار است. بخش اعظم صادرات گاز این کشور در انحصار شبکه خطوط به مقصد چین است؛ وابستگی تکخریدار همواره قدرت چانهزنی فروشنده را فرسایش میدهد و عشقآباد سالهاست که به دنبال تنوعبخشی به مقاصد صادراتی خود به سمت غرب و جنوب میگردد.
نقطه تلاقی منافع دو کشور دقیقاً در همین جغرافیای مشترک شکل میگیرد. زیرساخت واردات از ترکمنستان پدیدهای انتزاعی یا نیازمند دههها زمان برای ساخت نیست. خط لوله استراتژیک «دولتآباد–سرخس–خانگیران» به تنهایی ظرفیت اسمی انتقال سالانه ۱۲.۵ میلیارد مترمکعب گاز را دارد. اگر این ظرفیت را در کنار خط لوله «کرپچه–کردکوی» قرار دهیم، مجموع شبکه انتقال احداثشده کشور در مرزهای شمال شرقی، امکان دریافت حداقل ۲۰ میلیارد مترمکعب گاز در سال را داراست؛ رقمی که دقیقاً منطبق بر افق سند برنامه هفتم توسعه است.
با تزریق این حجم از گاز شیرین به ورودی پالایشگاه خانگیران و شبکه توزیع شمال و شمالشرق، صورتمسئله افت فشار در استانهای خراسان، گلستان و مازندران برای همیشه از روی میز تصمیمگیران پاک میشود. دیگر نیازی به پمپاژ پرهزینه گاز پارس جنوبی به انتهای این زنجیره جغرافیایی نخواهد بود. این گاز در مبادی پرمصرف شمالی بلعیده میشود و در ازای آن، ظرفیت معادل یا فراتر از آن در جنوب و غرب کشور برای صادرات و سوآپ آزاد میگردد.
ایران کوتاهترین، اقتصادیترین، ارزانترین و پایدارترین کریدور جایگزین تاپی است. شبکه خطوط لوله یکپارچه، امن و دارای حاشیه پدافند غیرعامل کشور میتواند گاز دولتآباد را تحویل بگیرد و با مکانیزم «سوآپ»، معادل آن را در مرزهای پاکستان یا از طریق خطوط لوله غربی به عراق و آناتولی تحویل دهد. تجربه درخشان سوآپ ۱.۵ تا ۲ میلیارد مترمکعبی گاز ترکمنستان به جمهوری آذربایجان اثبات کرد که تهران از منظر فنی، حقوقی و موازنهسازی جریان در خطوط، کاملاً آماده ایفای نقش در مقیاسهای بسیار بزرگتر است.
مهمترین پرده این سناریو، تبدیل جریان سیال متان به «قدرت سخت بازدارندگی سیاسی» است. تجارت گاز، برخلاف نفت، بازاری فوری (Spot) نیست که با تغییر مسیر یک نفتکش بتوان مبدا را دور زد. خط لوله گاز یعنی بتن، فولاد، سرمایهگذاری سنگین در مبادی و مقاصد، و در نهایت قراردادهای الزامآور ۲۰ تا ۲۵ ساله با بندهای سفتوسخت «بخر یا بپرداز» (Take-or-Pay).
هنگامی که خطوط لوله و شبکه توزیع سوخت ترکیه، عراق یا پاکستان با ترانزیت، سوآپ و صادرات گرهخورده از بستر سرزمینی ایران کار کنند، امنیت ملی و بقای اقتصادی آن دولتها مستقیماً با جریان پایدار این لولهها تعریف میشود. در چنین شرایطی:
تحریمناپذیری ساختاری: هزینه اعمال تحریمهای انرژی و فشار مالی علیه ایران برای بازیگران فرامنطقهای غیرقابل تحمل خواهد شد؛ چراکه هرگونه خدشه به جریان گاز ایران، بلافاصله به بحران انرژی، کسری بودجه، ناآرامی صنعتی و خاموشی گسترده در کشورهای پیرامونی منتهی میشود.
تثبیت درآمد دلاری: درآمدهای ارزی ناشی از ترانزیت و سوآپ (حقالعمل انتقال) مستقل از نوسانات فروش مستقیم نفت عمل کرده و جریانی نقدی و غیرقابل بلوکه شدن را برای کشور تثبیت میکند.
ناترازی گاز اگرچه امروز صورتحساب گزافی برای صنایع و اقتصاد ملی دارد، اما پیام روشنی هم برای تدوینکنندگان استراتژی انرژی کشور مخابره میکند: دوران جزیرهای دیدن مخازن و تکیه صرف بر مصرف از چاه خودی به پایان رسیده است.
دیپلماسی فعال با عشقآباد، شتاببخشی به توافقات سوآپ چندجانبه و بازگشایی حداکثری ظرفیت خطوط «دولتآباد–سرخس»، نسخه شفابخشِ همزمانی است که هم زمستانهای صنایع داخلی را گرم و بدون قطعی نگه میدارد و هم با تنیدن منافع راهبردی همسایگان در شبکه ملی، امنیت اقتصادی و سیاسی کشور را تا دههها بیمه میکند. شطرنج انرژی منطقه امروز چیدمانی تازه میطلبد؛ و ایران تمامی مهرههای لازم برای یک «کیشومات» ژئوپلیتیک را در دستان خود دارد.