جهان اقتصاد بررسی میکند؛
کالابرگ، جای درآمد را نمیگیرد
راضیه احمدوند - روزنامه نگار
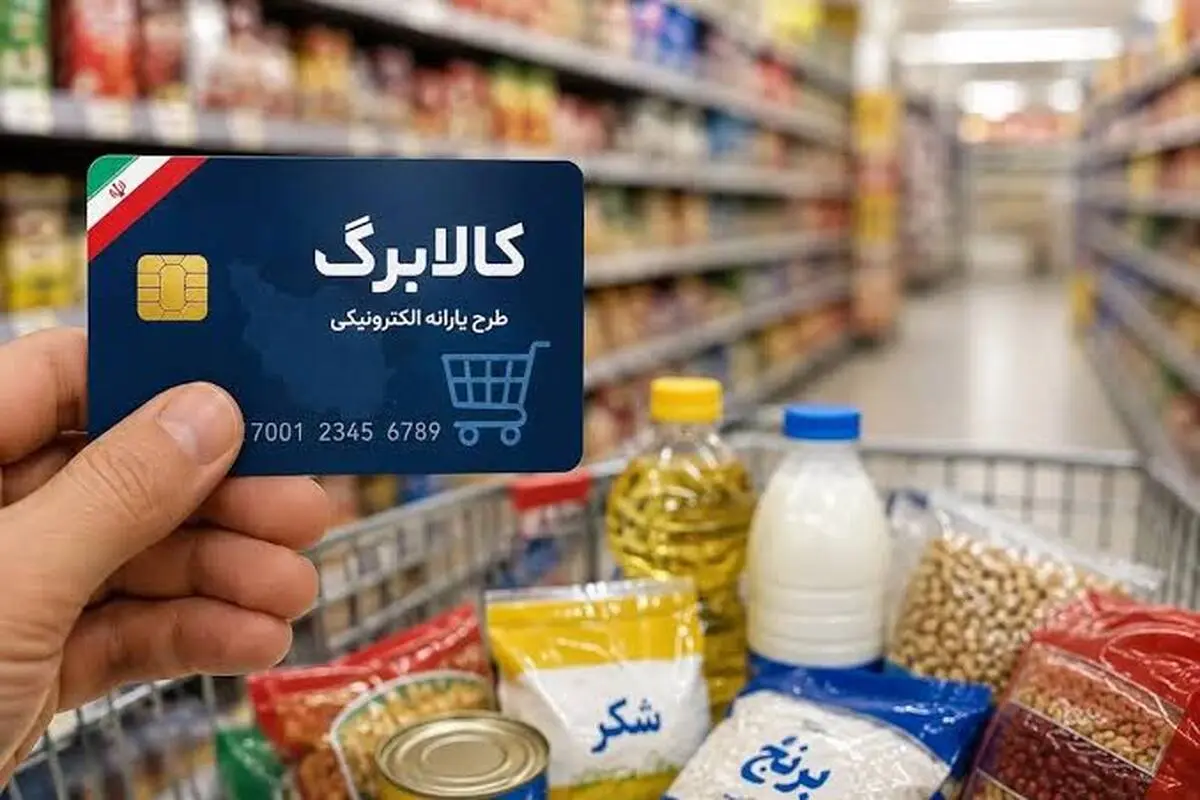
کالابرگ میتواند به خانواده کمک کند چند قلم بیشتر از سفرهاش را حفظ کند، اما نمیتواند جای حقوقی را بگیرد که هر ماه باید هزینه مسکن، درمان، آموزش، حملونقل و هزار خرج دیگر را پوشش دهد. مسئله امروز فقط این نیست که اعتبار کالابرگ چقدر است؛ مسئله این است که وقتی هزینه زندگی مدام بالا میرود، کمک ثابت با چه سرعتی میتواند خودش را به قیمتها برساند.
حمایت از قدرت خرید خانوار، بدون تردید یکی از مهمترین ابزارهای مقابله با فشار معیشتی است، اما کالابرگ هرچقدر هم تقویت شود، نمیتواند جای درآمد پایدار را بگیرد. اگر قیمت کالاهای ضروری با سرعت بیشتری از درآمد خانوار افزایش پیدا کند، اعتبار حمایتی نیز به مرور قدرت خرید خود را از دست میدهد و خانواده دوباره با همان مسئله قدیمی روبهرو میشود: درآمدی که برای هزینههای زندگی کافی نیست.
کالابرگ را میتوان شبیه یک چتر در روز بارانی دانست؛ در زمان فشار اقتصادی میتواند بخشی از آسیب را کم کند، اما نمیتواند هوا را تغییر دهد.
این تفاوت در سیاستهای حمایتی اهمیت زیادی دارد. حمایت مستقیم از خانوار میتواند بخشی از هزینه خرید کالاهای ضروری را پوشش دهد و بهخصوص برای خانوارهای کمدرآمد، از حذف برخی اقلام مهم سفره جلوگیری کند. اما اگر ریشه مشکل، کاهش قدرت خرید درآمد باشد، حمایت کالایی بهتنهایی راهحل کامل نیست.
خانوار با یک سبد مشخص زندگی نمیکند. هزینه زندگی فقط برنج، روغن، مرغ، لبنیات و چند قلم کالای اساسی نیست. اجاره خانه، قبض، رفتوآمد، دارو، درمان، مدرسه، پوشاک، تعمیرات و هزینههای پیشبینینشده نیز وجود دارند.
بنابراین ممکن است یک خانواده با استفاده از کالابرگ بتواند بخشی از هزینه خوراک خود را مدیریت کند، اما پول آزادشده را بلافاصله برای پرداخت قبض، اجاره یا هزینه درمان خرج کند.
در چنین شرایطی، کالابرگ فشار را جابهجا میکند، اما لزوماً فشار را از بین نمیبرد. مشکل دوم، تغییر مداوم قیمتهاست. اگر اعتبار حمایتی برای مدت طولانی ثابت بماند اما قیمت کالاهای مشمول افزایش پیدا کند، قدرت خرید واقعی آن اعتبار کاهش خواهد یافت. به بیان سادهتر، عدد روی کارت همان عدد قبلی است، اما مقدار کالایی که با آن میتوان خرید، کمتر شده است.
اینجا یک مسئله مهم سیاستگذاری شکل میگیرد: حمایت باید با چه معیاری بهروزرسانی شود؟
اگر معیار مشخصی برای تعدیل اعتبار وجود نداشته باشد، هر افزایش قیمت میتواند بخشی از اثر سیاست حمایتی را خنثی کند. از سوی دیگر، افزایش اعتبار نیز نیازمند منابع مالی است و تامین این منابع خود به یکی از چالشهای اصلی سیاستگذار تبدیل میشود.
بنابراین کالابرگ در یک دوگانه دشوار قرار دارد؛ از یک طرف باید به اندازهای باشد که قدرت خرید ایجاد کند و از طرف دیگر منابع تامین آن نباید به شکل دیگری به افزایش فشار تورمی منجر شود. اما شاید مهمترین مسئله، نگاه به کالابرگ به عنوان «درآمد» باشد. کالابرگ درآمد نیست؛ کمک به مصرف است.
درآمد به خانوار اجازه میدهد درباره مجموعهای از نیازها تصمیم بگیرد. ممکن است یک خانواده در یک ماه بیشتر برای درمان هزینه کند و ماه بعد پول بیشتری برای آموزش کنار بگذارد. اما کالابرگ دامنه انتخاب را محدود میکند و مشخص میکند منابع حمایتی باید صرف چه کالاهایی شود.
این ویژگی برای تامین حداقلهای غذایی مفید است، اما نمیتواند جای انعطاف مالی خانوار را بگیرد. خانوادهای که قدرت خرید کافی دارد، فقط به دنبال سیر کردن سفره نیست؛ درباره کیفیت غذا، آموزش فرزند، درمان، تفریح، پوشاک و آینده نیز تصمیم میگیرد. وقتی درآمد واقعی کاهش پیدا کند، نخستین اتفاق این است که این انتخابها محدود میشوند.
کالابرگ میتواند از حذف کامل برخی اقلام ضروری جلوگیری کند، اما نمیتواند همه انتخابهای از دسترفته را بازگرداند. از این منظر، یکی از خطرهای سیاست حمایتی این است که موفقیت آن فقط با میزان اعتبار پرداختشده سنجیده شود. عدد بزرگتر لزوماً به معنی حمایت مؤثرتر نیست. معیار مهمتر این است که این اعتبار در بازار چه مقدار کالا و خدمات میتواند تامین کند و چه بخشی از فشار واقعی هزینههای خانوار را پوشش میدهد.
اگر امروز یک مبلغ مشخص بتواند مقدار معینی کالا بخرد و چند ماه بعد همان مبلغ مقدار بسیار کمتری کالا بخرد، افزایش اسمی اعتبار بدون توجه به قیمتها تصویر دقیقی از وضعیت خانوار ارائه نمیدهد.
در طرف مقابل، باید اثر کالابرگ بر بازار را نیز دید. وقتی بخش قابل توجهی از مصرف خانوار از طریق حمایت دولتی انجام میشود، فروشگاهها و تولیدکنندگان نیز با یک تقاضای حمایتی مواجه میشوند. بنابراین سیاست کالابرگ باید بهگونهای طراحی شود که هم قدرت خرید مصرفکننده را حفظ کند و هم به تولیدکننده و زنجیره توزیع فشار غیرمنطقی وارد نکند.
موضوع دیگری که نباید فراموش شود، کیفیت سبد مصرف است. وقتی خانوار با محدودیت مالی روبهرو میشود، ممکن است به سمت کالاهای ارزانتر حرکت کند یا مقدار مصرف برخی اقلام را کاهش دهد. اگر حمایت فقط روی تعدادی از کالاها متمرکز باشد، این خطر وجود دارد که خانوار برای تامین سایر نیازها از کیفیت یا مقدار مصرف بکاهد.
بنابراین سیاست حمایتی باید در کنار خود یک سیاست درآمدی نیز داشته باشد. اقتصاد خانوار زمانی ثبات پیدا میکند که فرد بداند درآمد ماهانهاش تا حد قابل قبولی با هزینههای زندگی تناسب دارد. اگر این تناسب برقرار نباشد، خانواده دائماً به دنبال یک حمایت جدید خواهد بود؛ امروز کالابرگ، فردا وام، پسفردا خرید قسطی و بعد از آن فروش دارایی.
این چرخه نمیتواند جای قدرت خرید پایدار را بگیرد. کالابرگ میتواند برای عبور از دوره فشار اقتصادی مفید باشد، اما نباید به این تصور منجر شود که مسئله قدرت خرید با توزیع اعتبار حل شده است. مسئله اصلی همچنان درآمد واقعی خانوار است؛ درآمدی که بتواند بدون وابستگی دائمی به حمایت، هزینههای زندگی را پوشش دهد.
اگر قرار است حمایت اجتماعی نتیجه بدهد، باید در کنار آن تورم مهار شود، درآمد واقعی افزایش پیدا کند و هزینههای ضروری خانوار قابل پیشبینیتر شود.
در غیر این صورت، ممکن است هر سال مبلغ حمایت افزایش پیدا کند، اما خانواده همچنان احساس کند از بازار عقب مانده است. کالابرگ باید دست خانوار را بگیرد؛ اما قرار نیست جای دستمزد، شغل و درآمد پایدار را بگیرد.