آیا شرکت بیمه توانگر الزاماً تراز است؟
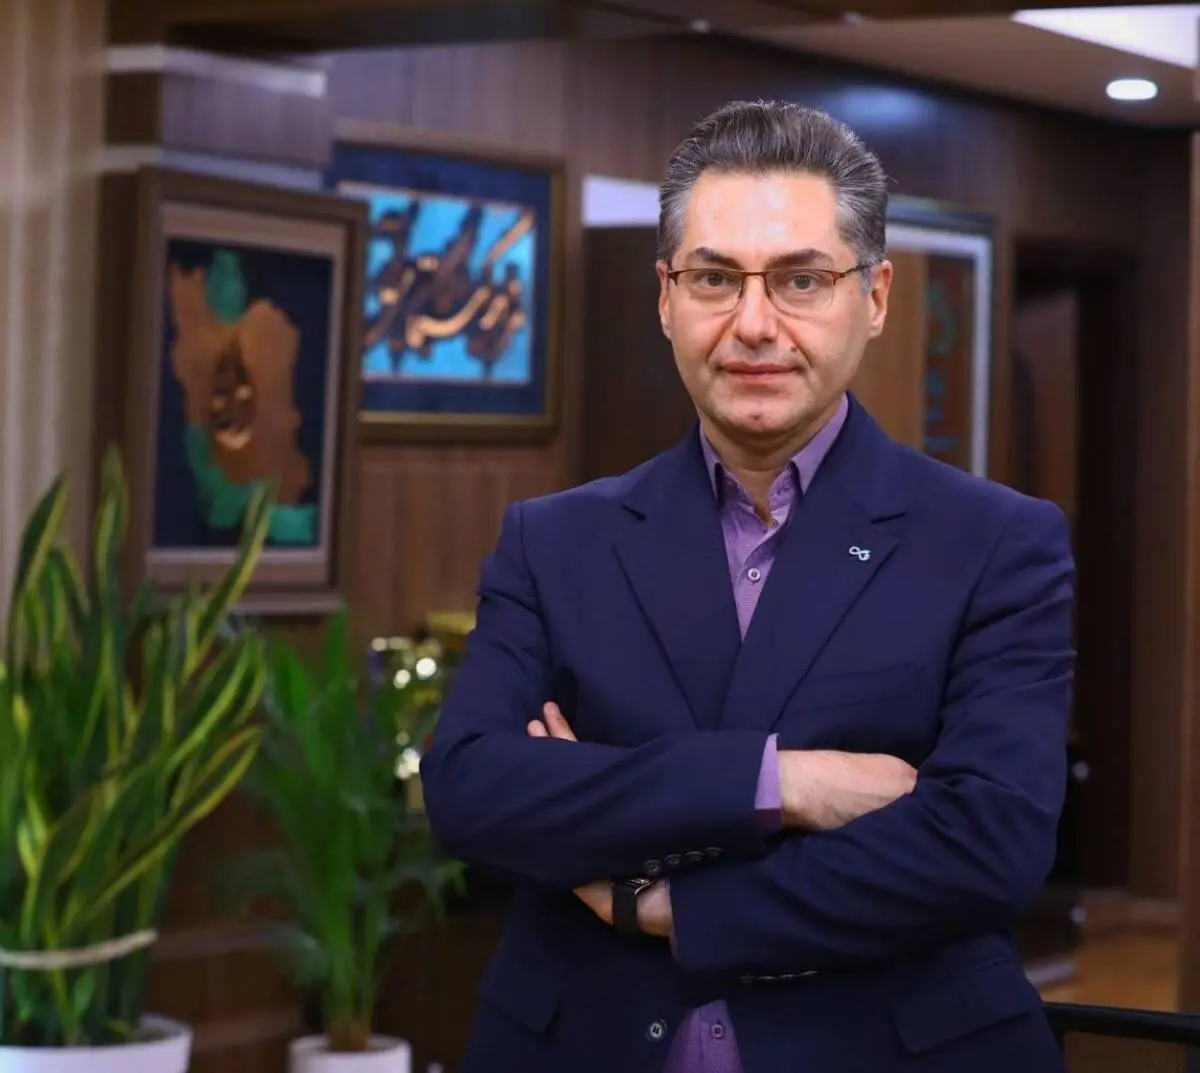
دکتر وحید نوبهار - دستیار مدیرعامل بانک دی در امور بانکداری و بیمه
نسبت توانگری مالی مطلوب عنداللزوم به معنای تراز بودن شرکت بیمه گر نیست، همانطور که وجود ناترازی نیز بهخودیخود، ضعف توانگری را اثبات نمیکند. توانگری مالی، ظرفیت سرمایهای شرکت برای تحمل ریسکهای پذیرفتهشده را میسنجد، در حالی که مفهوم ناترازی ناظر به اختلال در تناسب منابع و مصارف، درآمدها و هزینهها یا داراییها و بدهیها اشاره دارد. نقطه اتصال آنها تأثیر ناترازی بر سرمایه قابل قبول، تعهدات واقعی و میزان ریسک شرکت است. بنابراین هر ناترازی الزاماً توانگری را کاهش نمیدهد و زمانی رخ میدهد که ناترازی، اجزای محاسبه نسبت توانگری را تغییر دهد.
ناترازی چگونه به ضعف توانگری تبدیل میشود؟
نخستین مسیری که باید اشاره شود، زیاندهی مستمر بیمهگری است. اگر حق بیمه دریافتی متناسب با ریسک نباشند و خسارات و هزینههای عملیاتی از درآمد فنی فراتر روند، زیان انباشته، سرمایه بیمه گر را کاهش داده و ناترازی عملیاتی به مساله سرمایهای تبدیل خواهدشد. البته اگر سود سرمایهگذاری یا افزایش سرمایه، زیان فنی را جبران کند، ممکن است نسبت توانگری در کوتاهمدت افت محسوسی نداشته باشد؛ هرچند ضعف ساختاری نرخگذاری همچنان باقی خواهدماند.
مسیر دوم، ناترازی در کیفیت داراییهاست. مطالبات وصولنشده، سرمایهگذاریهای کمبازده یا افت ارزش داراییها ممکن است ارزش اقتصادی منابع بیمه گر را تضعیف کنند. اگر تغییرات مذکور به کاهش داراییهای قابل قبول یا سرمایه موجود منجر شوند، توانگری نیز تحت فشار قرار میگیرد. در سوی دیگر، صرف طولانی بودن دوره وصول یک مطالبه، بدون بررسی قابلیت وصول و نحوه پذیرش آن در محاسبات نظارتی، برای نتیجهگیری درباره افت توانگری کافی نیست.
مسیر سوم، افزایش ریسک و سرمایه الزامی است. تمرکز پرتفوی در رشتههای پرریسک، افزایش مواجهه با خسارات کلان یا تغییر ترکیب داراییها، نیاز سرمایهای بیمه گر را افزایش خواهد داد. اما حتی اگر سرمایه موجود ثابت بماند، افزایش سرمایه الزامی ممکن است نسبت توانگری را کاهش دهد. بنابراین، افت توانگری همیشه حاصل زیان یا کاهش سرمایه نبوده و سرمایه الزامی، افزایش یافته است.
مسیر چهارم، ناکفایتی ذخایر فنی است. اگر تعهدات بیمهای کمتر از میزان واقعی برآورد شوند، بدهیها کمتر از واقع گزارش شده و وضعیت مالی شرکت مطلوبتر از حقیقت به نظر میرسد. شناسایی بعدی کسری ذخایر میتواند هم سود انباشته و سرمایه را کاهش داده و هم تصویر پیشین از توانگری را زیر سؤال ببرد.
چگونه ناترازی با توانگری مطلوب همزمان میشود؟
سرمایه بیمه گر، قابل قبول و نسبت توانگری مناسبی دارد، اما بخش بزرگی از داراییهایش در املاک و سرمایهگذاریهای دشوارفروش متمرکز شده است. با سررسید خساراتکلان، کمبود نقدینگی علیرغم سرمایه کافی، پرداخت بهموقع تعهدات را مختل خواهد کرد که ربطی به سرمایه شرکت نداشته و معضل مهم، عدم تناسب نقدشوندگی داراییها با سررسید بدهیهاست. در نمونهای دیگر، ممکن است بیمه گر در رشته درمان زیان کند، اما سود سرمایهگذاریها یا عملکرد رشتههای دیگر، زیان را جبران کند. نسبت توانگری میتواند همچنان مناسب بماند، در حالی که کیفیت سودآوری بیمهگری تضعیف شده است. اگر وضعیت مذکور ادامه یابد و منابع جبرانی کاهش پیدا کنند، ناترازی میتواند در دورههای بعد به افت سرمایه و توانگری منجر شود.
پس باید تاکید شود که رابطه توانگری و ناترازی، رابطه قطعی و همزمان نیست. ناترازی ممکن است پیش از اثرگذاری بر توانگری شکل بگیرد، بدون تغییر محسوس در توانگری ادامه یابد یا از مسیر کاهش سرمایه و افزایش نیاز سرمایهای، توانگری را تضعیف کند.
پیشنهاد به بیمه مرکزی
از محتوای دیدگاه های رییس کل نهاد ناظر می توان اینگونه دریافت که رویکرد جدید بیمه مرکزی بر بررسی همزمان کفایت سرمایه، ارزشگذاری داراییها و بدهیها و مدیریت ریسک تأکید دارد. در همین راستا نسبت توانگری باید در کنار نسبت خسارت، نسبت ترکیبی، سود و زیان فنی، کیفیت مطالبات، نقدشوندگی داراییها و کفایت ذخایر تحلیل شود. پیشنهاد نویسنده به بیمه مرکزی اینست که پرسش اصلی نباید به این محدود شود که نسبت توانگری شرکت چقدر است و باید مشخص شود نسبت مذکور از چه ترکیبی از سرمایه، ریسک و کیفیت داراییها حاصل شده و آیا روند عملیاتی بیمه گر، پایداری آن را تهدید میکند یا خیر. افزایش همزمان نسبت خسارت، مطالبات معوق و فشار بر جریان نقدی میتواند علامت هشدار باشد، حتی اگر نسبت توانگری هنوز در محدوده مطلوب قرار داشته باشد.
مبرهن است که توانگری، ظرفیت تحمل ریسک را میسنجد و ناترازی، منشأ و چگونگی اختلال در تعادل مالی را آشکار میکند.
ارزیابی دقیق شرکت بیمه گر مستلزم بررسی مسیر انتقال ناترازی به سرمایه، تعهدات و ریسک است چرا که نسبت توانگری مطلوب، بدون شناخت کیفیت سودآوری، نقدینگی و داراییها، تضمینی برای پایداری مالی بیمهگر نخواهدبود.