مالیات؛ مسیر تأمین درآمد بدون افزایش فشار بر مردم
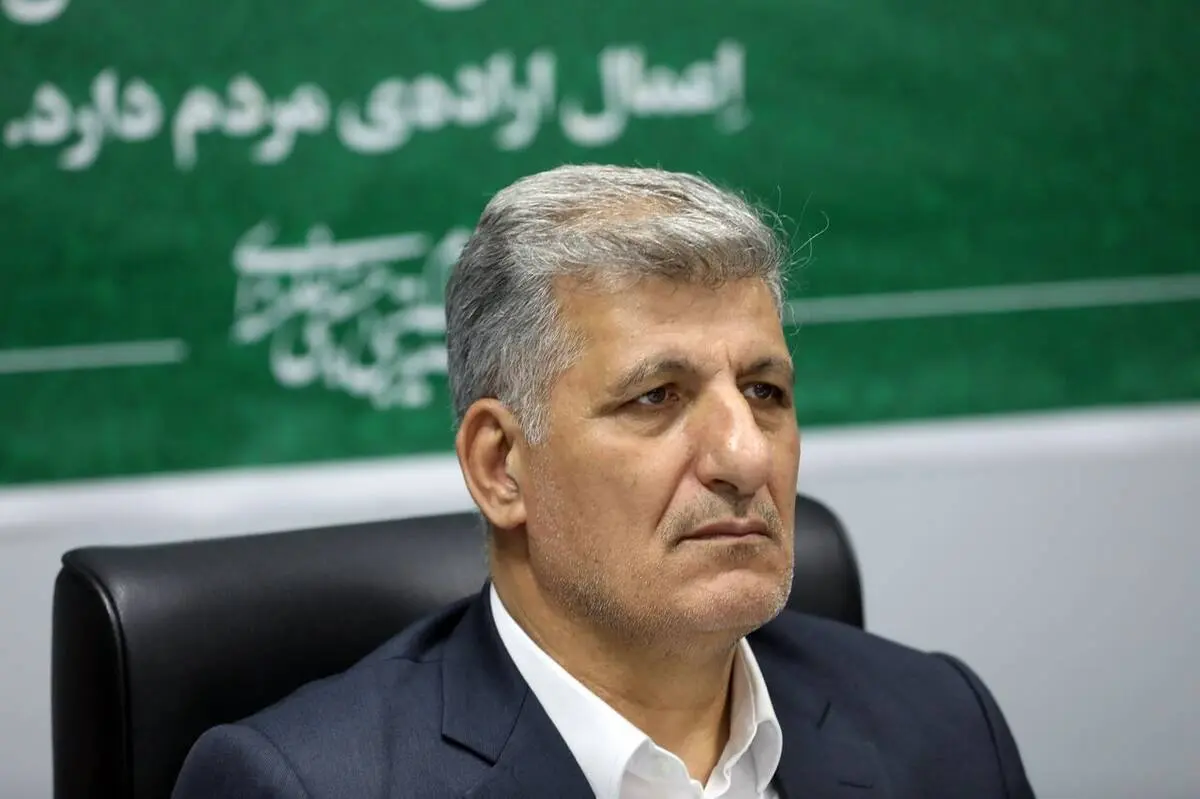
مهرداد گودرزوند چگینی - نایبرئیس کمیسیون برنامه و بودجه مجلس شورای اسلامی
در شرایطی که اقتصاد با محدودیتهای متعدد مواجه است، تأمین درآمدهای پایدار دولت اهمیت بیشتری پیدا میکند؛ اما افزایش درآمد مالیاتی لزوماً نباید به معنای افزایش فشار بر مردم و بنگاههایی باشد که مالیات خود را بهموقع پرداخت میکنند. مسئله اصلی میتواند در جای دیگری باشد: شناسایی فعالیتهای اقتصادی پنهان و جلوگیری از فرار مالیاتی.
نگاه به درآمدهای مالیاتی باید از افزایش صرف نرخها و گسترش پایههای مالیاتی فاصله بگیرد. اگر بخشی از فعالان اقتصادی از پرداخت مالیات فرار کنند، فشار تأمین منابع به شکل نابرابر بر دوش مؤدیان شناسنامهدار قرار میگیرد. در چنین شرایطی، اصلاح نظام مالیاتی بیش از آنکه به افزایش نرخ نیاز داشته باشد، به شفافتر شدن جریان فعالیتهای اقتصادی نیازمند است.
در همین چارچوب، عملکرد مناسب درآمدهای مالیاتی در شرایط دشوار اقتصادی را میتوان نشانهای از ظرفیت این بخش برای تأمین بخشی از منابع بودجه دانست؛ البته این روند زمانی میتواند پایدار باشد که بدون تحمیل فشار مضاعف به فعالان اقتصادی و خانوارها ادامه پیدا کند.
یکی از محورهای اصلی این رویکرد، مقابله جدی با فرار مالیاتی است. بخشهایی از اقتصاد که گردش مالی قابل توجهی دارند اما سهم متناسبی در پرداخت مالیات ندارند، باید شناسایی شوند. تا زمانی که اطلاعات فعالیتهای اقتصادی کامل و قابل دسترسی نباشد، نظام مالیاتی نمیتواند میان فعالیت شفاف و فعالیت پنهان تفاوت مؤثری ایجاد کند.
اینجاست که هوشمندسازی اهمیت پیدا میکند. اتصال سامانههای اطلاعاتی، استفاده از دادههای مالی و تجاری و تحلیل هوشمند جریانهای اقتصادی میتواند امکان شناسایی درآمدهای پنهان و تراکنشهای غیرشفاف را افزایش دهد. در چنین مدلی، به جای آنکه سازمان مالیاتی برای افزایش درآمد صرفاً به سراغ مؤدیان شناختهشده برود، میتواند دامنه شناسایی خود را به بخشهایی گسترش دهد که تاکنون خارج از تور مالیاتی بودهاند.
هوشمندسازی همچنین میتواند هزینه وصول مالیات را کاهش دهد و رابطه میان مؤدی و دستگاه مالیاتی را شفافتر کند. هرچه فرآیند تشخیص و مطالبه مالیات بیشتر بر داده و اطلاعات دقیق متکی باشد، امکان خطا و برداشتهای متفاوت کاهش پیدا میکند و مؤدی نیز تصویر روشنتری از مبنای مالیات خود خواهد داشت.
البته موفقیت این مسیر به اعتماد عمومی نیز وابسته است. مؤدی زمانی همراهی بیشتری با نظام مالیاتی خواهد داشت که احساس کند بار مالیاتی به شکل عادلانه توزیع میشود و فرارکنندگان نمیتوانند هزینه خود را به دوش دیگران منتقل کنند. بنابراین عدالت مالیاتی تنها یک هدف درآمدی نیست؛ عاملی برای تقویت همکاری جامعه با نظام مالیاتی نیز محسوب میشود.
از این منظر، افزایش درآمدهای مالیاتی نباید با فشار بیشتر بر مردم تعریف شود. مسیر پایدار، شناسایی پایههای پنهان، مقابله با فرار مالیاتی، تکمیل اطلاعات اقتصادی و استفاده گستردهتر از فناوری است. اگر نظام مالیاتی بتواند بدون افزایش فشار بر مؤدیان شفاف، منابع جدید را از فعالیتهای پنهان شناسایی کند، هم درآمدهای دولت تقویت میشود و هم عدالت بیشتری در پرداخت مالیات شکل میگیرد.