جهان اقتصاد بررسی میکند:
سقوط بازدهی سرمایه در صنعت فولاد
مهرناز خوشبخت - روزنامهنگار
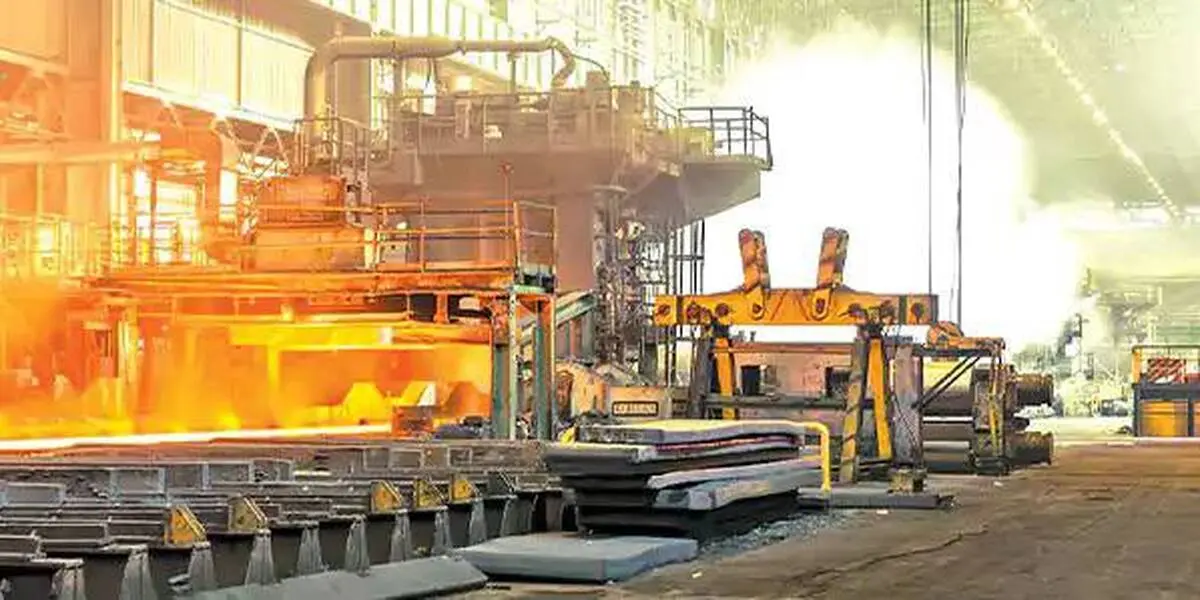
صنعت فولاد کشور با رسیدن به نرخ بهرهبرداری نازل ۶۳ درصدی از ظرفیتهای اسمی نصبشده عملاً وارد دورهای از انجماد ساختاری شده است، وضعیتی که طبق جدیدترین گزارشهای تحلیلی و آماری انجمن تولیدکنندگان فولاد ایران، نشان میدهد خطوط فولادسازی سالانه معادل ۴.۵ ماه تمام به دلیل محدودیتهای تحمیلی انرژی متوقف میمانند و تقویم کاری مفید این صنعت راهبردی به تنها ۷.۵ ماه تقلیل یافته است. این پدیده بیانگر گذار از یک اختلال فصلی و مقطعی به بحرانی پایدار در بازدهی سرمایهگذاریهای سنگین صنعتی است؛ جایی که بیش از ۳۰ میلیارد دلار سرمایه ثابت ارزی و ریالی تخصیصیافته به زنجیره فولاد به دلیل عدم توازن در توسعه زیرساختهای بالادستی انرژی، روی زمین مانده و بازدهی خود را از دست داده است. بررسی صورتهای مالی شرکتهای بورسی و کارخانههای زنجیره ذوب، نشان میدهد که بلااستفاده ماندن ۳۷ درصد از ظرفیت عملیاتی علاوه بر تحمیل هزینههای سنگین استهلاک، بهای تمامشده هر تن محصول تولیدی را بهشدت متورم ساخته و ساختار نقدینگی بنگاهها را دچار شکنندگی عمیق کرده است بهویژه آنکه توقفهای مکرر خطوط، بهرهوری داراییهای سرمایهای را کاهش داده و هزینه استهلاک بدون بازده را مستقیماً به زیان عملیاتی پیوند زده است.
در همین راستا، فعالان ارشد تشکلهای صنعتی و مدیران زنجیره فولاد بر این نکته پافشاری میکنند که توقف ۴.۵ ماهه تولید، ساختار مالی شرکتها را از تعادل خارج کرده و فشار مضاعفی بر دوره وصول مطالبات و تأمین سرمایه در گردش نهاده است. به اذعان مراجع صنفی، وقتی یک واحد صنعتی صدها میلیون دلار صرف نصب خطوط احیا، قوس الکتریکی و نورد میکند اما بهخاطر افت فشار گاز در زمستان و قطعی برق در تابستان ناچار به خاموش کردن کورهها میشود، نه تنها مزیت مقیاس خود را از دست میدهد بلکه هزینههای سربار ثابت را میان تیراژی بسیار پایینتر از ظرفیت طراحیشده تقسیم میکند که این امر توان رقابت بینالمللی را از بین میبرد. این بحران بازده سرمایه همزمان با ابلاغ تعرفههای جدید سوخت و گاز مصرفی صنایع، ابعاد مخربتری به خود گرفته است. در شرایطی که رقبای منطقهای در کشورهای حوزه خلیج فارس، روسیه و ترکیه به منابع پایدار انرژی و گاز با نرخهای ساختاریافته و دارای تخفیفهای بلندمدت دسترسی دارند، جهش نرخ خوراک و سوخت گاز در ایران همراه با تداوم قطعیهای اجباری، پارادوکسی آشکار را رقم زده است؛ تولیدکننده ایرانی نه تنها هزینه گاز را به ارقام نزدیک به هابهای بینالمللی میپردازد بلکه از جریان پایدار آن نیز محروم است و پیش از پایان پاییز، درگیر اضطراب چگونگی سهمیهبندی گاز زمستانی میشود.
کارشناسان اقتصاد انرژی و مدیران بازرگانی بخش معدن و صنایع معدنی تصریح میکنند که مهمترین قربانی این ناترازی و انجماد تولید، از دست رفتن پیدرپی بازارهای صادراتی منطقهای در عراق، عمان، امارات و حوزه منا است. در بازارهای بینالمللی فولاد، پایداری در عرضه، تحویل بهموقع و قراردادهای بلندمدت، شروط اولیه حفظ سهم بازار به شمار میروند اما غیرقابلپیشبینی بودن تولید در کارخانههای ایرانی به دلیل محدودیتهای گاز و برق، خریداران خارجی را به سمت رقبای باثباتتر سوق داده است. روسها با تخفیفهای تهاجمی و تأمین بیوقفه و تولیدکنندگان ترک با انعطاف بالا در شبکه فروش، بازارهای سنتی شمش و مقاطع طویل ایران را تصاحب کردهاند و جایگاه صادرکنندگان ایرانی را به تأمینکنندگان حاشیهای و مقطعی تنزل دادهاند؛ فرآیندی که احیای مجدد آن نیازمند هزینههای سنگین بازاریابی و ارائه تخفیفهای نامتعارف در شرایط تحریمی خواهد بود.
ابعاد انسانی و مالی این عدمالنفعهای انباشته هماکنون به لایههای بحران نقدینگی و تهدید تعدیل نیرو در واحدهای نوردی و بهویژه صنایع القایی و قوس الکتریکی متوسط و کوچک سرریز کرده است. به گفته فعالان بخش خصوصی، کارخانههای کوره القایی که انعطافپذیری کمتری در کنترل هزینهها و تأمین انرژی خودتأمین دارند نخستین قربانیان این زنجیره محسوب میشوند، جایی که عدم تولید در یکسوم سال جریان ورود وجه نقد را مسدود کرده اما پرداخت حقوق پرسنل، هزینههای استهلاک، بیمه، مالیات و بهره تسهیلات بانکی همچنان بدون وقفه ادامه دارد. تبدیل سود بالقوه به هزینههای عدمالنفع، جریان نقدینگی را در کل شبکه تأمین سنگآهن، آهن اسفنجی و فرآوردههای نهایی منجمد کرده و امکان هرگونه نوسازی خطوط یا سرمایهگذاری در فناوریهای کاهنده مصرف انرژی را از بنگاهها سلب کرده است.
تداوم این وضعیت، صنعت پیشران کشور را با خطر جدی کاهش مقیاس، ریزش اشتغال تخصصی و در نهایت از دست رفتن توجیه اقتصادی توسعه زیربنایی زنجیره آهن و فولاد روبهرو میسازد، زنجیرهای که قربانی عدمتوسعه متوازن بخش انرژی و تصمیمگیریهای جزیرهای در سیاستگذاری صنعتی شده است.